






















목표가 11%↑ 4만7000원 제시


현대차증권 김현용 애널리스트가 작성한 KT 리포트 주요내용은 아래와 같다.
▶ 일회성 이익 제외해도 1분기 영업이익 성장률 +24%로 서프라이즈 기록
▶ 5G ARPU 증가 효과로 무선 매출 선방 & IPTV도 매출 9% 성장한 점 긍정적
▶ B2B 사업 초격차 확인: 분기 조 단위 매출이 연평균 9% 성장 중
▶ 목표주가 47,000원으로 상향 조정하며 통신주 최선호주 유지
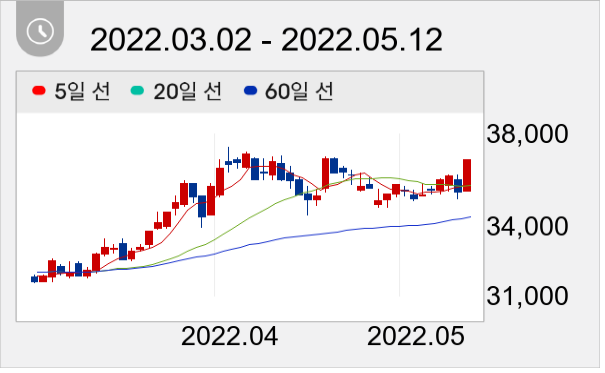
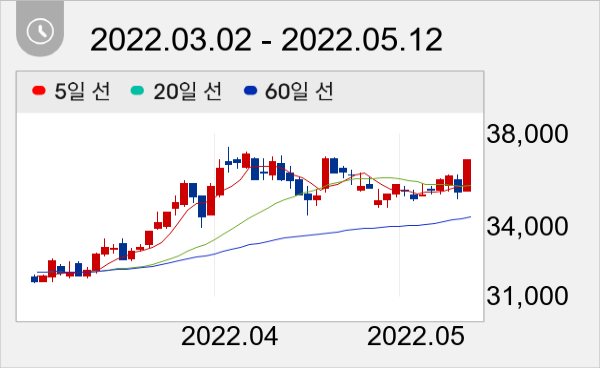
KT 주가는 3만6850원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com



