






















목표가 24%↓ 7만3000원 제시


이베스트투자증권 성종화 애널리스트가 작성한 펄어비스 리포트 주요내용은 아래와 같다.
▶ 1Q22 Review: 검은사막 PC, 모바일 선전으로 당사 전망치 초과
▶ 1Q22 예상치 초과에도 [BDM 중국] 부진 및 순위 악화로 2Q22 이후 실적 전망치는 대폭 하향
▶ [BDM 중국] 기대치 미달 반영, 목표주가 하향
▶ [BDM 중국]은 일단은 흥행실패. 다만, 핵심 콘텐츠 업데이트 및 BM 강화 후 매출순위 반등 강도는 주목/검증
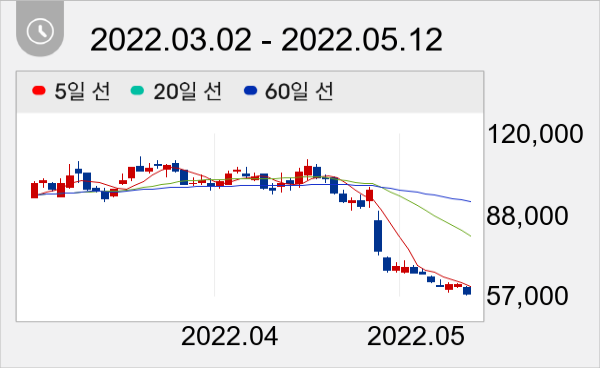
이날 오전 9시 14분 현재 펄어비스 주가는 전일대비 2.96% 상승한 5만9200원이다.
권희진 데이터투자 기자 news@datatooza.com



