






















목표가 38만원 신규제시...전일종가 30만원


SK증권 박찬솔 애널리스트가 작성한 농심 리포트 주요내용은 아래와 같다.
▶ ’22년 매출액 2.9조원(+8.1%, YoY), 영업이익 1,134억원(+6.9%, YoY) 전망
▶프리미엄 스낵 새우깡 블랙(’21년 10월 출시) 판매 증가하며 1Q22 스낵 호실적 기대
▶코로나19가 브랜드력을 입증할 계기가 되며 국내 면류 M/S 증가
▶미국 내 2신공장 ’22년 4월부터 가동되면서 미국+캐나다 매출액 4,842억원 전망
▶’22년 글로벌 PEER 평균 PER을 적용, 목표주가 380,000원으로 커버리지 개시
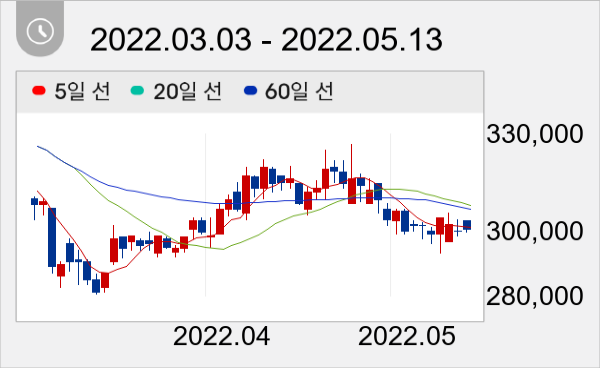
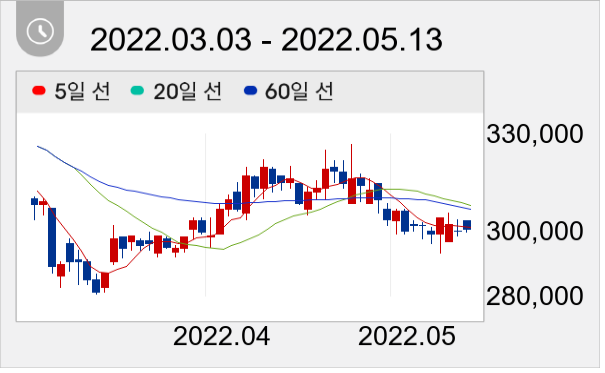
이날 오전 9시 35분 현재 농심 주가는 전일대비 0.17% 상승한 30만500원이다.
권희진 데이터투자 기자 news@datatooza.com



