






















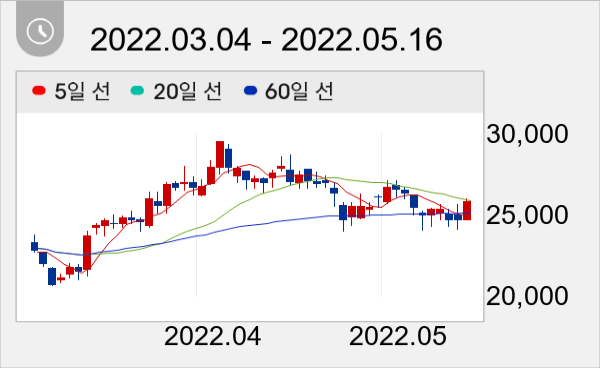
목표가 3만4000원 유지...전일종가 2만5800원


유진투자증권 박종선 애널리스트가 작성한 한세실업 리포트 주요내용은 아래와 같다.
▶ 1Q22 Review: 매출액 +54.7%yoy, 영업이익 +66.1%yoy. 어닝서프라이즈 시현
▶ 2Q22 Preview: 매출액 +15.2%yoy, 영업이익 +23.8%yoy. 성장세 지속 전망
▶ 목표주가 34,000원, 투자의견 BUY 유지. Valuation 매력 보유
한세실업 주가는 2만5800원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com




