






















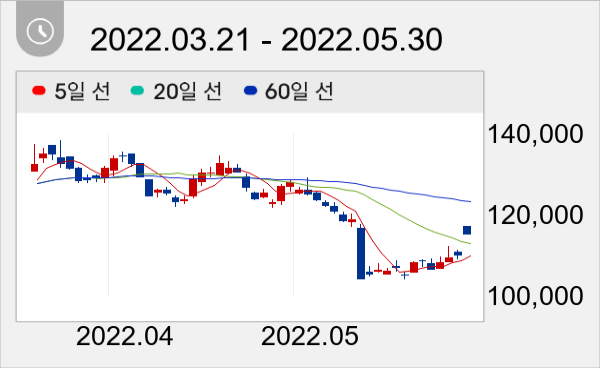
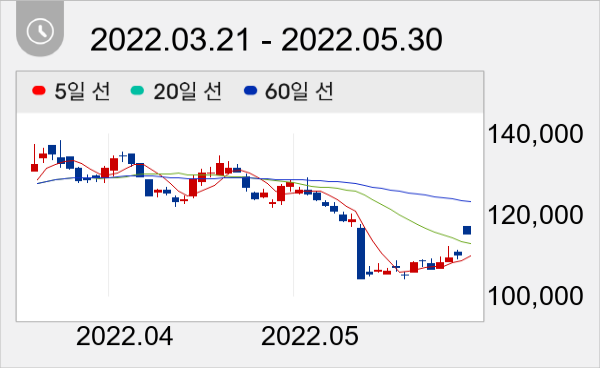
목표가 20만7000원 유지...전일종가 11만원


현대차증권 김현용 애널리스트가 작성한 CJ ENM 리포트 주요내용은 아래와 같다.
▶ 엔터사업만 OP 610억원 전망: 올해 음판 900만장 육박 & 모객 40만명 가능
▶ 상반기에만 6편 오리지널 드라마 공개한 티빙! 파라마운트+ 입점도 임박
▶ 글로벌 제작 역량: 2022년 제작편수 50편 이상, 해외 콘텐츠 비중 30% 육박
▶ 투자의견 매수, 목표주가 207,000원 유지하며 미디어 업종 최선호주 제시
이날 오전 9시 4분 현재 CJ ENM 주가는 전일대비 4.64% 상승한 11만5100원이다.
권희진 데이터투자 기자 news@datatooza.com



