






















목표가 7만원 신규제시...전일종가 5만1800원


SK증권 나승두 애널리스트가 작성한 한국항공우주 리포트 주요내용은 아래와 같다.
▶ 자국 우선주의, 미국-중국의 갈등, 유럽 지역 전쟁 등 글로벌 국방예산은 증가 중
▶ T-50 계열 완제기, 지난해부터 동남아 지역 중심 수출 시작, 올해도 기대감 높아
▶ 1Q22 항공기 기체 부품 매출 YoY +80% 증가, 항공기 수요 확대 기대감도 증가
▶ 6/15 누리호 2차 발사, 7월 KF-21 보라매 시험비행 등 예정
▶ 투자의견 매수, 목표주가 70,000원 제시하며 신규 커버리지 개시
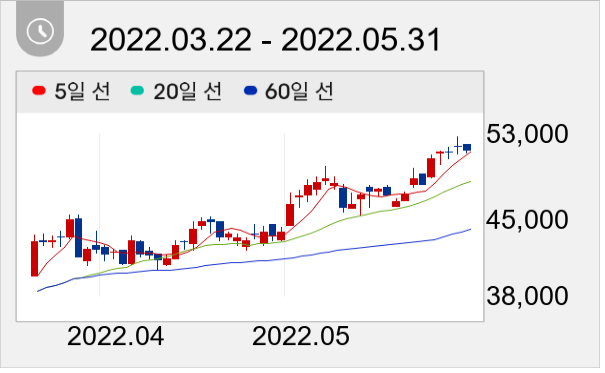
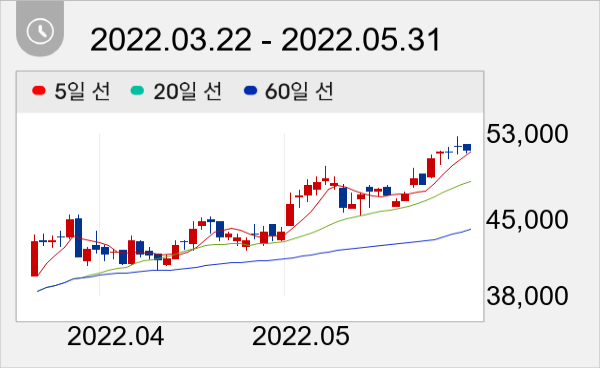
이날 오전 9시 23분 현재 한국항공우주 주가는 전일대비 -0.58% 하락한 5만1500원이다.
권희진 데이터투자 기자 news@datatooza.com



