






















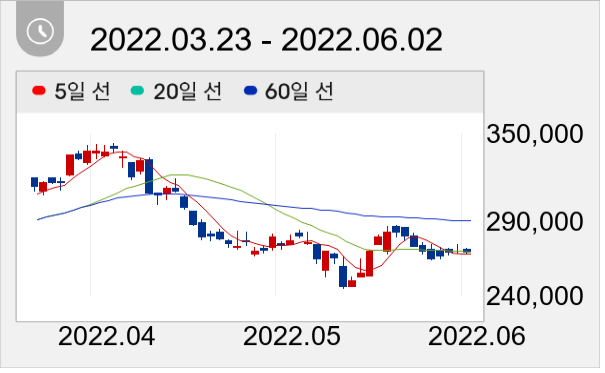
목표가 35만원 유지...전일종가 27만200원


대신증권 전창현 애널리스트가 작성한 천보 리포트 주요내용은 아래와 같다.
▶ 22년 매출액 3,585억(YoY+32%), 영업이익 683억원(YoY+35%) 전망
▶ 부문별 매출액 2차전지소재 2,561억원(YoY+39%), 전자소재 817억원(YoY+21%), 의약품 등 144억원(YoY+32%)으로 2차전지소재 부문이 전체 성장 견인
▶ 전해질 캐피는 23년 1만톤에서 26년 2.7만톤, 첨가제캐파는 23년 4천톤에서 26년 1만톤으로 확대 전망
이날 오후 2시 19분 현재 천보 주가는 전일대비 -0.26% 하락한 26만9500원이다.
권희진 데이터투자 기자 news@datatooza.com



