






















목표가 39만원 유지...전일종가 28만8000원


현대차증권 박현욱 애널리스트가 작성한 POSCO홀딩스 리포트 주요내용은 아래와 같다.
▶ 2분기 POSCO홀딩스 영업이익은 2조 70억원으로 예상되며 당사 추정 실적은 시장 컨센서스 1조 9,250억원보다 소폭 높은 수준임
▶ 2020년대 들어서면서 중국 철강 공급과잉이 해소되고 있어 지난 10년보다 이익 수준이 크게 향상되었음에도, 주가는 여전히 2010년대의 할인을 받고 있음
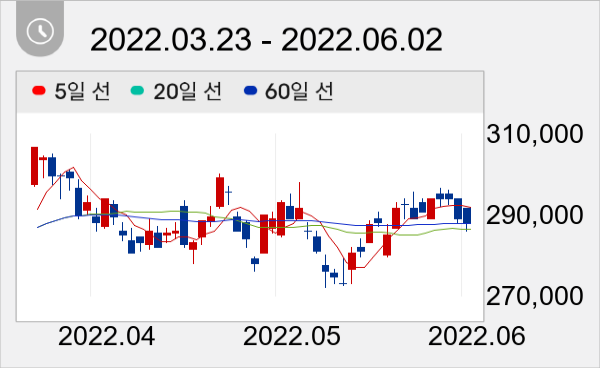
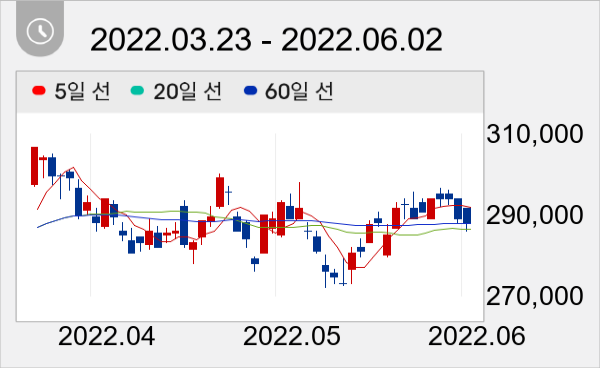
POSCO홀딩스 주가는 28만8000원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com



