






















"목표가 12만원 유지...전일종가 7만5400원"


삼성증권 임은영 애널리스트가 작성한 기아 리포트 주요내용은 아래와 같다.
▶ 영업이익 기준 컨센서스 8% 상회 전망. 역사상 가장 낮은 재고 수준와 가장 낮은 인센티브 기록 중.
▶ 경쟁사 대비 낮은 ASP로 경기 둔화에 강한 제품 경쟁력 갖추고 있음. 동시에 믹스 변화, 전기차 출시에 따라 ASP 상승 여력 가장 큼. 내수 대기 수요 2년간 10배 증가.
▶ 수익성 향상 사이클이 뒷받침된 상황에서, EV6 및 EV9 (2023년 4월) 출시를 통해 전기차 프리미엄 브랜드로 도약 예상.
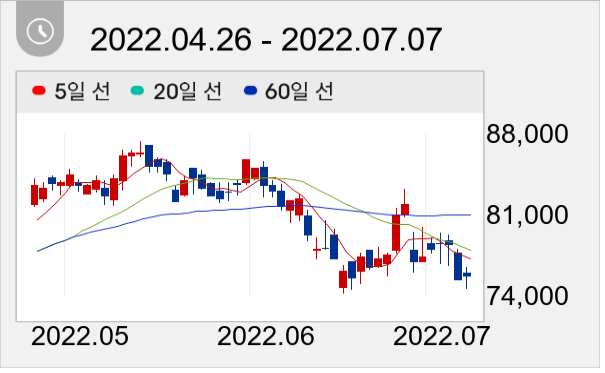
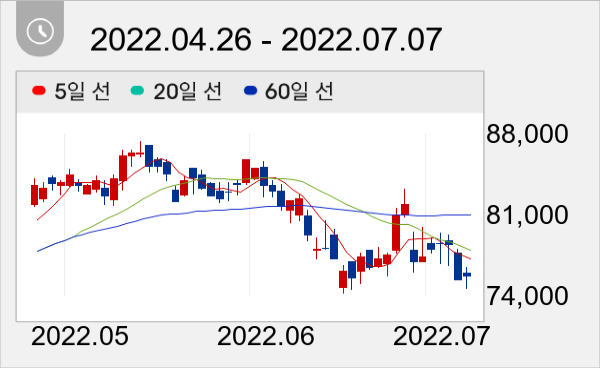
이날 기아 주가는 전일대비 0.40% 상승한 7만5700원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com




