






















"목표가 7%↓ 65만원 제시"


하이투자증권 김윤상,전병현 애널리스트가 작성한 고려아연 리포트 주요내용은 아래와 같다.
▶ 22.2Q 예상 실적 [연결 영업이익 4,010억원, +40.8% q-q]은 시장 기대치 [연결 영업이익 3,578 억원]를 상회할 것.
▶ 22.3Q 실적은 둔화 불가피. 환율 상승에도 최근 글로벌 긴축 우려로 비철금속, 귀금속 가격이 5월 중순 이후 큰 폭으로 하락했기 때문. 4Q 실적 역시 정광에 적용되는 환율 상승 효과 등으로 개선은 쉽지 않은 상황
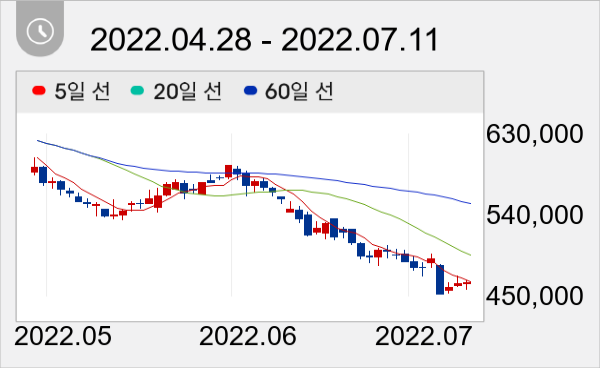
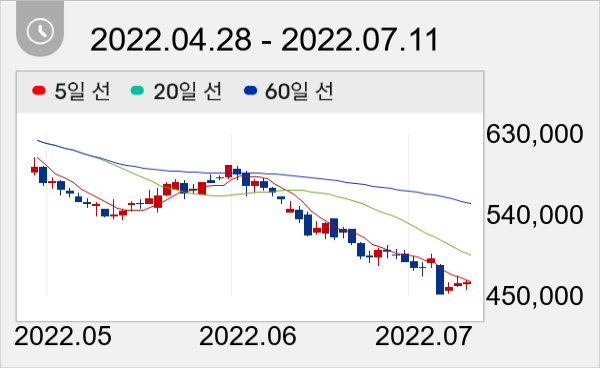
이날 오전 9시 50분 현재 고려아연 주가는 전일대비 0.22% 상승한 46만4000원이다.
권희진 데이터투자 기자 news@datatooza.com



