






















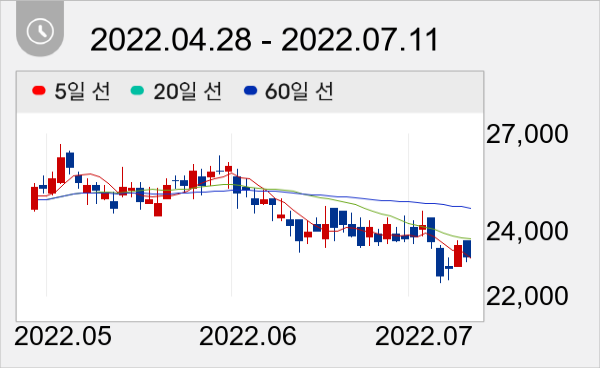
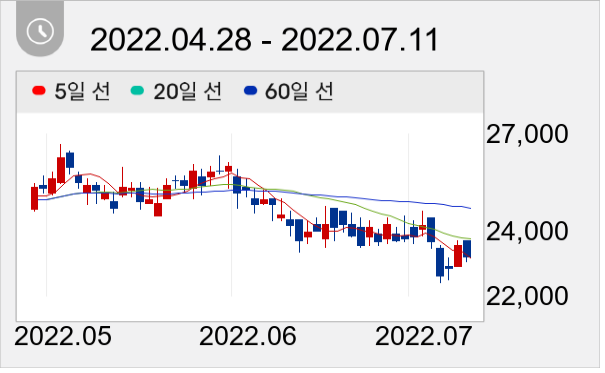
"목표가 3만8000원 유지...전일종가 2만3200원"


현대차증권 김현용 애널리스트가 작성한 제일기획 리포트 주요내용은 아래와 같다.
▶ 2분기 영업이익 861억원으로 20%에 육박하는 성장률 예상
▶ 2분기 해외 GP YoY +22% 성장: 북미, 유럽, 중국, 인도 모두 업황 쾌청
▶ 메타버스 & NFT도 지분투자 통한 협업으로 돌파구 마련
▶ 투자의견 매수(유지), 목표주가 38,000원(유지) 제시
제일기획 주가는 2만3200원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com



