






















"목표가 20만원 유지...전일종가 14만원"


SK증권 윤혁진 애널리스트가 작성한 골프존 리포트 주요내용은 아래와 같다.
▶ 2분기 실적과 2022년 실적은 상향됐는데, 주가만 빠져서 2022년 PER 7.8배 수준
▶ 매분기 실적 피크 논란 있지만, 2분기에도 호실적 예상. 매출액 1,300억원(+23%YoY), 영업이익 400억원(+33%YoY) 전망
▶ 여전히 신규 가맹점 출점 호조를 보이고 있으며, 통합회원수 증가와 라운드 수 높은 수준 유지
▶ 하반기에는 물류회복에 따른 해외 수출 증가와 성수기 진입에 따른 라운드 매출 증가 기대
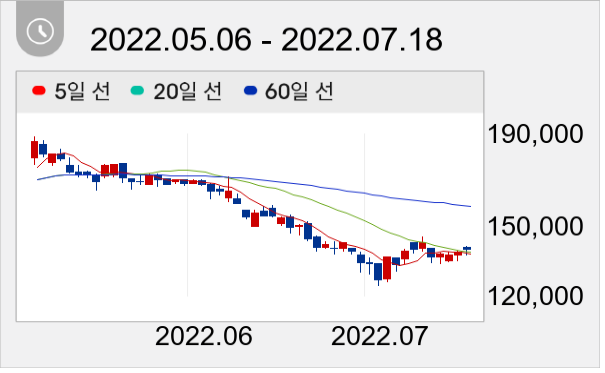
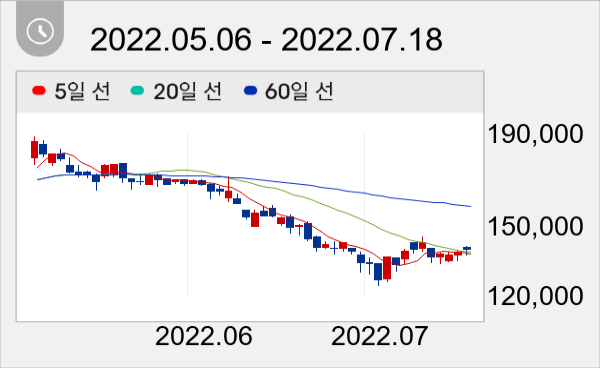
골프존 주가는 14만원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com




