






















"목표가 1만원 유지...전일종가 7760원"


삼성증권 김재우 애널리스트가 작성한 DGB금융지주 리포트 주요내용은 아래와 같다.
▶ DGB금융은 2Q 당기순이익으로 24.0% q-q 감소한 1,233억원을 발표
▶ 2Q 이익 감소는 선제적 추가충당금 적립 및 비이자이익 감소에 기인. 다만, 이자이익은 13.0% y-y의 견조한 성장세를 지속
▶ 당분간 이자이익 성장세가 이어질 것으로 예상되는 가운데, 향후 관건은 이익 안정성 확인을 통한 우려 완화와 주주환원 강화로 전망.
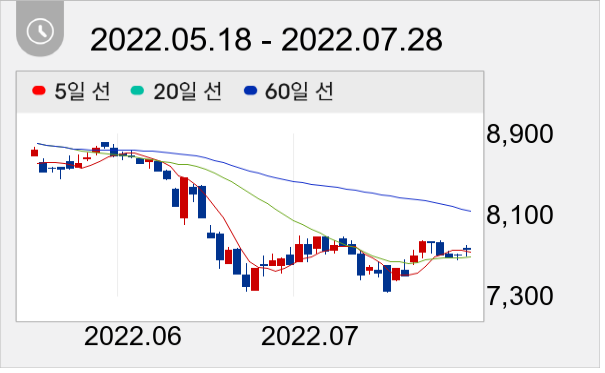
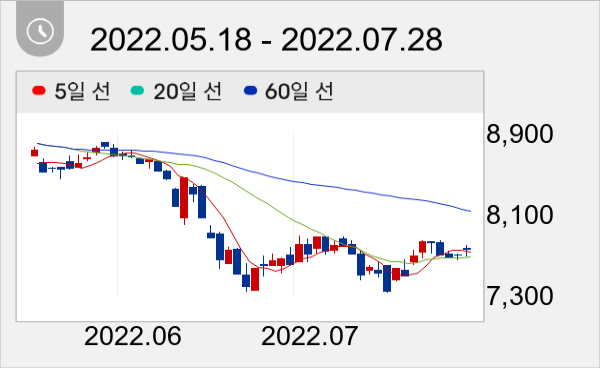
DGB금융지주 주가는 7760원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com



