






















"목표가 3만4000원 유지...전일종가 2만2150원"


삼성증권 최민하 애널리스트가 작성한 제일기획 리포트 주요내용은 아래와 같다.
▶ 2분기 영업이익은 880억원(+22.1% YoY)으로 시장 눈높이 충족하며 분기 사상 최대 영업이익 기록. 계열/비계열, 국내외 전 지역 고른 성장 달성
▶ 매크로 불안 지속으로 실적에 대한 우려가 존재하나 하반기에도 양호한 이익 개선세 이어갈 전망.
▶ 비우호적인 환경 속에서도 꾸준히 업종 내에서 차별적인 이익 레벨을 이어가는 점에 주목할 필요. 투자의견 BUY 및 목표주가 34,000원 유지
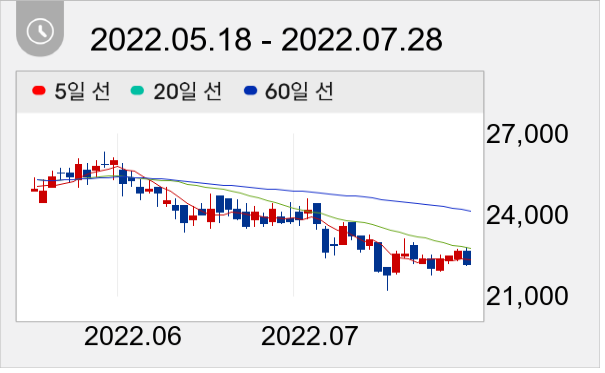
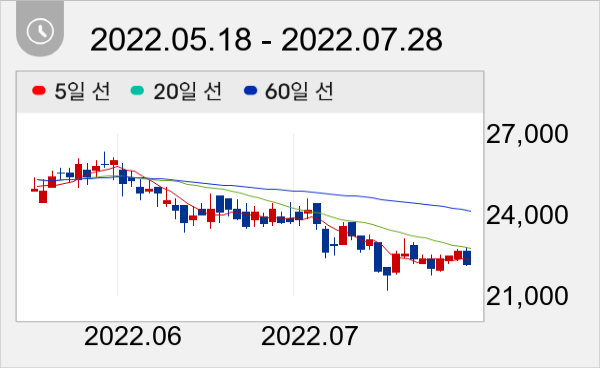
제일기획 주가는 2만2150원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com




