






















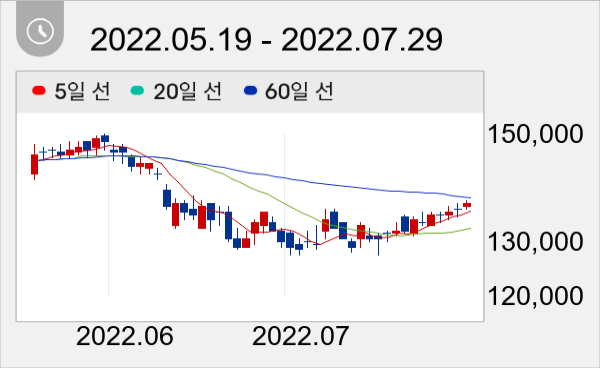
"삼성에스디에스, 목표가 20만원 유지...전일종가 13만6000원" -현대차證


현대차증권 김현용 애널리스트가 작성한 삼성에스디에스 리포트 주요내용은 아래와 같다.
▶ 고운임 효과 및 클라우드 고성장이 이끈 2분기 호실적
▶ MSP 전문인력 양성 끝나는 4분기부터 클라우드 매출 성장률 40% 넘어설 전망
▶ 종합 DX 기업: Cloud, ERP, MES, 그리고 Digital Forwarding
▶ 시총 절반인 5조원의 순현금, 그리고 P/E 12배의 저평가 매력
이날 오전 9시 40분 현재 삼성에스디에스 주가는 전일대비 1.10% 상승한 13만7500원이다.
권희진 데이터투자 기자 news@datatooza.com




