






















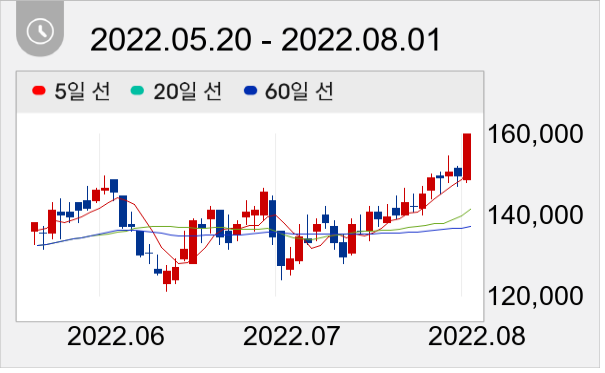
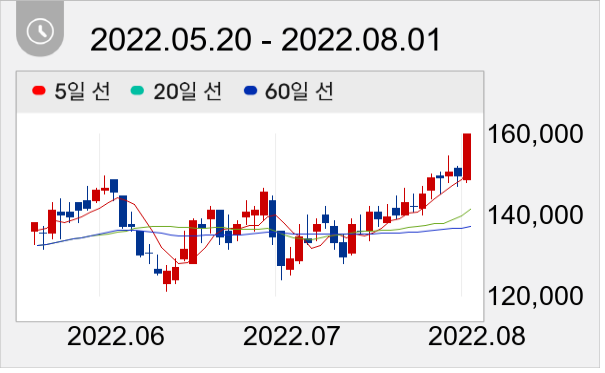
"F&F, 목표가 23만원 유지...전일종가 16만원"


KB증권 박신애 애널리스트가 작성한 F&F 리포트 주요내용은 아래와 같다.
▶ 단기 모멘텀은 MLB의 중국 매출 확대, 중장기 모멘텀은 사업 다각화 기대감
▶ 중국 관련 매출 (현지법인 & 면세)의 회복세는 3Q22 이후에 더욱 두드러질 전망. 국내 매출도 흠 없는 성장세 지속 중
▶ 2Q22 Review: 연결 매출액 +19%, 영업이익 +26%. 봉쇄 조치에도 불구하고 중국 매출액 77% 고성장
F&F 주가는 16만원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com




