






















생산량 634 Bcfe로 예상치 상회… 자본 지출은 가이드라인 대비 9% 절감
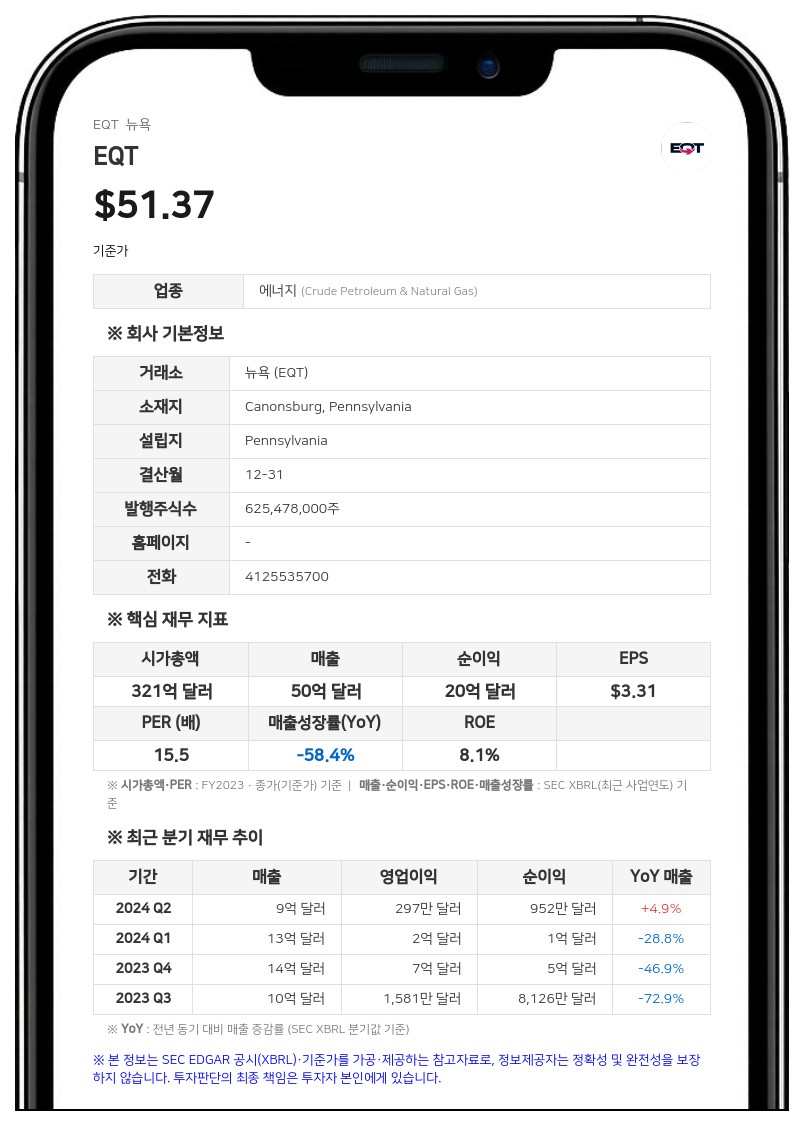
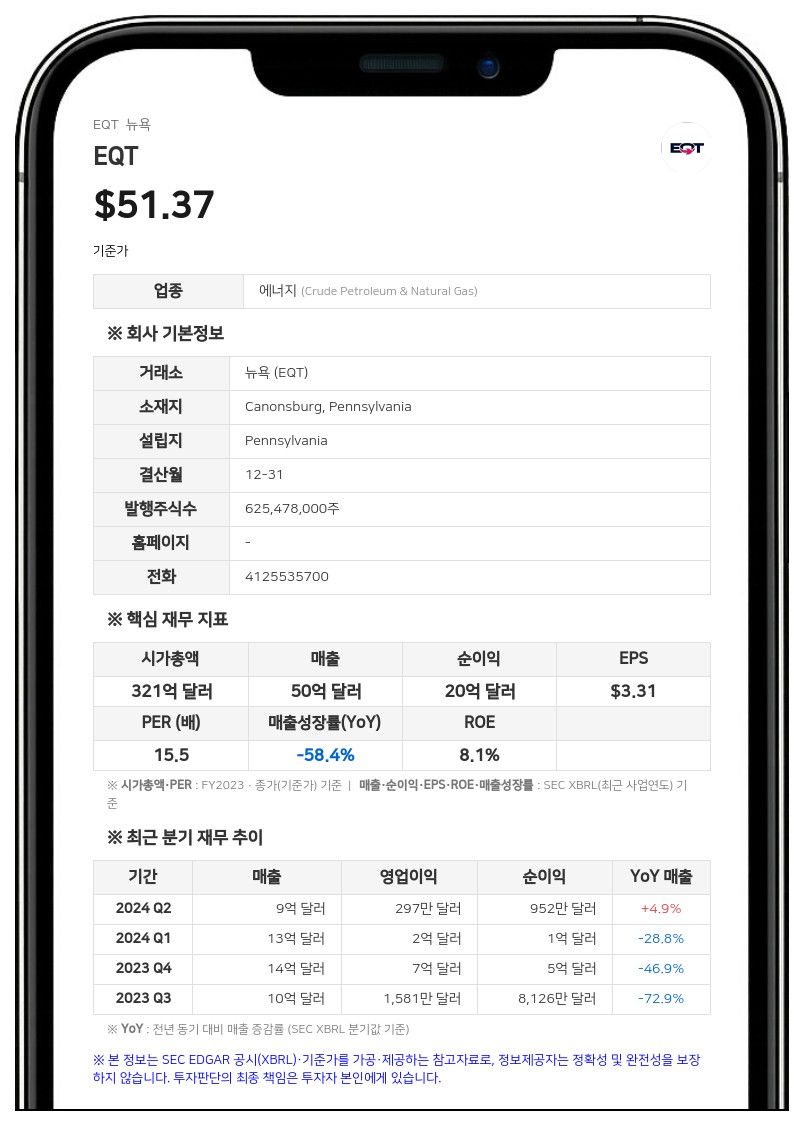
2분기 매출 및 수익성 지표를 살펴보면, 총 업스트림 영업 매출은 16억 6363만 3000달러로 전년 동기의 24억 2054만 2000달러 대비 감소했다. 순이익은 2억 8144만 8000달러로 전년 동기(8억 5665만 6000달러)보다 줄었으며, EQT 귀속 순이익은 2억 1142만 5000달러(주당순이익 0.34달러)를 기록했다. 일회성 요인 등을 제외한 조정 EQT 귀속 순이익은 2억 4353만 달러(조정 주당순이익 0.39달러)로 집계됐다. 조정 EBITDA는 12억 299만 달러, EQT 귀속 조정 EBITDA는 10억 6703만 2000달러를 각각 기록했다. 영업활동으로 인한 순현금흐름은 10억 4800만 달러였다.
EQT 코포레이션은 압축 설비 투자에 따른 기존 및 신규 우물의 생산성 향상과 감퇴율 완화 효과를 반영하여 2026년 연간 생산량 가이드라인을 기존 대비 약 90 Bcfe 상향 조정해 2,375 ~ 2,450 Bcfe로 제시했다. 반면 연간 자본 지출 가이드라인은 기존 계획보다 2500만 달러 축소했다. 회사는 3분기 판매량 가이드라인을 570 ~ 620 Bcfe로 설정했으며, 3분기 중 34 ~ 50개의 순 우물을 가동(TIL)할 계획이다. 3분기 유지 자본 지출은 5억 1000만 ~ 5억 8000만 달러, 성장 자본 지출은 2억 ~ 2억 4000만 달러로 예상된다.
회사는 이번 분기 운영 면에서 셰일 개발 역사상 가장 긴 29,000피트 이상의 수평정 시추에 성공하며 분지 내 24시간 시추 기록과 회사 자체 48시간 시추 기록을 경신했다. 또한, 다양한 상업적 계약과 인수합병을 완료했다. Competitive Power Ventures(CPV)와 10년 장기 계약을 체결하고 웨스트버지니아주 도드리지 카운티의 CPV Shay Energy Center에 일일 325,000 Dth의 천연가스를 공급하기로 합의했다. 아시아의 대형 통합 에너지 기업과는 2028년부터 5년간 연간 50만 톤의 LNG를 공급하는 인수 계약(SPA)을 체결했다. 아울러 뉴잉글랜드 지역의 프로판 저장 및 분배 터미널을 보유한 블랙라인 미드스트림(Blackline Midstream) 인수를 7700만 달러에 완료했다. MVP Southgate 프로젝트의 경우 주요 규제 승인을 모두 확보함에 따라 2026년 말까지 건설을 완료하기 위해 8500만 달러의 자본 기여금 집행을 가속화하기로 결정했다.
2026년 6월 30일 기준 EQT 코포레이션의 총 부채는 56억 5571만 4000달러, 순 부채는 55억 4285만 1000달러로, 2025년 12월 31일 기준 총 부채(78억 328만 달러)와 순 부채(76억 8953만 3000달러) 대비 감소했다. 회사는 분기 종료 후 2026년 만기 사채 1억 1500만 달러를 상환했다. 회사는 35억 달러 규모의 회전 신용 한도 중 5200만 달러를 차입 중이며, 가용 유동성은 약 36억 달러 수준이다.
EQT 코포레이션은 애팔래치아 분지에 집중된 업스트림 및 미드스트림 사업을 영위하는 미국의 수직 통합형 천연가스 기업이다.
#EQT #EQT #실적발표 #천연가스
※ 본 보고서는 AI가 생성한 참고 자료로, 번역 과정 및 기사 작성 과정에서 문맥상 오류가 포함될 수 있습니다.
투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
데이터투자 공시팀 pr@datatooza.com


