






















매출 전년 대비 20% 증가, 계속영업 순이익 1200만 달러 달성
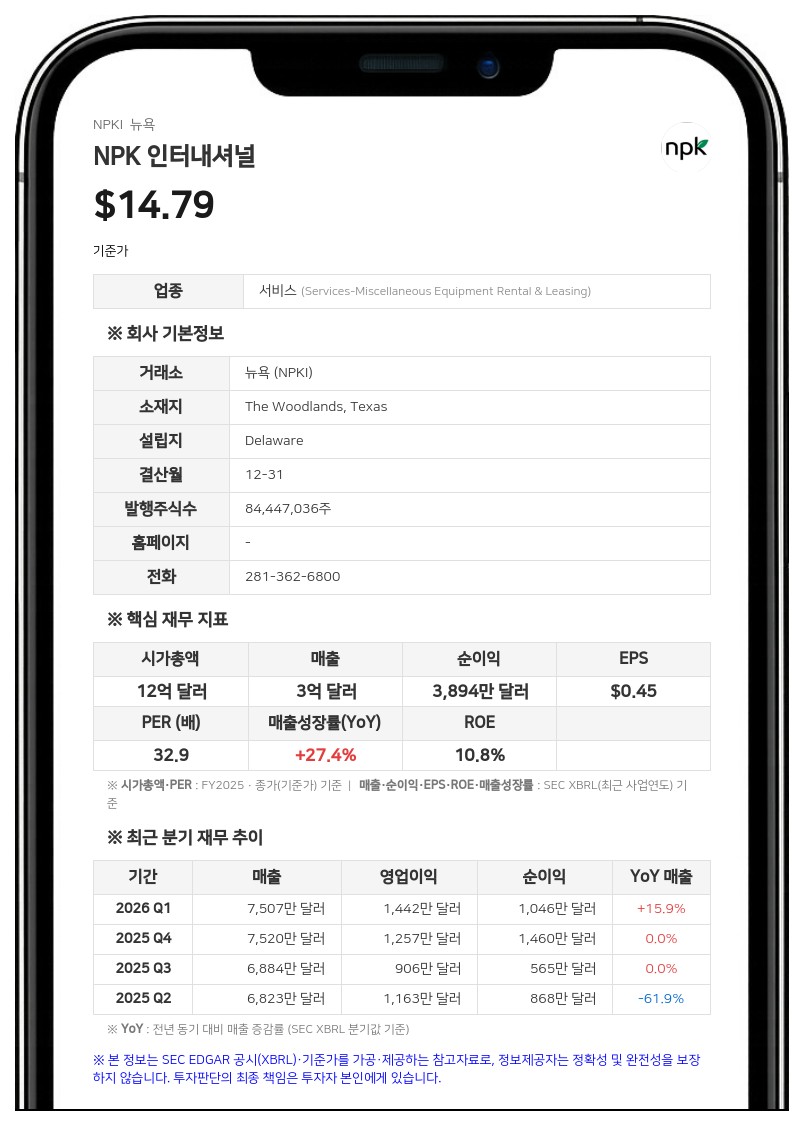
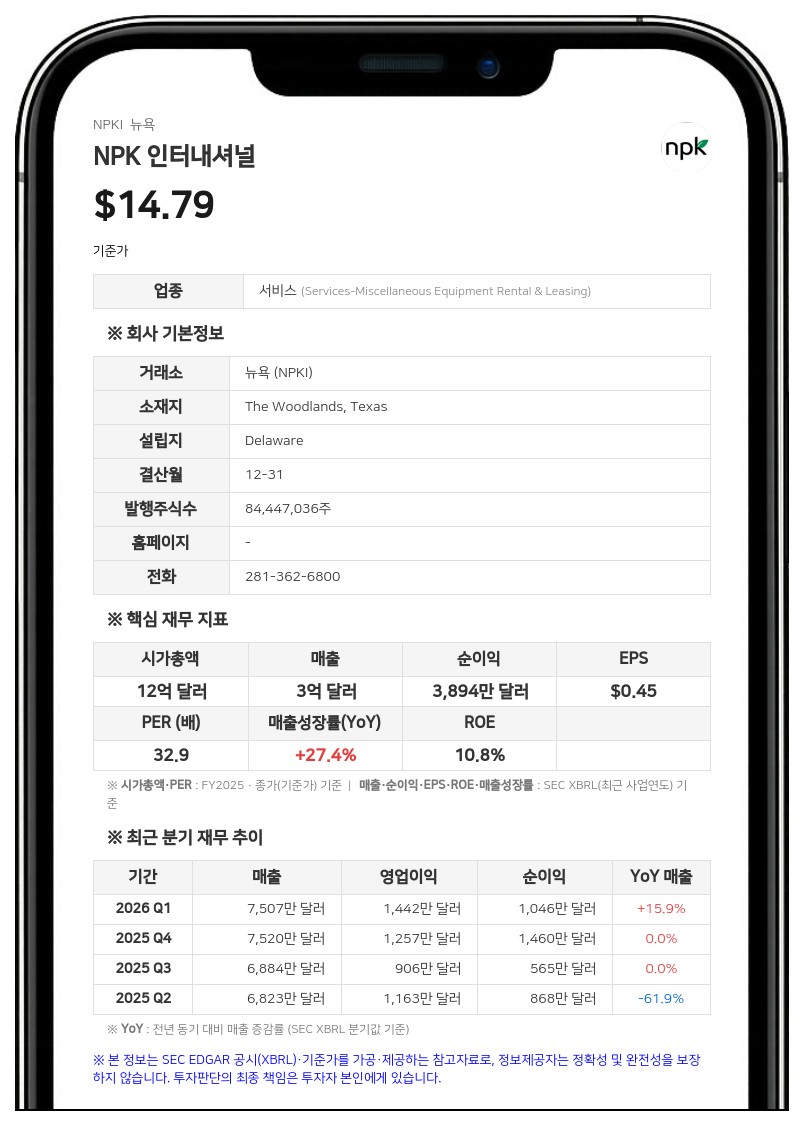
2026년 2분기 매출은 전년 동기의 6820만 달러 대비 20% 증가한 8160만 달러를 기록했다. 계속영업 영업이익은 1610만 달러로 전년 동기의 1160만 달러 대비 증가했으며, 영업이익률은 19.7%를 기록했다. 계속영업 순이익은 전년 동기의 880만 달러에서 증가한 1200만 달러로 집계됐다. 계속영업 조정 EBITDA는 전년 동기 대비 37% 증가한 2570만 달러를 기록했으며, 마진율은 31.5%였다.
대여 및 제품 판매 부문 성장
사업 부문별로 살펴보면, 특수 대여 및 관련 서비스 매출은 전년 동기 대비 16% 증가한 5360만 달러를 기록했다. 이는 전력 송전 프로젝트를 지원하는 주요 고객사들의 강력한 수요와 최근 인수한 사업의 영향에 따른 것이다. 제품 판매 매출은 전년 동기 대비 28% 증가한 2800만 달러로, 유틸리티 기업들의 지속적인 수요에 힘입어 최근 2년 내 분기 기준 최고 수준을 기록했다.2026년 2분기 판관비(SG&A)는 1420만 달러로 매출의 17.4%를 차지해 전년 동기의 1370만 달러(매출의 20.0%) 대비 비율이 개선됐다. 이번 분기 판관비에는 이사회의 보상위원회가 지난 5월 장기 인센티브 보상에 대한 퇴직 자격 조건을 변경함에 따라, 퇴직 자격이 있는 임원 및 직원에 대한 보상 비용 가속화로 발생한 90만 달러의 일회성 비용이 포함됐다.
회사는 루이지애나주 캐런크로(Carencro)의 제조 시설 생산 능력을 현재 수준보다 약 50% 확장하는 프로젝트를 진행 중이다. 이 프로젝트는 2027년 중반까지 완공 및 가동을 목표로 하고 있으며, 총 4000만 달러에서 4500만 달러가 투자될 예정이다. NPK 인터내셔널은 이번 2분기 동안 해당 프로젝트에 410만 달러를 투자했다.
재무 상태 및 연간 전망
2026년 6월 30일 기준 NPK 인터내셔널은 총 현금 840만 달러, 총 부채 1060만 달러를 보유하고 있다. 선순위 담보 회전 신용 한도(senior secured revolving credit facility)에 따른 가용 유동성은 1억 4800만 달러이다. 2분기 영업활동 현금흐름은 2190만 달러를 기록했으며, 자본 투자는 대여용 매트 플릿 성장과 제조 시설 확장 프로젝트를 중심으로 1600만 달러가 사용됐다.NPK 인터내셔널은 2026년 연간 실적 전망치를 상향 조정했다. 회사는 2026년 연간 매출이 3억 1300만 달러에서 3억 2300만 달러 사이가 될 것으로 예상했다. 연간 조정 EBITDA는 9700만 달러에서 1억 300만 달러 사이로 전망했다. 연간 자본 지출(Capex) 전망치는 6500만 달러에서 8000만 달러 사이로 조정됐으며, 이 중 2000만 달러에서 2500만 달러가 제조 시설 확장에 배정됐다. 자본 지출 계획의 축소는 주로 제조 시설 확장 지출의 시기 변경을 반영한 것이며, 2027년 중반 완공 목표에는 영향이 없다.
NPK 인터내셔널은 재활용 가능한 합성 매트 제품을 제조, 판매, 대여하며 계획, 물류, 현장 복구 등 전반적인 서비스를 제공하는 작업장 접근 솔루션 기업이다. 송전, 재생 에너지, 석유 및 가스 탐사, 파이프라인, 석화, 건설 등 주요 인프라 시장에 서비스를 제공하고 있다.
#NPK인터내셔널 #NPKI #실적발표 #EBITDA #가이던스
※ 본 보고서는 AI가 생성한 참고 자료로, 번역 과정 및 기사 작성 과정에서 문맥상 오류가 포함될 수 있습니다.
투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
데이터투자 공시팀 pr@datatooza.com


