






















인수 반영 최근 12개월 프로포마 매출 38억 6709만 달러…순총부채비율 4.2배
이번 채권은 증권법상 등록 없이 사모 방식으로 발행되며, 규칙 144A에 따른 적격기관투자자(QIB)와 레귤레이션 S에 따른 미국 밖 비미국인 투자자만을 대상으로 한다. 회사는 조달 자금을 보유 현금, 차입금과 함께 AMS 인수 대금과 관련 수수료·비용(AMS 순부채 등 일부 재무상태표 항목 포함) 지급에 쓸 계획이다.
또한 제2차 수정·재작성 신용계약에 따른 다른 차입금 상환, 2027년 2월 15일 만기 표면금리 4.000% 채권의 상환에도 쓰고, 나머지는 일반 운영자금으로 쓸 예정이다. 인수가 2027년 6월 25일(연장 가능)까지 완료되지 않으면 회사는 이번 채권 가운데 4억 5000만 달러를 최초 발행가의 100%에 미지급 경과이자를 더한 가격으로 의무 상환해야 한다.
HB 풀러는 지난 6월 25일 AMS 이사회와 AMS 발행 주식 전량을 주당 285펜스, 총 약 6억 5900만 파운드에 현금 인수하는 조건에 합의했으며, AMS 주주들은 8월 12일 인수를 승인했다.
인수 반영 프로포마 재무 정보
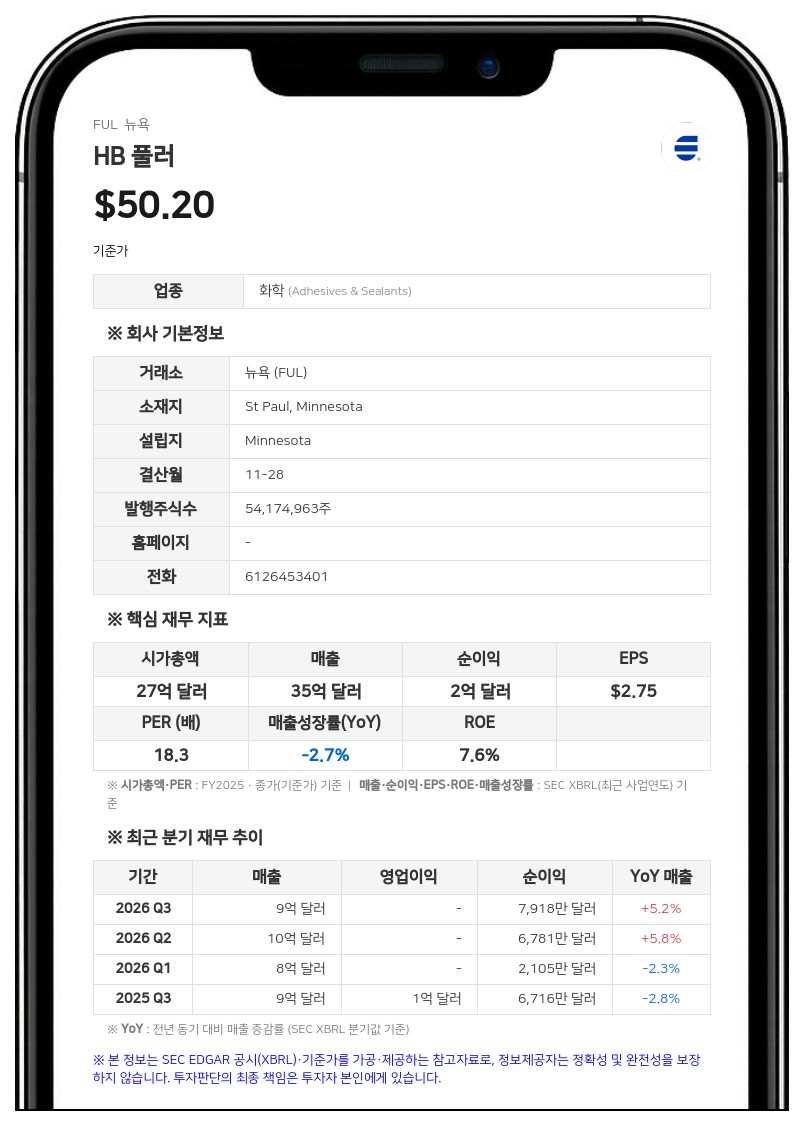
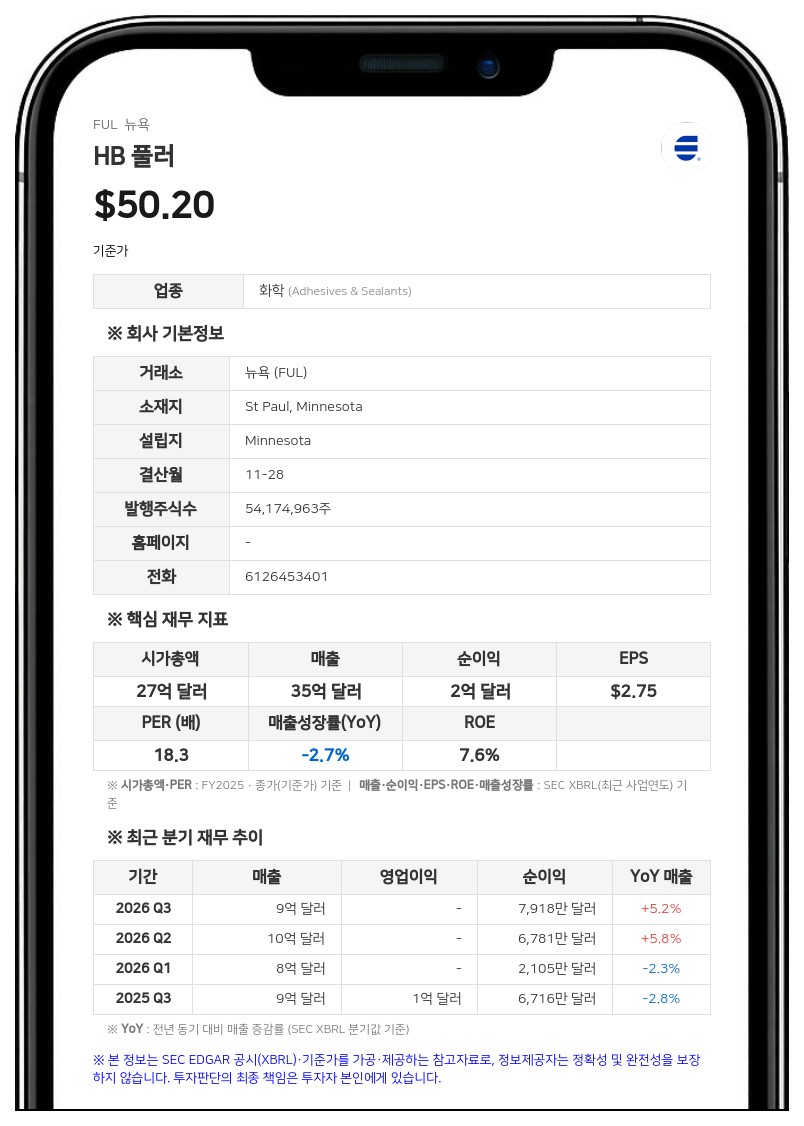
회사는 채권 사모 투자설명서(offering memorandum)에 담긴 미감사 요약 프로포마 재무 정보도 함께 공개했다. HB 풀러의 최근 12개월(8월 29일 종료)과 AMS의 최근 12개월(6월 30일 종료) 실적을 합치고 회계기준 전환과 인수 관련 조정을 반영한 것으로, 합산 매출은 38억 6709만 3000달러다. HB 풀러 단독 매출 35억 5407만 7000달러에 AMS 매출 3억 1301만 6000달러가 더해졌다.프로포마 귀속 순이익은 1억 34만 달러로 HB 풀러 단독(1억 9776만 2000달러)보다 적다. AMS 순이익 495만 6000달러가 더해졌지만 국제회계기준(IFRS)에서 미국 회계기준(GAAP)으로의 전환과 회계정책 조정으로 107만 2000달러가 줄었다. 인수 무형자산 상각비, 인수 관련 차입에 따른 추가 이자비용, 재고 공정가치 상향 조정 등을 반영한 프로포마 조정으로도 1억 130만 6000달러가 줄었다.
비GAAP 지표인 조정 상각전영업이익(EBITDA)은 7억 1346만 2000달러로 HB 풀러 단독(6억 5651만 달러)보다 많다. 프로포마 이자비용은 2억 1770만 1000달러로 HB 풀러 단독(1억 3935만 2000달러)보다 늘었다.
프로포마 기준 순담보부채비율은 2.5배, 순총부채비율과 조정 EBITDA 대비 순부채 비율은 각각 4.2배, 이자보상배율은 3.3배다. 회사는 이 정보가 SEC 규정 S-X Article 11에 따라 작성된 것이 아니며, 과거 실적이 미래 영업 성과를 반드시 나타내는 것은 아니라고 밝혔다. AMS 실적은 기간별 평균 환율(2025년 연간 파운드당 1.3195달러 등)로 달러 환산됐다.
HB 풀러는 미국 미네소타주 세인트폴에 본사를 둔 글로벌 접착제 전문 기업으로, 전 세계 다양한 산업군에 기능성 코팅제, 접착제, 밀봉제 등을 개발 및 공급하고 있다.
주지숙 데이터투자 기자 pr@datatooza.com




