

10월 생산량 7만 1400kg으로 손익분기점 약 30% 상회…2027년 은행 리볼빙 한도 구축·담보 어음 텀론 전환 계획
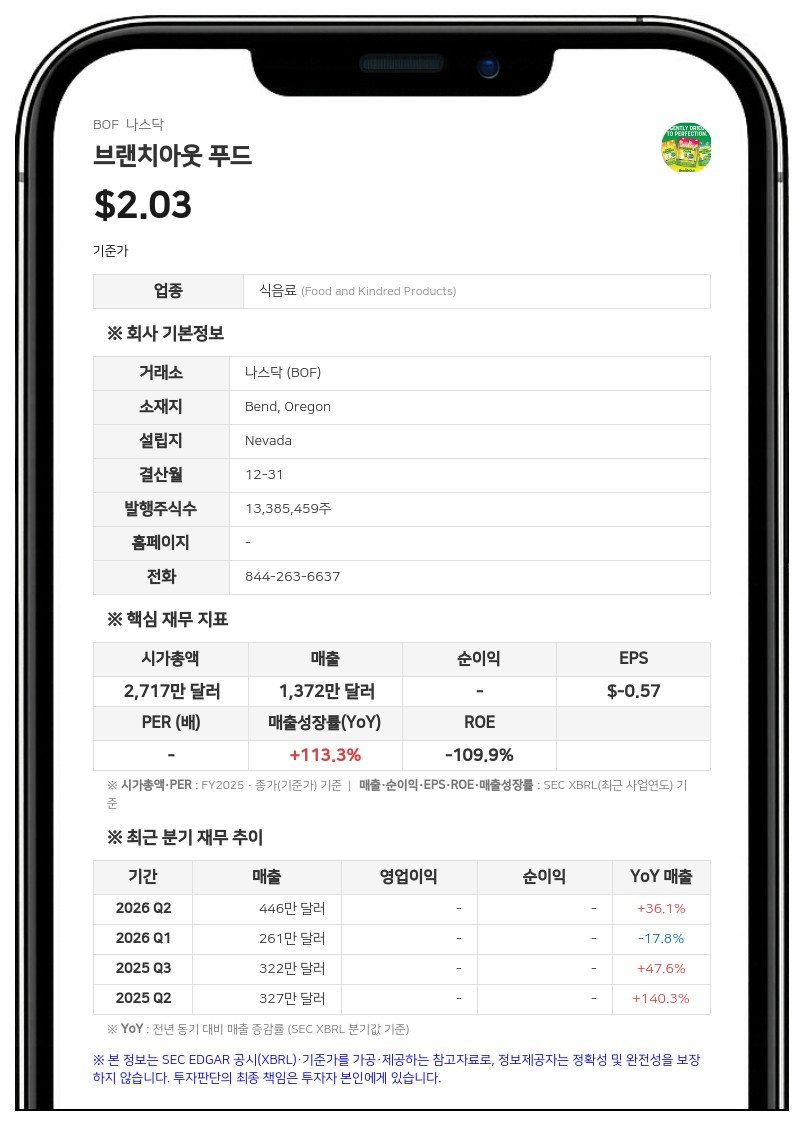
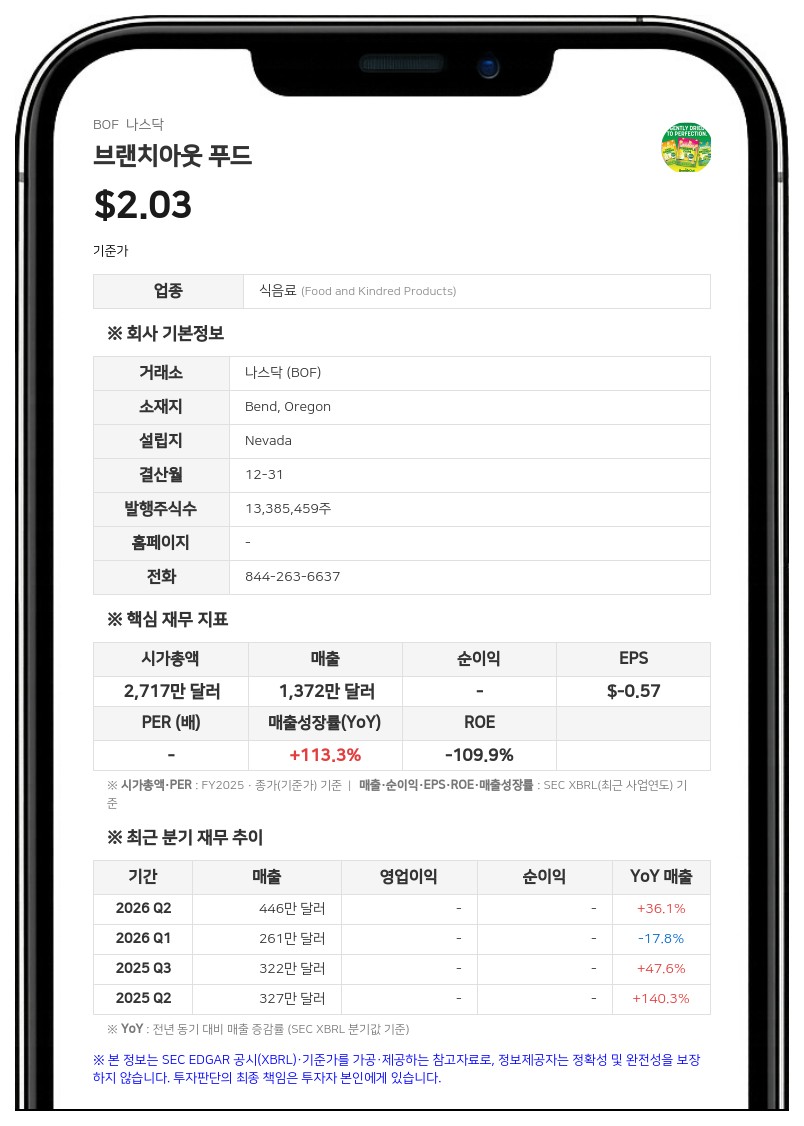
회사는 2027년 목표가 기존 상시 판매 프로그램과 계약된 원료 주문, 현재 생산능력을 바탕으로 한 것이라고 설명했다. 회사는 2027년에 들어설 때 반복 매출 기반이 분기당 약 400만 달러 수준으로 마련될 것으로 보고 있으며, 원료 매출은 2025년 약 200만 달러에서 2026년 약 600만~700만 달러로 약 3배 늘고 2027년에는 1000만 달러를 넘어설 것으로 전망했다. 주요 원료 고객 한 곳은 2027년 상반기까지 프로그램을 약 300만 달러 늘렸다. 다만 분기 매출은 고객 주문과 인도 시점에 따라 달라질 수 있으며, 현재로서는 2027년 1분기 매출이 2026년 4분기보다 낮을 가능성이 크다고 밝혔다. 4분기 전망치는 전년 동기 대비 50~75% 늘어난 수준으로, 대부분이 이미 인도됐거나 12월 31일까지 인도하기 위해 생산 중이지만 연말에 인도가 몰려 있어 일부는 2027년 1분기로 넘어갈 수 있다고 회사는 덧붙였다.
2026년 연간 매출 전망치는 약 1440만~1540만 달러로, 2025년(1370만 달러)보다 약 5~12% 많다. 이 가운데 페루 피스코 공장에서 생산한 제품의 핵심 매출은 약 1300만~1400만 달러로 2025년 약 920만 달러보다 약 41~52% 늘어날 것으로 회사는 예상했다. 제3자 생산업체에서 사들인 자두 제품을 되파는 비핵심 재판매 매출은 2025년 약 450만 달러에서 2026년 약 140만 달러로 줄고, 앞으로는 발생하지 않을 전망이다.
에릭 힐리(Eric Healy) 최고경영자(CEO)는 "3분기 매출은 135만 달러로 10월에 예고한 약 100만 달러를 웃돌았다"며 "자체 공장에서 만드는 핵심 사업은 올해 40% 넘게 성장할 궤도에 있다"고 말했다. 그는 비핵심 자두 재판매 사업이 2025년 공장 자금 마련에 도움이 됐지만 회사가 지향하는 사업이 아니어서 철수했으며, 매출이 반복 매출 프로그램 중심으로 옮겨가고 있다고 설명했다.
생산량 확대와 신규 고객 확보
회사는 전처리 공정을 확대하고 두 번째 120kW REV 기계를 가동해 7월부터 9월까지 생산량을 약 80% 늘렸고, 10월에는 월간 기준 사상 최대인 7만 1400kg을 생산했다고 밝혔다. 이는 추정 손익분기점인 월 약 5만 5000kg(최근 비용 기준 연 매출 약 2200만 달러)보다 약 30% 많은 규모로, 10월 공장 생산 속도는 연환산 매출 약 3000만 달러 수준이었다. 회사는 기존 시설에서 월 약 9만~10만kg을 생산하는 것을 목표로 하고 있다.신규 고객도 확보했다. 또 다른 대형 창고형 할인점 체인이 2027년 1분기에 인도할 딸기 제품을 처음 주문해 회사의 창고형 할인점 채널이 넓어졌다. 힐리 CEO는 구매주문이 확정되는 대로 앞으로 몇 달 동안 추가 신규 주문을 발표할 것으로 예상한다고 말했다. 회사의 최대 소매 고객인 창고형 할인점 체인은 2027년 중반 크런치 치즈 스틱(Crunchy Cheese Sticks)을 순환 판매할 계획이며, 이 고객과의 두 번째 제품군이 된다.
신규 유통업체 2곳이 회사의 과일 제품군을 일반 식료품점 채널에 공급하는 계약을 맺고 있으며, 치즈 제품군은 2027년 편의점 채널 출시가 계획돼 있다. 건조 치즈케이크 스낵(Dried Cheesecake Snacks)은 연말 연휴 시즌에 맞춰 한 대형 창고형 할인점 체인의 텍사스 지역 매장에서 출시된다. 유럽에서는 파리의 첫 유럽 무역박람회에 이어 이달 독일에서 두 번째 박람회에 참가하며, 대형 유통업체와 소매업체들의 관심을 받고 있다고 회사는 밝혔다. 회사는 유럽 건조 과일 시장이 미국보다 클 수 있다고 보고 있다.
이익률 개선과 2027년 자금 계획
3분기 매출은 135만 2293달러로 전년 동기 319만 759달러 대비 57.6% 줄었고, 영업손실은 183만 7563달러였다. 3분기 조정 매출총이익률(비GAAP)은 14.8%로 상반기 12.9%보다 높아졌으나 전년 동기 37.4%에는 못 미쳤다. GAAP 기준 매출총이익률은 마이너스 5.1%로, 회사는 정시 납품을 위한 항공 운송, 외주 포장업체의 일회성 재고 조정, 현물 가격의 원재료 구매가 영향을 줬다고 설명했다. 조정 매출총이익은 매출원가에 포함된 감가상각비와 고객 납기에 맞춘 항공 운송비를 제외한 값이다. 3분기 EBITDA 기준 손실은 99만 1000달러로 전년 동기 123만 4000달러보다 줄었다.존 달폰시(John Dalfonsi) 최고재무책임자(CFO)는 일시적·주기적인 엘니뇨 기상 현상으로 블루베리·딸기·망고 등 일부 과일의 원재료 비용이 단기적으로 올라 이익률에 일시적으로 영향을 줄 수 있다고 밝혔다. 다만 계약된 제철 원재료가 현물 구매를 대체하면서 장기 비용 구조는 훨씬 탄탄해질 것으로 기대한다고 말했다.
회사는 2027년 상업은행과 리볼빙 신용 한도를 마련하고, 카우프만 캐피털(Kaufman Kapital)에 대한 400만 달러 규모의 선순위 담보 어음을 기한부 대출(텀론)로 전환할 계획이며 은행들과 논의 중이라고 밝혔다. 9월 30일 기준 총차입금 810만 달러에는 2027년 1월 만기인 이 선순위 담보 어음과 2027년 12월 만기인 카우프만 캐피털 전환사채 290만 달러가 포함돼 있다. 달폰시 CFO는 현재 모델을 기준으로 2027년에는 추가 자본이 필요하지 않을 것으로 예상한다고 말했다.
회사는 2027년 우선 과제로 3월 31일까지 페루 공장에서 포장 작업을 시작해 연말까지 포장의 약 80%를 페루에서 처리하는 것, 신규 고객 3곳 확보, 미국 영업비용을 월 약 27만 5000달러 이하로 관리하는 것을 제시했다.
브랜치아웃 푸드는 미국 오리건주 벤드에 본사를 두고 REV 탈수(건조) 기술로 과일·채소·유제품 기반 스낵과 원료를 생산하는 식품 기술 기업이다.
박노중 데이터투자 기자 netpark@datatooza.com