

메모리 의구심 속출에도 저평가 매력 근거로 비중확대 유지
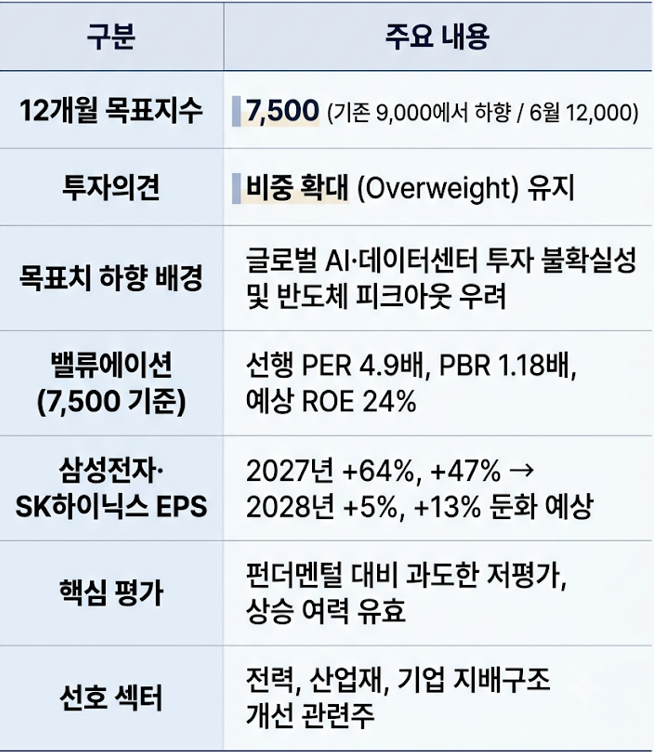
(출처 : gemini 생성) 골드만삭스가 지난 17일 보고서를 내고 코스피 12개월 목표치를 종전 9000에서 7500으로 낮췄다. 메모리 반도체 호황 지속 여부에 대한 투자자 의구심이 증시 반등을 가로막고 있다는 분석을 내놓으면서도 비중확대 의견은 유지했다.
이미지 확대보기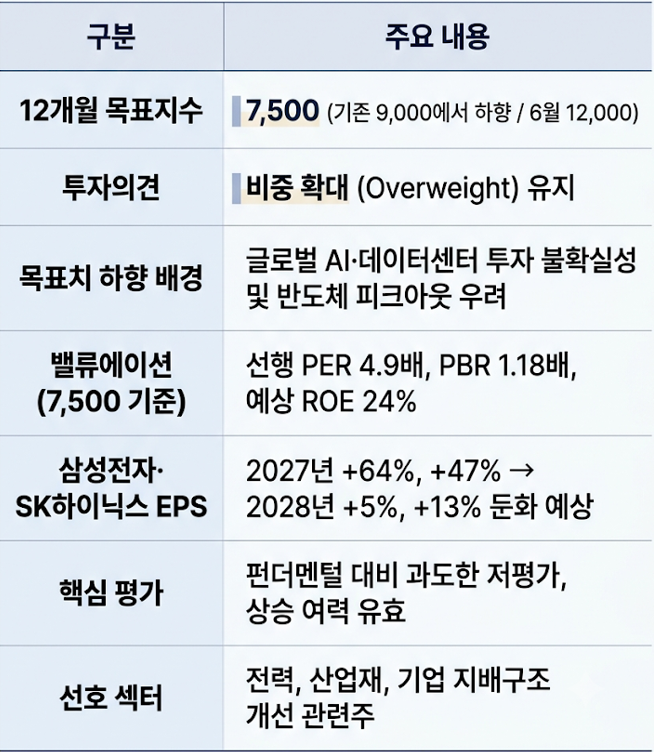
존 권 골드만삭스 연구원은 "올해 하반기 한국 증시의 변동성이 커지고 이익 전망치 상향 속도가 둔화했다"며 "시장이 기업의 펀더멘털을 주가에 충분히 반영하는 데 여전히 주저하고 있다는 점을 감안해 코스피 목표치를 낮췄다"고 설명했다.
골드만삭스는 삼성전자와 SK하이닉스를 뺀 한국 기업들의 주당순이익(EPS) 증가율 전망치가 낮아진 점을 짚었다. 반도체를 제외한 기업들의 2026년 EPS 증가율 전망치는 지난 1월 28%에서 지난달 84%까지 상승했으나 이달 들어 81%로 후퇴했다. 2027년 수치 역시 지난 7~8월 20%에서 지난 9월 18%, 지난 10월 15%로 내려앉았다.
반도체 공급 부족이 2028년을 넘어 2030년까지 이어질 가능성이 있지만 시장 불안이 상단을 누르고 있다는 진단이다. 삼성전자와 SK하이닉스의 EPS 증가율은 2027년 각각 64%, 47%에서 2028년 5%, 13%로 둔화할 전망이다. 권 연구원은 "메모리 반도체 호황이 얼마나 지속될지를 두고 투자자들의 의구심이 이어지면 주가가 기업 수익성이 뒷받침하는 수준을 밑돌 수 있다"고 말했다.
코스피는 지난 6일 장중 5000선을 내줬고, 지난 17일에는 전 거래일 대비 132.02포인트(2.59%) 떨어진 4968.48로 장을 마쳤다. 종가가 5000선 아래로 내려간 것은 약 9개월 만이다.
골드만삭스는 한국 증시의 저평가 상태를 짚으며 비중확대 의견을 유지했다. 7500선 기준 선행 PER은 4.9배, PBR은 1.18배다. 예상 ROE 24% 기준으로는 7500에 도달해도 적정가 대비 40% 이상 낮다고 분석했다. 권 연구원은 "코스피 목표치 7500에 보수적인 밸류에이션을 적용해도 달러로 환산한 코스피의 12개월 예상 총수익률을 50% 수준으로 예상한다"고 밝혔다.
반도체 지수가 6월 고점 대비 54% 떨어지는 사이 실적 추정치는 오른 점도 언급됐다. 권 연구원은 "현재 메모리주 가격에는 2027년 이익 컨센서스(시장 전망치)가 70% 하향되는 시나리오가 반영돼 있다"며 "D램과 HBM(고대역폭메모리) 물량이 2029년까지 판매됐다는 최근 기업 발표를 감안하면 과도한 수준"이라고 설명했다.
지배구조 개혁도 상승 요인으로 지목됐다. 아시아기업지배구조협회(ACGA)의 올해 평가에서 한국은 2023년보다 5.7점 올라 말레이시아와 공동 5위를 차지했다. 1위는 호주, 2위는 일본, 공동 3위는 싱가포르와 대만이다. 권 연구원은 "내년 정기 주주총회 시즌과 주주환원 확대가 코리아 디스카운트 완화의 계기가 될 것"이라며 "한국 증시의 총주주환원수익률은 올해 약 5%에서 내년 약 8%로 높아질 것"이라고 내다봤다.
국내 증권사들도 눈높이를 내렸다. 대신증권은 지난달 26일 4분기 범위를 5200~6700으로 제시했다. DB증권은 4분기 상단을 1만1700에서 5000~7300으로 내렸다. 지난 7월 하반기 상단을 1만2000으로 잡았던 KB증권은 2027년 코스피 예상치로 5100~9000을 내놓았다
최준혁 데이터투자 기자 jhchoi918@datatooza.com