

순이익 16억 7300만 달러·동일 매장 매출 1.8% 증가…IEEPA 관세 환급 세전 약 2억 5000만 달러 반영
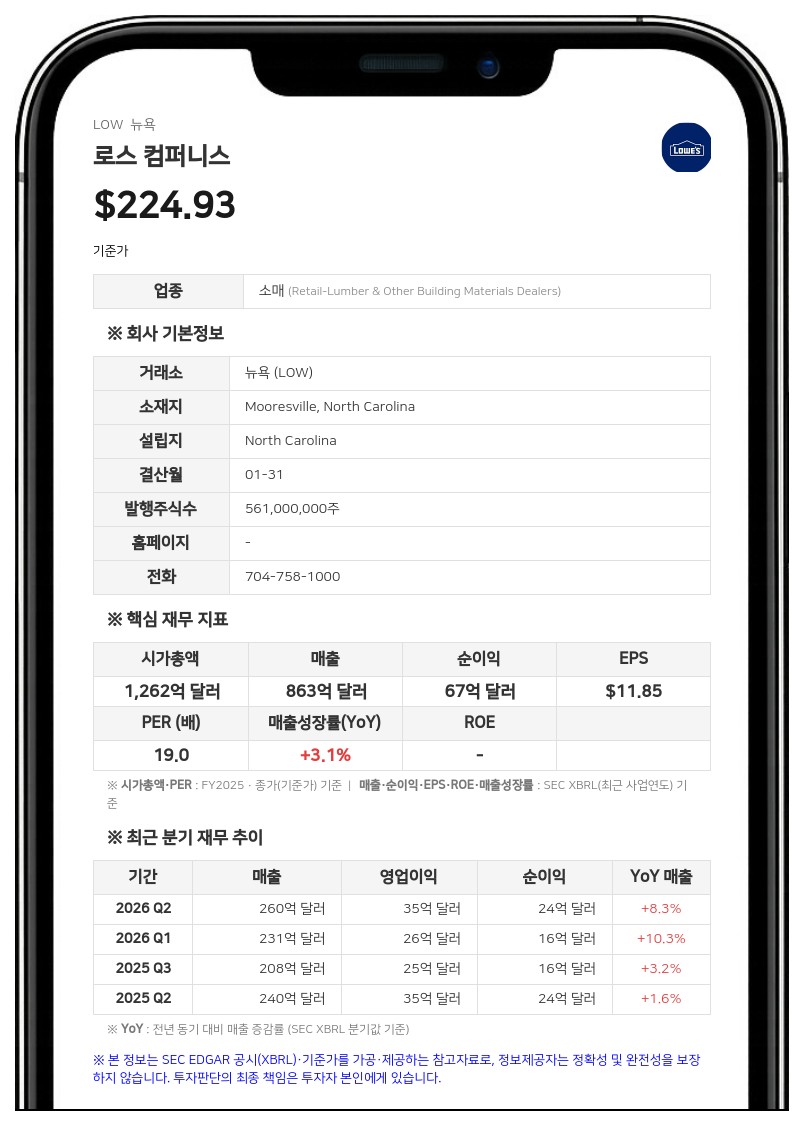
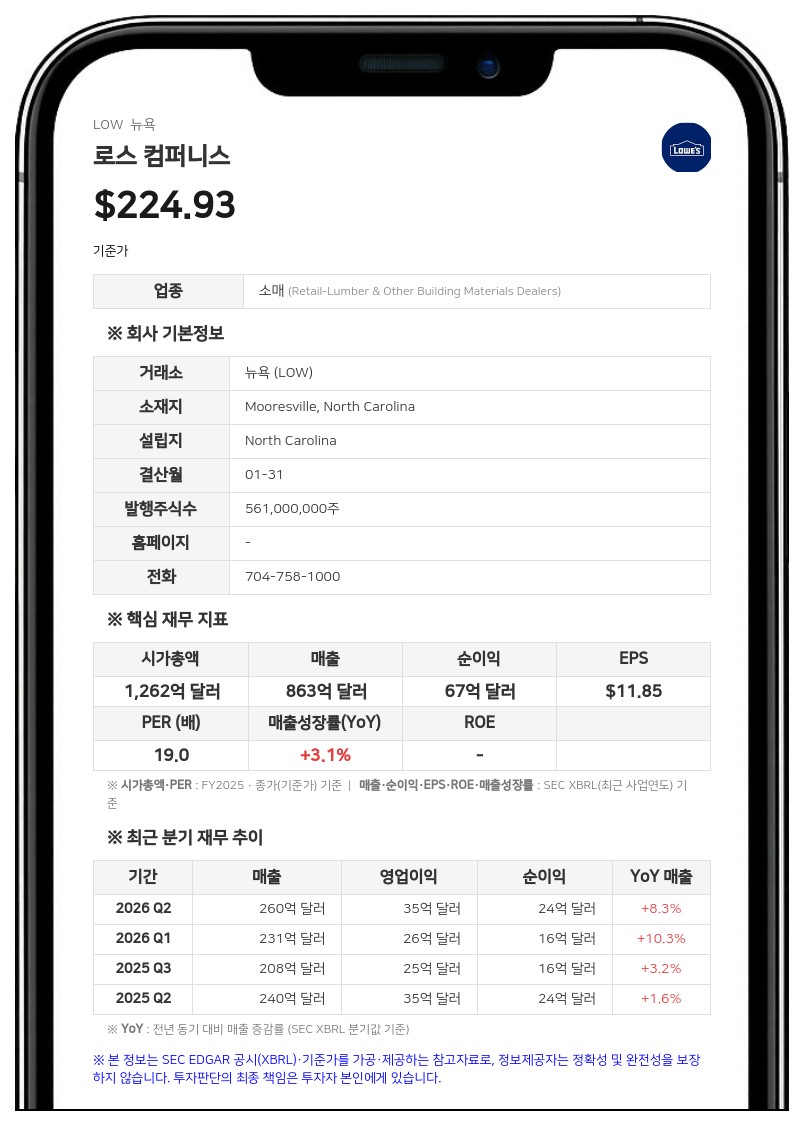
같은 기간 순이익은 16억 7300만 달러로 전년 동기(16억 1600만 달러)보다 늘었고, 희석 주당순이익(EPS)은 2.98달러로 전년 동기 2.88달러를 웃돌았다. 3분기 실적에는 국제비상경제권한법(IEEPA) 관세 환급에 따른 세전 약 2억 5000만 달러의 긍정적 영향이 반영됐으며, 희석 EPS와 조정 희석 EPS 모두 이로 인한 주당 0.34달러의 효과를 포함한다.
회사는 이번 분기 파운데이션 빌딩 머티리얼즈(FBM)와 아티잔 디자인 그룹(ADG) 인수와 관련한 무형자산 상각비로 세전 9600만 달러를 인식했다. 이를 제외한 비GAAP 기준 조정 희석 EPS는 3.10달러로 전년 동기 조정치(3.06달러) 대비 1.3% 증가했다.
동일 매장 매출은 전년 동기 대비 1.8% 증가했다. 회사는 온라인 매출이 17.4% 늘어난 것과 전문 시공업자(Pro) 및 홈 서비스 부문의 견조한 실적이 동일 매장 매출 성장을 이끌었다고 설명했다. 마빈 엘리슨(Marvin R. Ellison) 회장 겸 최고경영자(CEO)는 "6개 분기 연속 동일 매장 매출 증가를 달성했다"며 "토털 홈 전략(Total Home strategy)의 회복력을 보여주는 결과"라고 말했다.
3분기 영업이익은 25억 7500만 달러로 전년 동기 24억 8100만 달러보다 늘었으나, 매출액 대비 영업이익률은 11.32%로 전년 동기(11.92%)보다 0.6%포인트 낮아졌다. 매출총이익률도 32.95%로 전년 동기(34.19%) 대비 하락했다.
연간 매출 전망 상향과 이익률 전망 하향
로스 컴퍼니스는 올해 1~3분기 실적과 현재의 수요 흐름, 사업 전반의 비용 압박을 반영해 2026 회계연도 실적 전망을 수정했다. 연간 총매출 전망치는 기존 약 920억 달러에서 약 925억 달러로 높였고, 동일 매장 매출은 기존 보합(flat)에서 전년 대비 약 0.5% 증가할 것으로 내다봤다.반면 영업이익률 전망치는 기존 11.2%에서 약 11.1%로, 조정 영업이익률 전망치는 기존 11.6%에서 약 11.5%로 각각 낮췄다. 순이자비용 전망치는 기존 16억 달러에서 약 15억 달러로 줄였다. 연간 희석 EPS는 약 11.75달러, 조정 희석 EPS는 약 12.25달러를 제시했으며, 실효세율은 약 24.5%, 설비투자는 최대 25억 달러로 예상했다.
회사는 3분기 중 주주들에게 7억 100만 달러의 배당금을 지급했다. 10월 30일 기준 로스 컴퍼니스는 매장 1762개를 운영하고 있으며, 판매 면적은 1억 9700만 제곱피트다. 회사는 오는 12월 애널리스트·투자자 행사에서 성장 기회를 더 자세히 소개할 예정이라고 밝혔다.
미국 노스캐롤라이나주 무어스빌에 본사를 둔 로스 컴퍼니스는 2025 회계연도 매출 860억 달러 이상을 기록한 주택 개선 용품 기업으로, 약 30만 명의 직원을 두고 1750개 이상의 매장과 540개 지점, 120개 물류센터를 운영하고 있다.
#로스컴퍼니스 #LOW #실적발표 #미국증시 #유통업
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com