

4분기 매출 13억 달러·조정 EPS 2.11달러…2027 회계연도 매출 가이던스 54억 5000만~56억 5000만 달러 제시
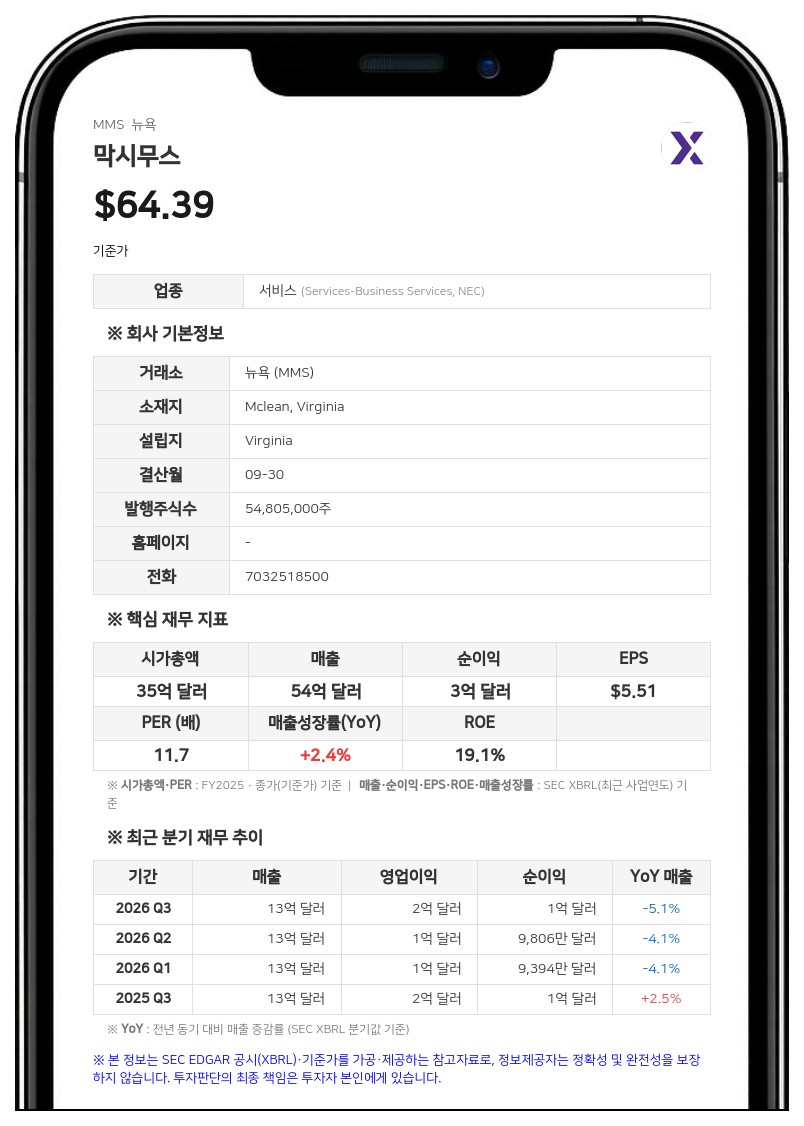
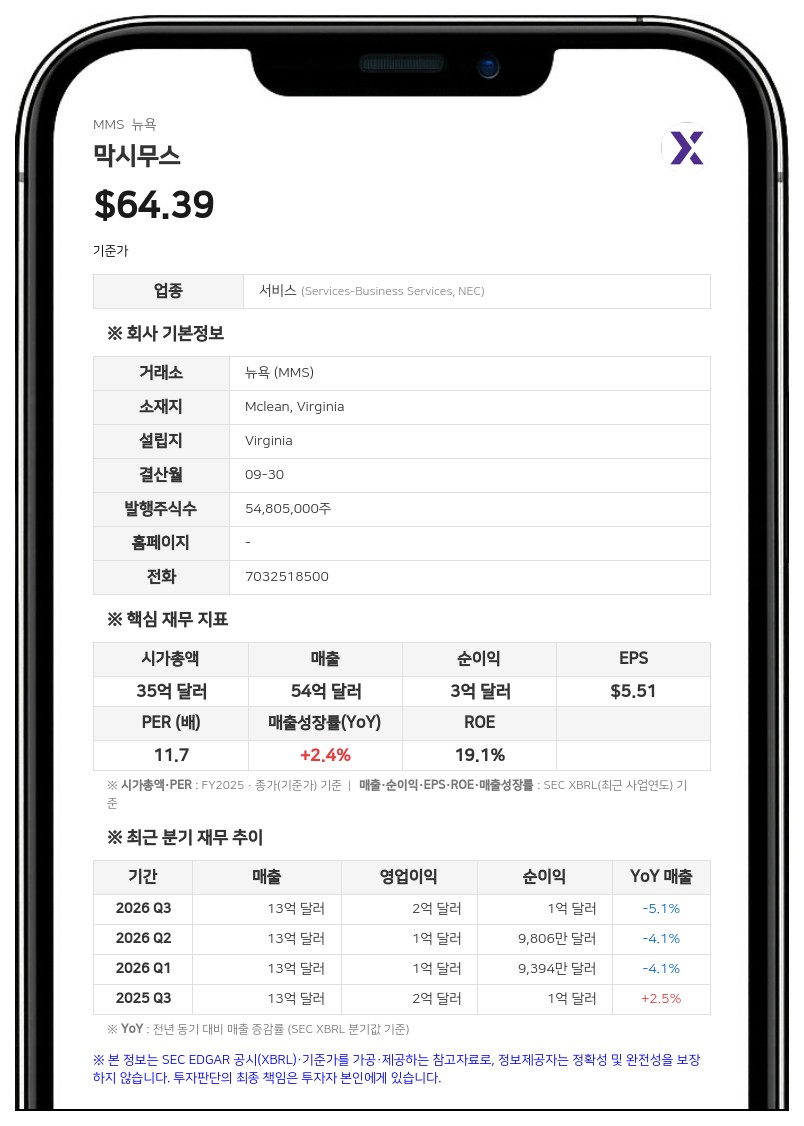
2026 회계연도(2025년 10월~2026년 9월) 매출은 52억 3079만 달러로 전년 54억 3128만 달러 대비 3.7% 감소했다. 회사는 2025 회계연도에 있었던 자연재해 지원 업무 증가와 일시적인 임상 프로그램 물량 급증이 2026 회계연도에는 같은 수준으로 나타나지 않았다고 설명했다. 매출은 회사 가이던스 범위 안에 들었다.
영업이익은 6억 1354만 달러로 전년(5억 2829만 달러) 대비 16.1% 늘었고, 순이익은 3억 9260만 달러로 전년 3억 1903만 달러 대비 23.1% 증가했다. 영업이익률은 11.7%, 조정 EBITDA 마진(비GAAP)은 14.2%로 전년 9.7%, 12.9%에서 개선됐다. 희석 주당순이익(EPS)은 7.27달러로 전년 5.51달러보다 늘었다.
무형자산 상각 등을 제외한 조정 희석 EPS(비GAAP)는 8.24달러로 전년 7.36달러 대비 12.0% 늘며 가장 최근 수정한 회사 가이던스 범위의 상단을 넘어섰다. 회사는 자동화를 비롯한 기술 기반 생산성 향상, 비용 관리, 자사주 매입 등 자본 배치 효과를 이익 증가 요인으로 꼽았다.
4분기(7~9월) 매출은 13억 81만 달러로 전년 동기(13억 1842만 달러) 대비 소폭 감소했으나, 영업이익은 1억 5742만 달러로 전년 동기 1억 2286만 달러 대비 28.1% 증가했다. 4분기 순이익은 9701만 달러(희석 EPS 1.83달러)로 전년 동기 7529만 달러(희석 EPS 1.32달러) 대비 28.8% 늘었다. 4분기 조정 희석 EPS는 2.11달러로 전년 동기 1.62달러를 웃돌았다.
부문별 실적과 현금흐름
부문별로는 미국 연방 서비스 부문 매출이 약 29억 9000만 달러로 전년 30억 7000만 달러에서 줄었지만, 부문 영업이익률은 18.1%로 전년 15.3%에서 높아졌다. 미국 서비스 부문 매출은 16억 8000만 달러(전년 17억 6000만 달러), 영업이익률은 9.1%(전년 9.7%)였으며, 특정 고객용으로 개발한 소프트웨어 자산 관련 690만 달러의 비현금 손상차손이 포함됐다. 미국 외 부문 매출은 5억 5700만 달러로 전년 6억 달러에서 줄었고 소폭의 영업손실을 냈다.2026 회계연도 영업활동 현금흐름은 1억 1239만 달러, 잉여현금흐름은 6909만 달러로 전년 4억 2937만 달러, 3억 6616만 달러에서 크게 줄었다. 회사는 회계연도 종료 후 11월 13일까지 주요 고객 한 곳으로부터 3억 3000만 달러 이상을 회수했다고 밝혔다. 이 금액은 2026 회계연도 가이던스에 반영돼 있었으며, 회수 우려가 아니라 시기 요인 때문에 2027 회계연도로 넘어갔다고 설명했다.
9월 30일 기준 현금 및 현금성자산은 2억 8000만 달러, 총차입금은 16억 1000만 달러다. 신용계약 기준 순부채(허용 현금 차감) 대비 연결 EBITDA 비율은 1.8배였다. 회사는 아자일 디펜스 인수를 반영한 프로포마 레버리지 비율이 약 2.3배로, 목표 범위인 2~3배 안에 있을 것으로 예상했다.
아자일 디펜스 인수 종결과 2027 회계연도 전망
아자일 디펜스는 전쟁부, 정보기관, 국토안보 및 민간 기관 고객을 지원하는 임무 중심 기술 솔루션 기업이다. 회사는 이번 인수로 국방·국가안보 시장에서 입지를 넓히고 사이버보안, 디지털 현대화, 소프트웨어·분석, 클라우드, AI 기반 임무 지원 서비스 역량을 더하게 된다고 밝혔다. 아자일 디펜스는 2027 회계연도에 약 10개월치 매출을 기여할 것으로 예상되며, 이는 2027 회계연도 가이던스에 포함돼 있다.막시무스는 2027 회계연도 매출 가이던스로 54억 5000만~56억 5000만 달러를 제시했다. 조정 희석 EPS는 7.50~8.00달러, 조정 EBITDA 마진은 약 12.8%, 잉여현금흐름은 7억~8억 달러로 전망했다. 잉여현금흐름 전망에는 매출채권 회수일수(DSO)가 과거 범위인 60~70일로 돌아가는 것과 회계연도 종료 뒤로 넘어온 회수액이 반영됐다.
가이던스는 2027 회계연도에 보훈부 의료 장애 평가(VA MDE) 계약 관련 인센티브 기여가 없다는 것을 전제로 했다. 2026 회계연도에는 첫 3개 분기 합계로 이 인센티브 관련 매출 약 7500만 달러와 조정 EPS 1.05달러 상당의 이익이 반영된 것으로 추정된다. 회사는 2026 회계연도 실적에서 이 인센티브 기여분을 빼면 2027 회계연도 조정 희석 EPS 가이던스 중간값은 약 8% 성장에 해당한다고 밝혔다.
막시무스는 2026 회계연도에 약 260만 주, 약 1억 9200만 달러 규모의 자사주를 매입했다. 11월 13일 기준 가장 최근 이사회 승인분 4억 달러는 전액 남아 있다. 이사회는 지난 10월 5일 보통주 1주당 0.33달러의 분기 현금 배당을 결의했으며, 배당금은 11월 13일 기준 주주에게 11월 30일 지급된다.
막시무스는 정부 기관에 비즈니스 프로세스 관리와 기술 솔루션 등 기술 기반 서비스를 제공하는 기업이다.
#막시무스 #MMS #실적발표 #아자일디펜스 #정부IT서비스
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com