






















Updated : 2026-11-05 (목)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

에스엘, 전장 부품과 타이어 수주 지속에도 산업환경은 다소 아쉬워 - 하나증권

주지숙 기자

입력 2025-05-16 13:45

- 1분기 매출액 1.23조원, 영업이익 1,193억원 기록
- 북미·인도·유럽 매출 감소, 전장 부품 매출 33% 증가
- 인건비 및 관세 영향으로 2025년 영업이익 8% 감소 전망
- 2025년 하반기 인도 신공장 완공과 독일 프리미엄 브랜드향 램프 공급 기대
- 목표가 41,000원, 투자의견 ‘BUY’ 유지
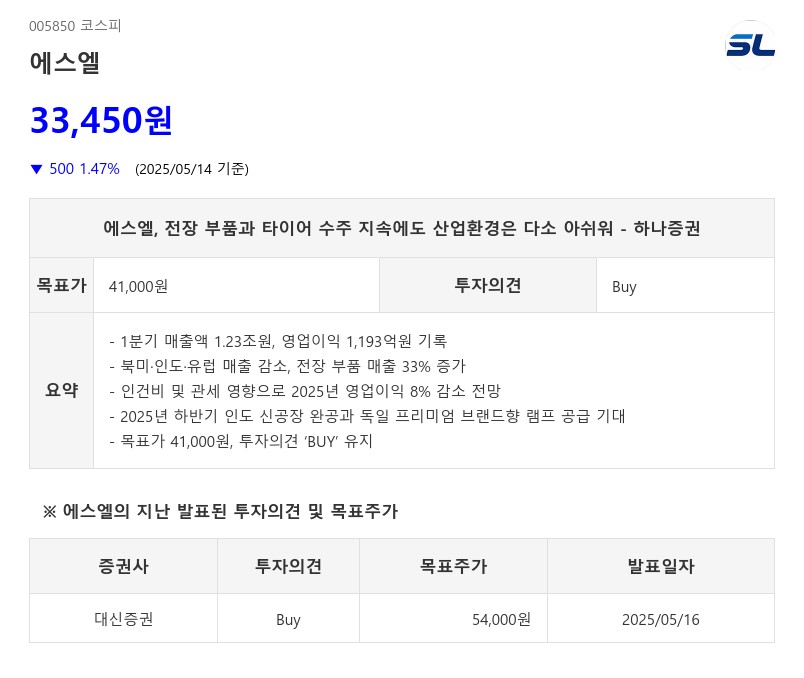
에스엘, 전장 부품과 타이어 수주 지속에도 산업환경은 다소 아쉬워 - 하나증권이미지 확대보기
에스엘은 2025년 1분기 매출액 1조 2,300억원, 영업이익 1,193억원을 기록하며 시장 기대치를 소폭 하회했다. 매출은 전년 동기 대비 1% 감소했고, 영업이익은 14% 줄어 영업이익률은 9.7%로 1.4%포인트 하락했다. 지역별로는 한국, 중국, 남미에서 각각 2%, 5%, 2% 증가했으나 북미, 인도, 유럽에서는 각각 4%, 3%, 20% 감소했다. 제품별 매출은 램프 부문이 5% 감소한 반면, 전장 부품은 33% 증가하며 성장세를 보였다. 다만 인건비, 지급수수료, 보증수리비가 각각 7%, 19%, 13% 상승해 수익성에 부담을 주었다.

특히 북미 법인 SL America는 매출액 3,844억원, 순이익 261억원으로 각각 5%, 19% 감소했고, 당기순이익률은 6.8%로 1.2%포인트 하락했다. 인도 법인 SL Lumax도 매출과 순이익이 각각 5% 감소했으나 당기순이익률은 13.3%로 큰 변동이 없었다. 영업외 수익으로는 해외 관계사 수수료 수익 41억원이 있었으나 외환 관련 손익이 78억원 줄었다.

하나증권은 2025년 에스엘의 매출액을 5조 7천억원, 영업이익을 3,630억원으로 전망하며 매출은 2% 증가하나 영업이익은 8% 감소할 것으로 예상했다. 이는 산업 수요 둔화와 함께 북미 지역에서 임금 상승과 미국 관세 부과로 인한 수익성 악화가 반영된 결과다. 다만 전장 부품군의 신규 아이템인 BMS, SBCM과 e-shifter 매출 증가가 지속되고, 2025년 하반기 인도 푸네 신공장 완공과 2026년 하반기부터 북미 및 유럽에서 독일 프리미엄 브랜드향 램프 공급이 시작되면서 2026년 이후에는 성장성과 수익성 회복이 기대된다.

로봇 부품군은 아직 초기 단계로 의미 있는 매출 발생까지는 시간이 더 필요하다는 평가다. 하나증권은 이러한 전망을 반영해 기존 목표주가 4.2만원에서 4.1만원으로 소폭 하향 조정했으나, 투자의견 ‘BUY’를 유지했다.

주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 5,383.80 ▼300.00
코스닥 678.41 ▼36.54
코스피200 837.78 ▼51.47
암호화폐시황
암호화폐 현재가 기준대비
비트코인 107,999,000 -0.04%
비트코인캐시 387,200 0.26%
이더리움 3,249,000 0.12%
이더리움클래식 10,010 0.00%
리플 1,769 0.00%
퀀텀 1,025 0.49%
암호화폐 현재가 기준대비
비트코인 108,092,000 0.01%
이더리움 3,251,000 0.09%
이더리움클래식 10,000 -0.30%
메탈 354 -0.56%
리스크 271 0.37%
리플 1,770 0.11%
에이다 266 0.00%
스팀 66 -0.90%
암호화폐 현재가 기준대비
비트코인 108,010,000 0.00%
비트코인캐시 386,700 -0.36%
이더리움 3,248,000 0.06%
이더리움클래식 10,040 0.00%
리플 1,770 0.11%
퀀텀 1,011 0.00%
이오타 52 0.00%
