






















LIVE

실시간 국내외공시

중앙백신, 3Q 영업이익 15억...전년비 2%↑
현대에버다임, 3Q 연결 영업손실 15억...적자전환
KCC글라스, 3Q 연결 영업손실 83억...적자지속
티에스 2018-12 M&A 투자조합 등, 씨싸이트 지분 74.94% 전량 매도
티에스2018-12M&A투자조합, 씨싸이트 주식 312만4000주 ↓…지분율 0.00%
유안타씨큐리티즈아시아파이낸셜서비시스프라이빗리미티드, 유안타증권 주식 4만3500주 ↑…지분율 57.56%
영풍, 4196만원 규모 자기주식 2726주 소각 결정
인피니트헬스케어, 정관효력 정지 등 가처분 소송 피소
성창기업지주, 현저한 시황변동 관련 조회공시 요구받아
김은주 대표이사, 신진에스엠 주식 400주 ↑…지분율 14.11%
아이텍, 75억원 규모 제6회 자사 전환사채 만기 전 취득 결정
비엘팜텍, 광동헬스바이오 지분 25.5억원에 처분 결정
키다리스튜디오, 30억원 규모 자기주식 취득 신탁계약 해지 결정
서원 최대주주 조시영 등, 담보·공탁 340만주 해지
에이치엠넥스, 종속회사 에스엠아이의 가온누리시스템 무증자 흡수합병 결정
효성, 최대주주등 지분율 57.23% 유지, 조현준 시간외매수 736주
한양증권, 아이엠스팩1호 지분 5.42% 신규 보유
엘에스일렉트릭, 자회사 엘에스메탈 동관사업 1504억원에 양도
김경호 대표이사, FSN 주식 1만2550주 ↑…지분율 0.18%
김기봉 등 최대주주 측, 미트박스 지분 24.60%로 확대
Updated : 2026-11-05 (목)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

시프트업, 니케 중국 출시 기대감에 초기 매출 서프라이즈 전망 - 미래에셋증권

주지숙 기자

입력 2025-05-19 11:37

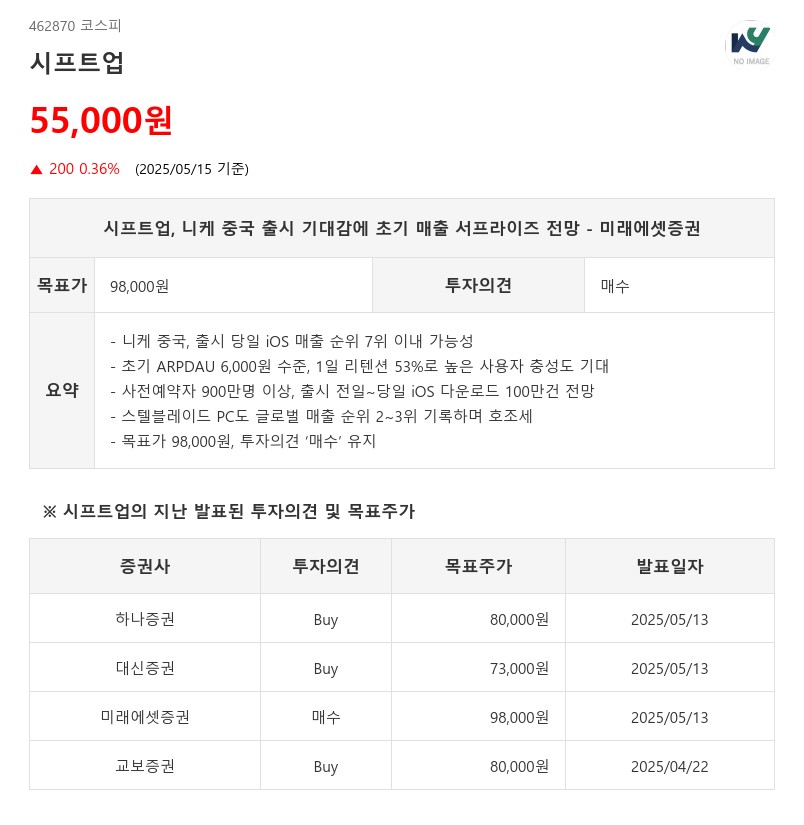
- 니케 중국, 출시 당일 iOS 매출 순위 7위 이내 가능성
- 초기 ARPDAU 6,000원 수준, 1일 리텐션 53%로 높은 사용자 충성도 기대
- 사전예약자 900만명 이상, 출시 전일~당일 iOS 다운로드 100만건 전망
- 스텔블레이드 PC도 글로벌 매출 순위 2~3위 기록하며 호조세
- 목표가 98,000원, 투자의견 ‘매수’ 유지
시프트업, 니케 중국 출시 기대감에 초기 매출 서프라이즈 전망 - 미래에셋증권이미지 확대보기
시프트업은 2025년 5월 22일 예정된 니케 중국 출시를 앞두고 초기 성과에 대한 기대감이 높아지고 있다. 미래에셋증권은 니케 중국이 출시 당일 iOS 매출 순위 7위 이내에 진입할 수 있을 것으로 전망하며, ARPDAU(일일 활성 유저당 평균 매출액)가 글로벌 수준인 6,000원에 달할 경우 5위 이내의 서프라이즈도 가능하다고 판단했다. 중장기적으로는 매출 순위 20위권에 안정적으로 안착할 것으로 예상된다.

니케 중국은 중국 별도 빌드 운영과 현지화 콘텐츠 제공, 글로벌과 다른 캐릭터 스펙 적용으로 인해 미래시 영향이 제한적일 전망이다. 사전예약자 수는 900만명을 넘어섰으며, 출시 전일과 당일 iOS 다운로드 수는 100만건, DAU는 50만명 수준까지 기대된다. ARPDAU가 6,000원을 기록한다면 초기 iOS 일매출 30억원 이상이 가능할 것으로 보인다. 니케의 1일 리텐션은 53%로, 원신, 페이트 그랜드 오더, 우마무스메 등 주요 글로벌 서브컬처 게임 대비 가장 높은 수준이다.

니케 중국에 대한 관심도도 폭발적으로 상승하고 있다. 1월 초 30~40만 수준에 불과했던 니케 중국 키워드 위치지수는 현재 500~1,000만 사이를 기록 중이다. 이는 블루아카이브 중국과 에픽세븐 중국이 각각 400만명 이상의 사전예약자를 기록했음에도 출시 전 위치지수가 50만 미만에 그친 것과 대비된다.

또한, 스텔블레이드 PC 버전도 기대 이상의 초기 반응을 보이고 있다. 5월 16일 스팀 사전 주문을 시작한 이후 글로벌 매출 순위 2~3위를 기록하며 긍정적인 성과를 내고 있다.

미래에셋증권은 2025년 시프트업의 매출액이 3,630억원, 영업이익 2,810억원에 달할 것으로 예상하며, 25년 예상 주가수익비율(P/E)은 13.7배로 니케 중국 성과에 대한 기대감이 이미 상당히 반영된 수준이라고 평가했다. 이에 따라 목표주가 98,000원과 투자의견 ‘매수’를 유지했다.

니케 중국이 흥행에 성공할 경우, 신작 부재로 인한 2026년 실적 우려도 완화될 전망이다. 2026년 니케 중국 매출액은 2025년 대비 약 50% 수준을 유지할 것으로 예상되며, 중국 내 니케 IP 매출도 가파른 상승세를 보이며 신규 수익 모델로 자리잡을 것으로 기대된다.

미래에셋증권은 “니케 중국의 안정적인 초기 성과 확인 시 폭발적인 주가 모멘텀을 기대할 수 있다”며 “스텔블레이드 PC의 호조세도 추가 성장 동력으로 작용할 것”이라고 분석했다.

주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 5,383.80 ▼300.00
코스닥 678.41 ▼36.54
코스피200 837.78 ▼51.47
암호화폐시황
암호화폐 현재가 기준대비
비트코인 108,285,000 -0.04%
비트코인캐시 384,200 0.34%
이더리움 3,257,000 -0.09%
이더리움클래식 9,920 0.35%
리플 1,776 0.91%
퀀텀 1,020 0.00%
암호화폐 현재가 기준대비
비트코인 108,264,000 -0.08%
이더리움 3,259,000 -0.03%
이더리움클래식 9,935 0.56%
메탈 354 0.00%
리스크 271 -2.87%
리플 1,776 0.74%
에이다 267 0.38%
스팀 66 -0.15%
암호화폐 현재가 기준대비
비트코인 108,240,000 -0.09%
비트코인캐시 382,700 0.00%
이더리움 3,259,000 0.00%
이더리움클래식 9,920 0.30%
리플 1,776 0.79%
퀀텀 1,011 0.00%
이오타 52 -9.09%
