






















LIVE

실시간 국내외공시

세라 프로그노스틱스, 3분기 순손실 805만 달러…매출 163% 증가
카리스 라이프 사이언시스, 3분기 매출 2억 7540만 달러…전년比 27% 증가
프로지니, 3분기 매출 3억 4125만 달러…연간 실적 전망 상향
허브스팟, 3분기 매출 9억 4756만 달러…전년 대비 17% 증가
맷슨, 3분기 순이익 2억 940만 달러…전년비 55.5% 증가
선런, 3분기 매출 10억 9950만 달러로 52% 증가…영업이익 1억 5348만 달러
사이트 사이언시스, 3분기 매출 2490만 달러로 25% 증가…연간 매출 가이던스 상향
스타빌리스 솔루션스, 3분기 매출 1483만 달러…전분기 대비 25% 증가하며 흑자 전환
퍼시픽 바이오사이언시스, 3분기 매출 4056만 달러로 5.5% 증가…CEO가 임시 CFO 겸임
스냅, 3분기 순이익 5600만 달러로 흑자 전환…매출 14% 증가
알파 테크노바, 3분기 매출 1270만 달러…전년比 22% 증가에 가이던스 상향
퀸스트리트, 1분기 영업이익 2329만 달러…전년 대비 386% 증가
줌인포 3분기 매출 3억 880만 달러로 3% 감소…순이익 220만 달러
앨토 인그리디언츠, 3분기 순이익 1270만 달러…매출 2억 5789만 달러로 증가
차임 파이낸셜, 3분기 매출 7억 1800만 달러로 32% 증가… 3개 분기 연속 흑자
백사이트, 3분기 순손실 2억 9706만 달러…전년보다 적자 폭 확대
베라사이트, 3분기 순이익 3150만 달러로 65% 증가…1억 달러 자사주 매입 발표
페이컴 소프트웨어, 3분기 매출 5억 4380만 달러…전년比 10% 증가
릴레이 테라퓨틱스, 3분기 순손실 8175만 달러… R&D 비용증가로 적자 폭 확대
일렉트로코어, 3분기 매출 969만 달러…전년 대비 12% 증가
Updated : 2026-11-05 (목)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

한화시스템, 수출 파이프라인 확장과 방산 사업부 성장 지속 - DS투자증권

주지숙 기자

입력 2025-07-09 13:20

- 2Q25F 매출액 9,088억원, 영업이익 724억원 전망
- 방산 사업부 매출액 5,918억원, 영업이익 621억원으로 호실적 예상
- 폴란드 K2 2차, 이라크 천궁-Ⅱ MFR 등 하반기 수주잔고 반영 기대
- 해외 방산기업과 협력 강화로 수출 기회 확대 및 수익성 개선 기대
- 목표주가 67,000원, 투자의견 ‘매수’
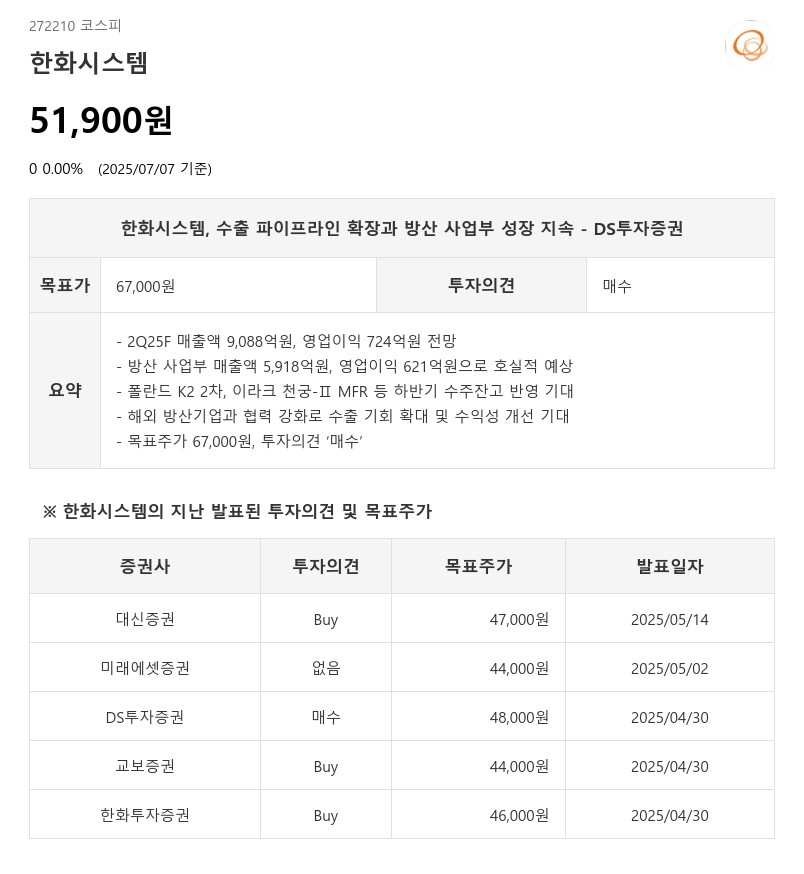
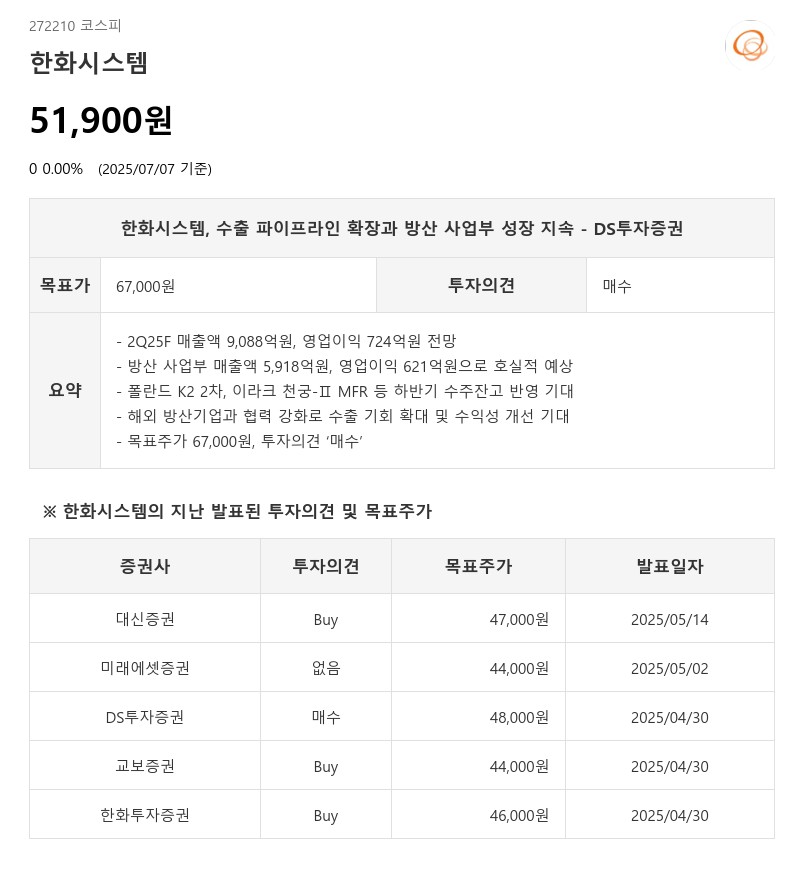
한화시스템, 수출 파이프라인 확장과 방산 사업부 성장 지속 - DS투자증권이미지 확대보기
한화시스템은 2025년 2분기 매출액 9,088억원(YoY +32.3%), 영업이익 724억원(YoY -14.2%, 영업이익률 8%)을 기록할 것으로 예상된다. 이는 컨센서스 매출액 9,126억원과 영업이익 740억원을 소폭 하회하는 수치이나, UAE와 사우디 천궁-Ⅱ MFR, 폴란드 K2 수출 사업과 국내 양산 사업이 순조롭게 진행되면서 방산 사업부는 매출액 5,918억원(YoY +20%)과 영업이익 621억원(YoY +2%, 영업이익률 10.5%)로 견조한 실적을 보일 전망이다. 다만 필리조선소 부문은 미국 철강 관세 부과에 따른 원가 상승과 한화오션 인력 파견 비용 발생 등 일회성 비용 영향으로 약 60억원의 적자가 예상되나, 하반기에는 적자 폭이 축소될 것으로 판단된다.

한화시스템은 폴란드 K2 2차 사업과 이라크 천궁-Ⅱ MFR 계약이 하반기 수주잔고에 반영될 것으로 기대된다. 폴란드 K2 2차 계약은 약 4,000억원 규모이며, 총 180대 중 63대는 현지 생산형 K2PL로, 기존 전투체계 외에도 능동방호시스템 레이다 등 업그레이드 장비가 포함된다. 이와 함께 영국 BAE시스템즈와 SAR 위성, 미국 노스롭그루먼과 대공 방어 시스템, 남아공 밀크로와 UAV AESA 레이다 공급 관련 MOU 체결 등 해외 방산기업과의 협력도 강화되고 있다. 이러한 협력은 수출 파이프라인 확대와 유럽 등 자국 생산 기조 강화 환경에서도 원활한 수출이 가능하다는 점에서 향후 수출 증가와 수익성 개선의 핵심 요인으로 작용할 전망이다.
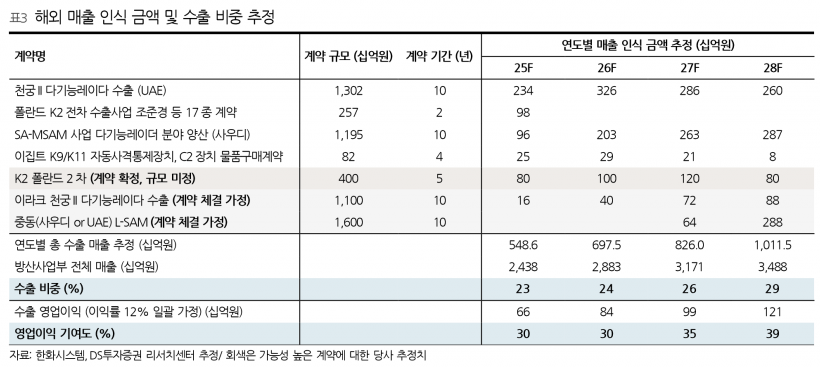
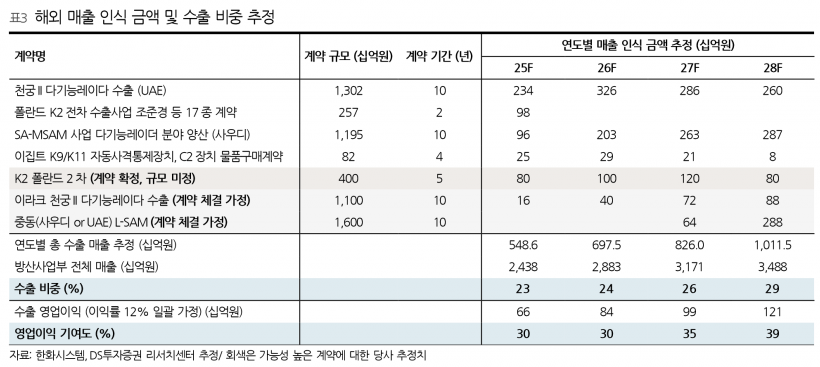
사진=DS투자증권 리서치센터

사진=DS투자증권 리서치센터

이미지 확대보기

DS투자증권은 한화시스템에 대해 투자의견 ‘매수’를 유지하며 목표주가를 67,000원으로 상향 조정했다. 이는 2026년 영업이익 전망치가 6.1% 상향된 점과 동종업계 Peer 그룹의 주가수익비율(P/E) 상승(36배) 영향에 따른 것이다. 투자 포인트로는 1) 동종업계 대비 높은 2026년 영업이익 성장률(+36.5%), 2) 필리조선소의 한화쉬핑으로부터 탱커선 등 캡티브 수주 기대와 CV선 매출 인식 비중 증가에 따른 긍정적 전환, 3) 수출 파이프라인 다변화를 통한 수출 기회 확대 및 수익성 개선 가속화 등이 꼽힌다. 다수 해외 방산기업과의 협력이 본격화되기 전인 현 시점에서 매수를 추천한다고 밝혔다.

주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 5,683.80 ▲35.01
코스닥 714.95 ▲10.56
코스피200 889.25 ▲3.58
암호화폐시황
암호화폐 현재가 기준대비
비트코인 107,872,000 -0.02%
비트코인캐시 377,700 0.00%
이더리움 3,258,000 0.34%
이더리움클래식 9,850 -0.30%
리플 1,755 0.06%
퀀텀 1,014 0.00%
암호화폐 현재가 기준대비
비트코인 107,925,000 0.12%
이더리움 3,261,000 0.49%
이더리움클래식 9,835 -0.46%
메탈 356 -0.28%
리스크 272 1.49%
리플 1,756 0.23%
에이다 265 0.76%
스팀 67 0.15%
암호화폐 현재가 기준대비
비트코인 107,860,000 0.05%
비트코인캐시 379,000 1.04%
이더리움 3,259,000 0.37%
이더리움클래식 9,865 -0.15%
리플 1,755 0.11%
퀀텀 1,011 0.00%
이오타 56 0.00%
모바일화면 이동

