

포트폴리오 조정으로 연 700만~800만 달러 EBITDA 개선 목표·미 해군서 펌프 공장 현대화 자금 900만 달러 승인
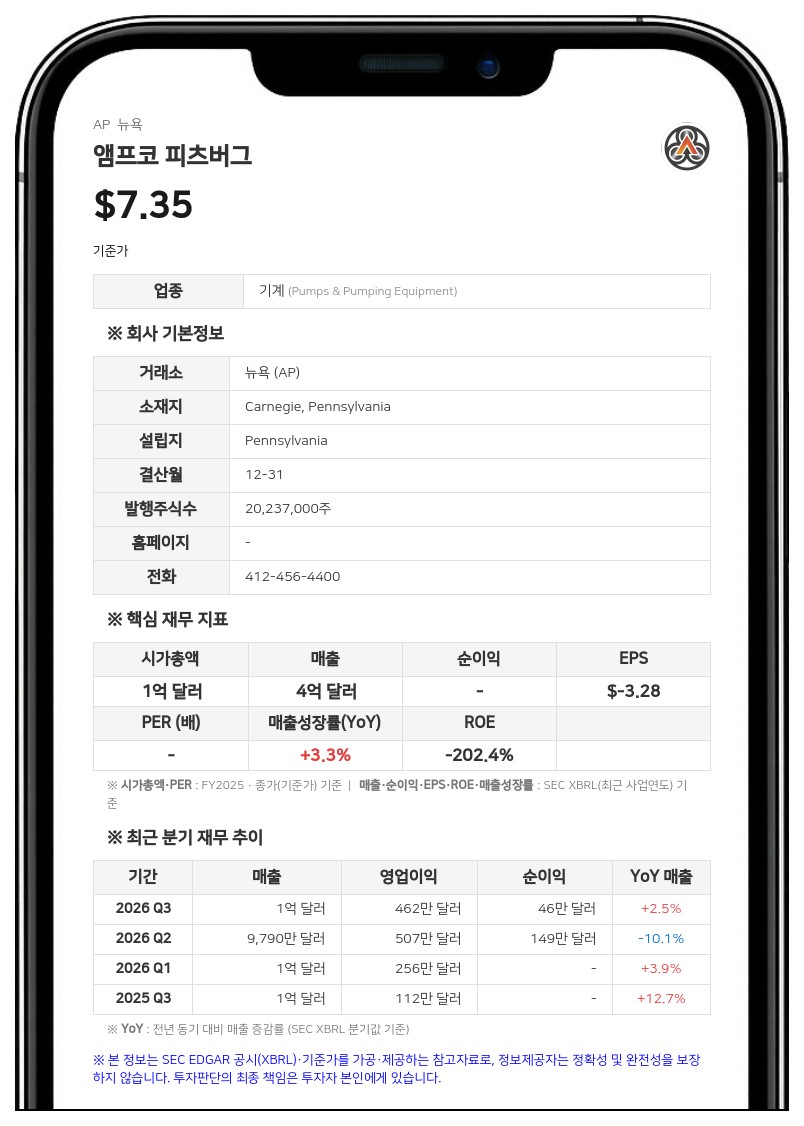
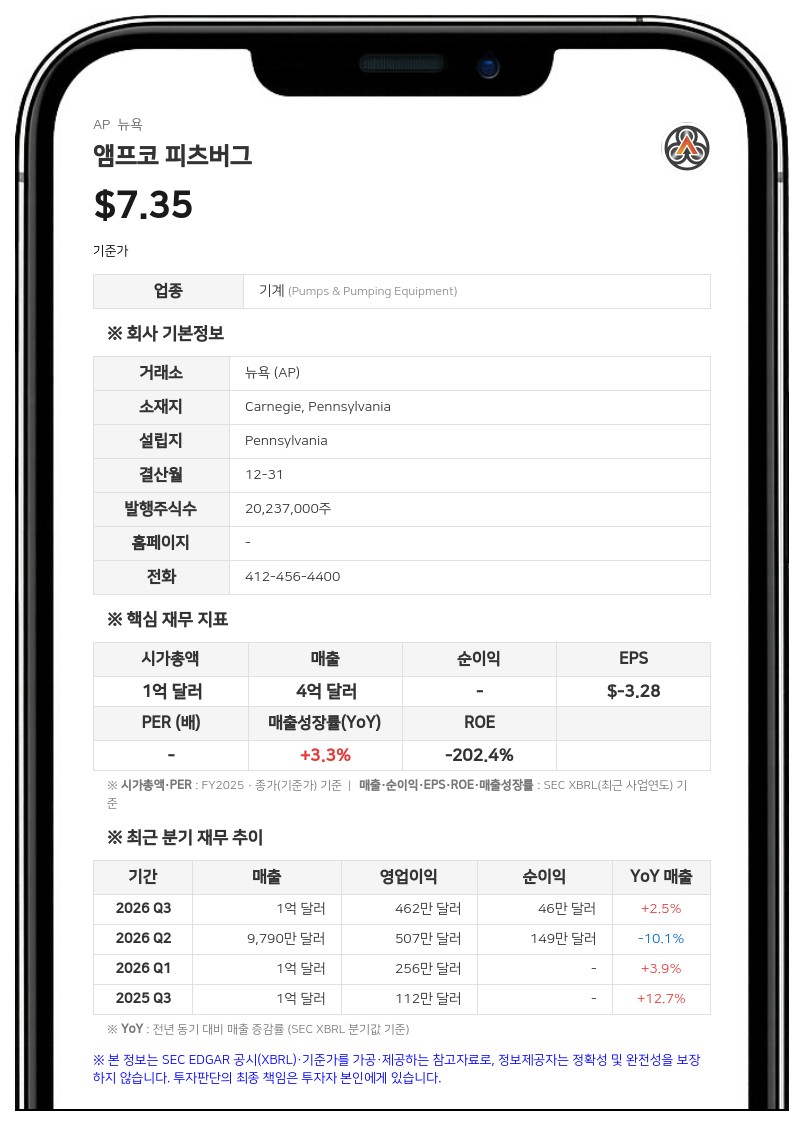
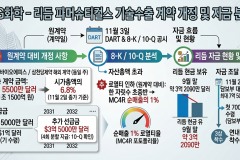
자료에 따르면 2025년 조정 EBITDA는 2920만 달러, 조정 EBITDA 마진은 6.7%였다. 회사는 저수익 사업 철수와 자산 활용도 개선을 통한 포트폴리오 최적화, 수요 회복과 제품 구성 개선, 영업 레버리지에 따른 수익성 있는 성장을 마진 확대 동력으로 제시했다.
회사는 포트폴리오 최적화 조치로 실적이 부진했던 영국 주조 롤 공장(UES-UK) 철수를 마쳤고, 비핵심 사업인 AUP 철강 유통 사업을 매각했다. 회사는 이 조치로 연간 700만~800만 달러의 EBITDA 개선을 목표로 하고 있다.
공기·액체 처리 부문 성장 목표
공기 및 액체 처리(Air and Liquid Processing) 부문의 2025년 순매출은 1억 4100만 달러다. 자료는 이 부문이 2022년 새 성장 계획을 시작한 뒤 2021년부터 2025년까지 매출이 약 67% 늘었고, 최근 2년 연속 사상 최대 매출을 기록했다고 밝혔다. 회사는 2026년부터 2029년까지 이 부문의 유기적 매출(비GAAP)이 연평균 약 10~12% 성장할 것으로 예상했다.사업별 3년 연평균 매출 성장 목표는 원자력 시장의 장기 성장과 소형모듈원자로(SMR) 사업 기회를 앞세운 열교환기 사업이 연 10~12%, 제조 방식 개선으로 생산능력을 늘리고 지역 확장을 추진하는 공조 설비 사업이 연 8~10%, 미 해군 장기 성장과 애프터마켓 부품·서비스를 내세운 펌프 사업이 연 12~14%다. 자료는 열교환기 사업 에어로핀(Aerofin)의 2025년 원자력 시장 수주와 출하가 회사 역사상 최대였다고 밝혔다.
펌프 사업 버펄로 펌프스(Buffalo Pumps)는 버펄로 펌프 제조 공장의 현대화와 생산능력 확대를 위해 미국 해군으로부터 약 900만 달러의 자금 지원을 승인받았다. 자료는 미 해군 함정 보유 규모가 약 300척에서 약 400척으로 크게 늘어날 것으로 전망되고, 데이터센터 수요가 발전 시장의 상업용 수주 증가를 이끌고 있다고 설명했다.
단조·주조 부문과 관세 효과
단조 및 주조 공학 제품(Forged and Cast Engineered Products) 부문의 2025년 순매출은 2억 9300만 달러이며, 단조·주조 압연롤이 부문 매출의 약 94%를 차지한다. 회사는 2025년 3분기와 4분기 관세 관련 고객 주문 보류로 물량이 줄었으나, 관세 체계가 안정되면서 주문과 수주잔고가 개선되고 있다고 밝혔다.자료는 섹션 232 관세 강화 이후 평판압연 철강 수입이 약 40% 줄어 주요 시장의 제철소 가동률이 높아지고 있다고 설명했다. 멕시코·캐나다·유럽도 자체 보호 조치를 도입하고 있으며, 유럽의 강화된 조치는 2026년 7월 1일부터 시행됐다고 덧붙였다.
부채 감축과 재무구조
9월 30일 기준 총부채는 1억 2030만 달러로 2025년 말보다 1330만 달러 줄었고, 조정 EBITDA 대비 순부채 비율(비GAAP)은 약 3.0배다. 회사는 단조 공장 현대화로 늘었던 설비투자의 정상화, EBITDA 성장, 자유현금흐름 창출과 운영 개선을 부채 감축 동력으로 꼽았다. 미국 연금의 예상급여채무(PBO)는 완전 적립 상태에 도달했다고 밝혔다.9월 30일 기준 수주잔고는 약 3억 8000만 달러다. 2025년 매출은 4억 3400만 달러로, 단조 및 주조 공학 제품 부문이 약 67%, 공기 및 액체 처리 부문이 약 33%를 차지했다. 회사는 자체 추정치를 근거로 북미 단조·주조 롤 시장과 북미 원자력 발전용 열교환기 시장에서 점유율 1위라고 밝혔다.
#앰프코 피츠버그 #AP #경영전략 #부채상환 #미해군
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com