매출 1억 2087만 달러로 1% 감소…신용 약정 만기 2027년 11월로 연장, 전략적 대안 검토 진행 중
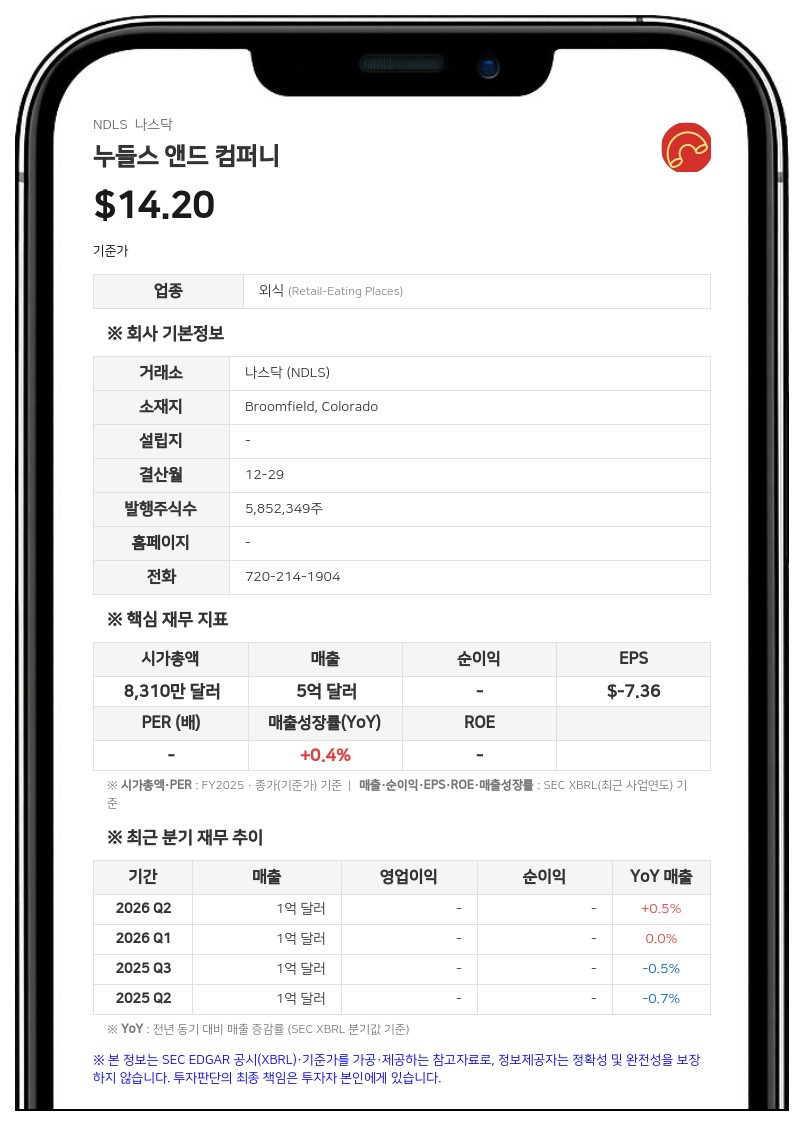
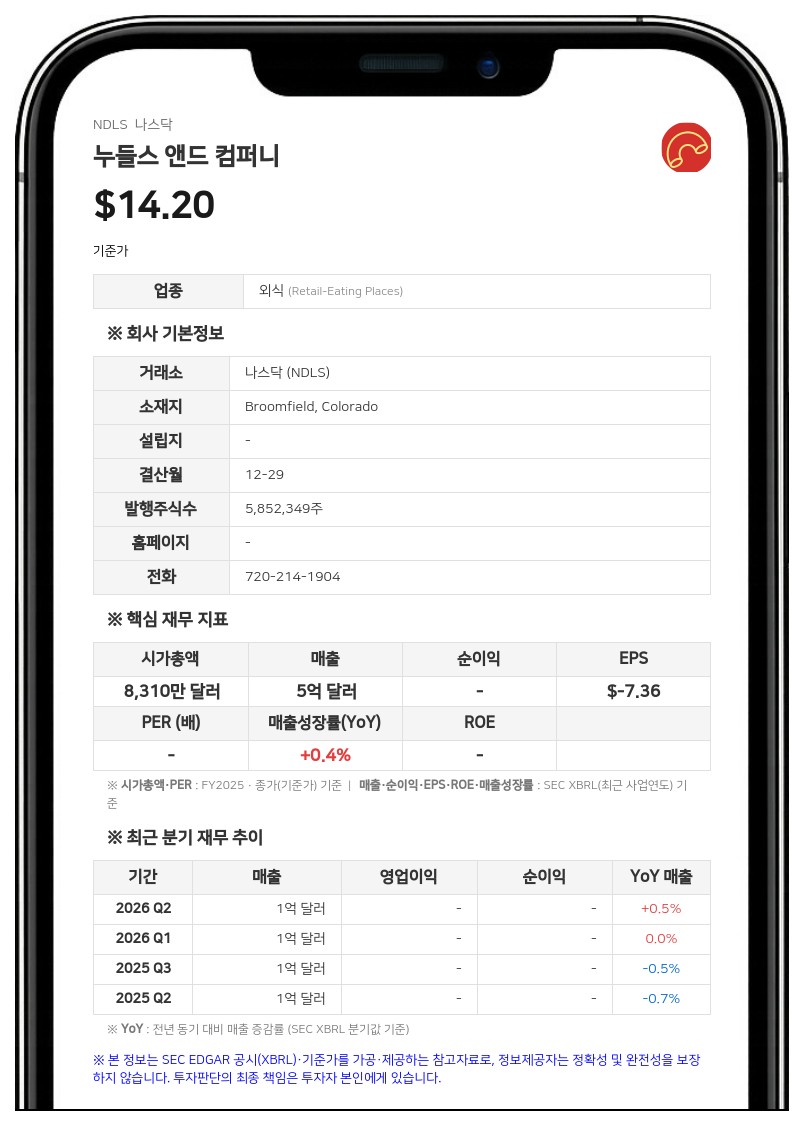
3분기 총 매출은 1억 2087만 2000달러로 전년 동기 1억 2208만 6000달러보다 1.0% 줄었다. 영업이익은 14만 5000달러로 전년 동기 영업손실 631만 9000달러에서 흑자 전환했다. 순손실은 214만 6000달러(주당 0.36달러)로 전년 동기 순손실 915만 1000달러(주당 1.58달러)보다 적자 폭이 줄었다.
전사 동일 매장 매출은 전년 동기 대비 9.5% 증가했다. 직영점이 10.7%, 가맹점이 4.9% 늘었다. 비GAAP 지표인 매장 기여이익률은 16.7%로 전년 동기 13.2%에서 3.5%포인트 높아졌고, 조정 EBITDA(비GAAP)는 872만 6000달러로 전년 동기 649만 8000달러 대비 34.3% 늘었다.
1~3분기 누적 매출은 3억 7169만 5000달러로 전년 동기 3억 7231만 3000달러보다 소폭 줄었다. 누적 순손실은 951만 4000달러로 전년 동기 3576만 달러에서 크게 줄었고, 누적 조정 EBITDA는 2714만 9000달러로 전년 동기 1491만 8000달러를 웃돌았다.
3분기 말 매장 수는 직영 306개, 가맹 77개로 1년 전 각각 349개, 86개에서 줄었다. 조 크리스티나 최고경영자(CEO)는 성과 부진 매장 폐점 프로그램으로 주로 매장 외 판매인 매출의 상당 부분이 인근 매장으로 영구적으로 옮겨 간 것으로 본다고 밝혔다.
크리스티나 CEO는 전사 동일 매장 매출 증가율이 3개 분기 연속 9.0%를 넘었고, 동일 매장 매출이 8개 분기 연속 늘었다고 설명했다. 또 올해 들어 부채를 900만 달러 넘게 줄였다고 밝혔다.
유동성과 전략적 대안 검토
9월 29일 기준 현금 및 현금성 자산은 150만 달러, 미상환 차입금은 1억 100만 달러다. 회전 신용 약정(리볼빙 크레딧 퍼실리티)에서 추가로 빌릴 수 있는 금액은 2120만 달러다. 회사는 11월 12일 신용 약정을 개정해 만기를 2027년 11월 30일로 연장하는 등 일부 조건을 바꿨다.회사는 2025년 9월 3일 이사회가 주주가치 극대화를 위해 전략적 대안 검토에 착수했다고 발표했으며, 이 검토는 아직 진행 중이다. 검토 대상에는 기존 차입금 차환, 사업 전부 또는 일부의 재가맹화(refranchising)나 매각, 그 밖의 전략적·재무적 거래가 포함된다.
2026년 연간 가이던스 범위 축소
회사는 3분기까지의 실적과 최근 추세를 반영해 2026 회계연도 가이던스 범위를 좁혔다. 수정 전망은 기존 예상과 대체로 일치한다고 회사는 밝혔다. 연간 총 매출은 4억 8500만~4억 9500만 달러, 동일 매장 매출 증가율은 9.0~10.0%, 조정 EBITDA는 3500만~3700만 달러로 제시했다.매장 기여이익률은 16.0~16.7%, 일반관리비는 주식보상비용 250만~300만 달러를 포함해 5200만~5400만 달러, 순이자비용은 약 1000만 달러, 자본지출은 850만~950만 달러로 예상했다. 연간 직영점 34~36개와 가맹점 7~8개를 닫고 가맹점 1개를 새로 열 계획이다.
누들스 앤드 컴퍼니는 미국 콜로라도주 브룸필드에 본사를 둔 면 요리 전문 외식 체인 기업이다. 직영 및 가맹 형태의 레스토랑을 운영하고 있다.
#누들스앤드컴퍼니 #NDLS #외식업 #실적발표
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com