
매출 3666만 달러로 4% 감소…연간 전망 매출·ARR 하향, 조정 EBITDA 상향
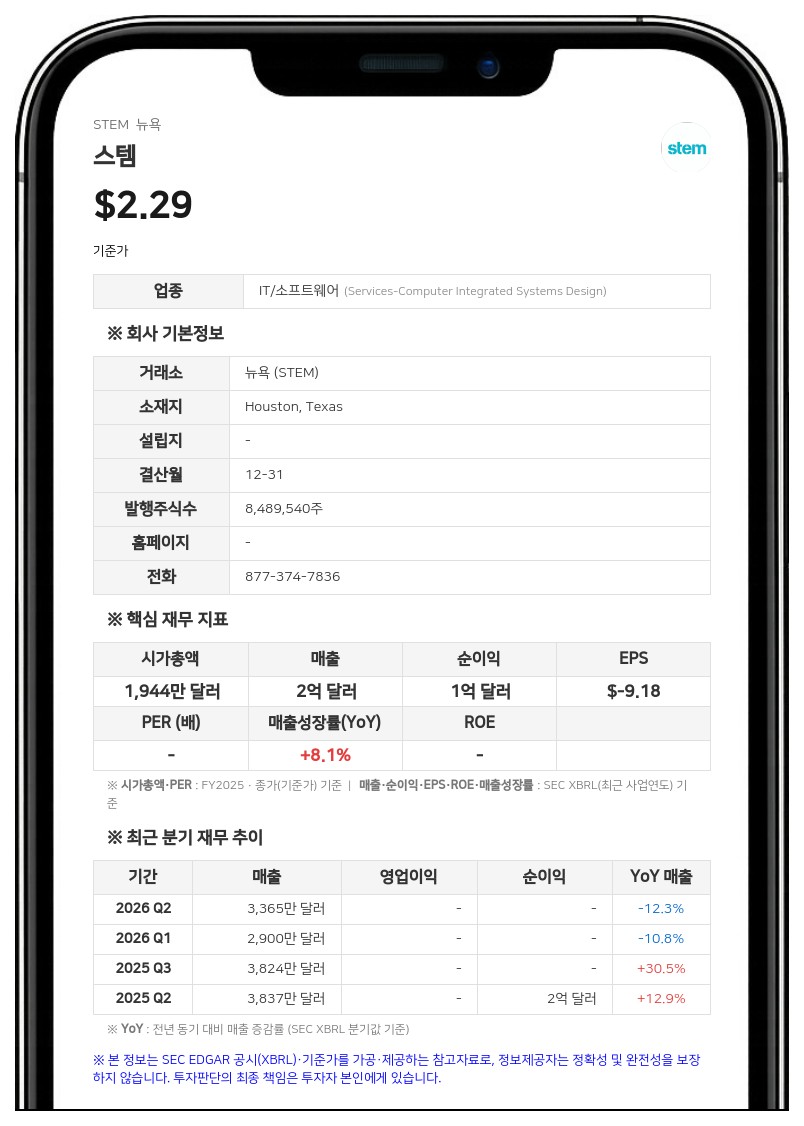
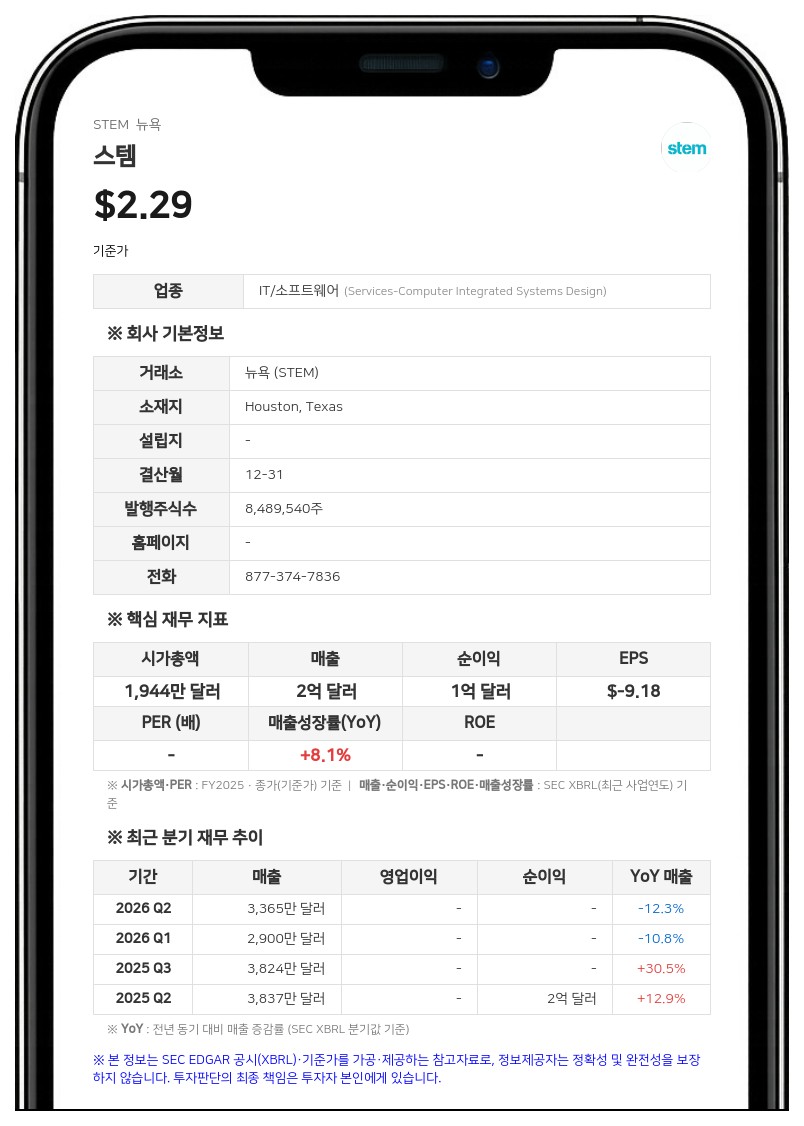
같은 기간 영업손실은 681만 4000달러로 전년 동기(1285만 1000달러)보다 줄었고, 세전손실은 1344만 8000달러(전년 동기 2393만 2000달러)였다. 순손실은 1460만 8000달러로 전년 동기(2379만 1000달러) 대비 축소됐으며, 기본 주당순손실은 1.51달러(전년 동기 2.84달러)다. 회사는 매출총이익 증가와 영업비용 감소, 레거시 에너지저장장치 금융법인 정리에 따른 에너지저장장치 매각이익을 손실 축소의 주요 요인으로 꼽았다.
GAAP 매출총이익은 1680만 달러로 전년 동기 대비 24% 늘었고, GAAP 매출총이익률은 35%에서 46%로 높아졌다. 비GAAP 매출총이익률은 58%(전년 동기 47%)였고, 비GAAP 지표인 조정 EBITDA는 711만 2000달러로 전년 동기(204만 7000달러)의 세 배를 웃돌았다. 3분기 영업현금흐름은 150만 달러로 전년 동기(1140만 달러)보다 줄었고, 분기 말 현금 및 현금성자산은 3689만 9000달러로 2분기 말(3840만 달러)보다 감소했다.
연간 반복 매출(ARR)은 6400만 달러로 2분기 말(6240만 달러) 대비 3% 늘었다. 이 중 파워트랙 ARR은 4440만 달러, 매니지드 서비스 ARR은 1960만 달러였다. 반면 3분기 수주액은 2760만 달러로 2분기(3680만 달러)보다 줄었다. 회사는 매니지드 서비스와 배터리 하드웨어 재판매 수주 감소, 미국 투자세액공제(ITC) 단계적 폐지에 따른 미국 태양광 수주 부진을 원인으로 들었다.
사업 재편과 아테나 IP 매각
회사는 수익성과 성장성이 가장 높은 소프트웨어 '파워트랙'에 투자를 집중하고 매니지드 서비스와 배터리 하드웨어 재판매 사업의 비중을 줄이고 있다고 밝혔다. 신규 매니지드 서비스 계약과 배터리 하드웨어 재판매는 더 이상 추진하지 않되, 기존 매니지드 서비스 고객 지원은 계속한다.이 일환으로 회사는 16일 분산형 배터리 최적화 플랫폼 '아테나(Athena)' 관련 지식재산권(IP)을 분산에너지자원 솔루션 기업 볼터스(Voltus, Inc.)에 매각했다고 발표했다. 거래 대가는 전액 현금으로 1000만 달러 규모다. 회사는 이번 거래가 파워트랙 핵심 플랫폼 밖의 기술을 현금화하고 재무구조를 강화해 파워트랙 투자를 뒷받침한다고 설명했다.
회사는 또 연결 특수목적법인(SPE) 대부분의 경제적 지분을 처분했다. 이들 SPE는 회사가 2015~2017년 외부 투자자와 함께 에너지저장장치 자금 조달과 수익화를 위해 설립한 레거시 금융법인이다. 회사는 지분 정리로 약 3000만 달러의 부채가 없어지며, 현금 청구액에는 부정적 영향이 없다고 밝혔다.
다만 회사는 이로 인해 4분기 매니지드 서비스 매출이 약 300만 달러, 연말 ARR이 약 1000만 달러 줄어들 것으로 예상했다. 3분기 손익에는 레거시 금융법인 정리와 관련한 에너지저장장치 매각이익 315만 7000달러와 매니지드 서비스 비중 축소에 따른 에너지저장장치 손상차손 290만 3000달러가 함께 반영됐다.
2026년 연간 가이던스 조정
스템은 사업 재편을 반영해 2026년 연간 실적 전망치를 조정했다. 연간 매출 전망치는 기존 1억 4000만~1억 9000만 달러에서 1억 3200만~1억 4200만 달러로 낮췄다. 이 가운데 배터리 하드웨어 재판매 전망치는 최대 4000만 달러에서 최대 200만 달러로, 소프트웨어·서비스·엣지 하드웨어는 1억 3000만~1억 5000만 달러에서 1억 3000만~1억 4000만 달러로 각각 줄였다.연말 ARR 전망치는 6500만~7000만 달러에서 5000만~5500만 달러로, 영업현금흐름 전망치는 0~1000만 달러에서 마이너스 500만~플러스 500만 달러로 하향했다. 회사는 매니지드 서비스와 배터리 하드웨어 재판매 비중 축소, 레거시 에너지저장장치 금융법인 정리를 반영한 것이라고 설명했다.
반면 고마진 파워트랙 솔루션 비중이 커진 매출 구성을 반영해 비GAAP 매출총이익률 전망치는 40~50%에서 45~55%로, 조정 EBITDA 전망치는 1000만~1500만 달러에서 1500만~2000만 달러로 올렸다. 브라이언 머스펠트 최고재무책임자(CFO)는 3분기까지 누적 조정 EBITDA 1530만 달러가 이미 당초 연간 전망 범위 상단을 넘어섰다고 밝혔다.
전략적 대안 검토와 상장유지 기준
이사회는 지난 10월 26일 발표한 대로 주주 가치 극대화를 위한 전략적 대안 검토를 진행하고 있다. 검토 대상에는 독자 사업계획 지속, 일부 자산 매각, 회사 매각, 합병 등 사업결합, 리파이낸싱이나 자본재구성 등이 포함된다. 회사는 검토가 거래로 이어진다는 보장은 없으며, 이사회가 특정 거래를 승인하거나 추가 공시가 필요하다고 판단하기 전에는 진행 상황을 공개하지 않을 계획이라고 밝혔다.앞서 회사는 지난 10월 23일 연속 30거래일 평균 시가총액과 주주지분이 동시에 5000만 달러에 못 미쳐 뉴욕증권거래소(NYSE) 상장유지 기준을 충족하지 못했다고 공시했다. 회사는 NYSE에 기준 회복 의사를 통지했으며, 통지서 수령 후 45일 안에 회복 계획을 제출할 예정이다.
미국 텍사스주 휴스턴에 본사를 둔 스템은 AI 기반 클린에너지 소프트웨어·서비스 기업이다. 파워트랙 플랫폼으로 태양광, 에너지저장장치(ESS), 하이브리드 자산의 모니터링·제어·최적화 솔루션을 제공하며, 55개국에서 상업·산업용(C&I) 및 유틸리티급 고객을 두고 있다.
#스템 #STEM #실적발표 #자산매각 #가이던스조정
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com