
3분기 매출 512만 달러·영업손실 4051만 달러…전환사채 교환으로 소멸이익 1125만 달러 반영
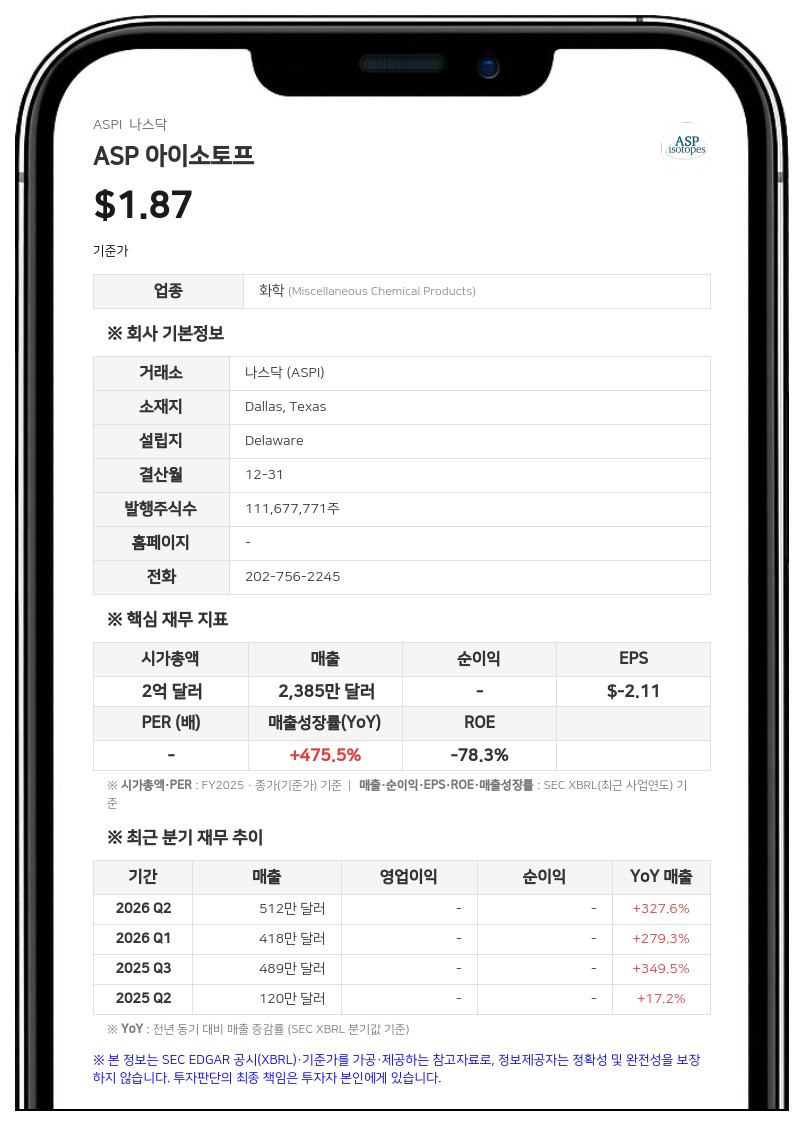
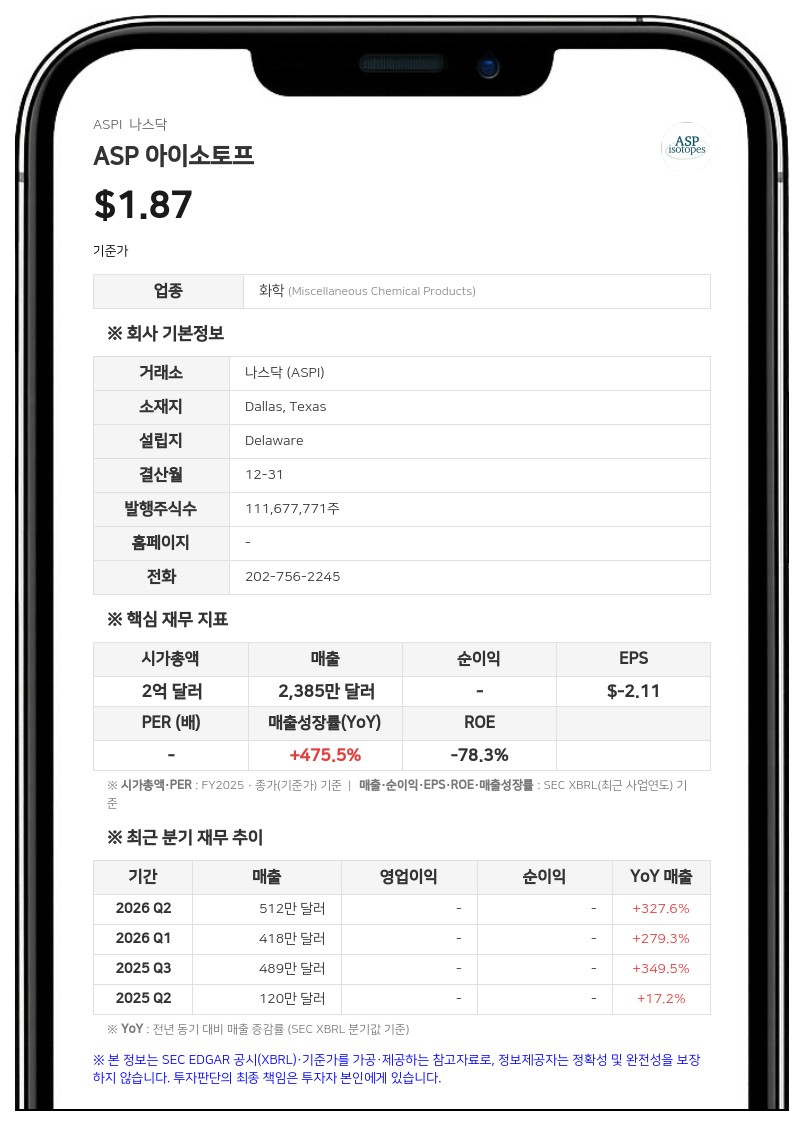
3분기 총매출은 512만 4000달러로 전년 동기 127만 1000달러 대비 303.1% 증가했다. 매출은 전액 제품 매출이며 테라파워(TerraPower) 연구개발 계약에 따른 협력 매출은 발생하지 않았다. 매출원가는 433만 1000달러로 전년 동기 102만 9000달러에서 늘었고, 매출총이익은 79만 3000달러로 전년 동기 24만 2000달러보다 많았다.
부문별 매출과 비용 증가
부문별로는 특수 동위원소 및 관련 서비스 부문 매출이 425만 7000달러, 헬륨·LNG 부문 매출이 86만 7000달러였다. 회사에 따르면 방사성의약품 조제소의 PET·SPECT 진단용 핵의학 도즈 매출이 430만 달러로 전년 동기 130만 달러에서 늘었다. 증가분은 지난 1월 인수한 뉴메드(NuMed) 80만 달러, 2025년 10월 인수한 ECNP 90만 달러, PET 랩스(PET Labs)의 판매 증가 130만 달러 등이다. 1월 인수한 레너젠(Renergen)을 통해서는 LNG 매출 90만 달러를 인식했다.방사성의약품 조제소의 매출총이익은 20만 달러에서 160만 달러로 늘었고 매출총이익률은 19%에서 38%로 높아졌다. 반면 헬륨·LNG 부문은 80만 달러의 손실을 내 매출총이익률이 마이너스 96%였다. 회사는 생산량이 고정 운영비를 흡수할 수준에 못 미쳤기 때문이라며 2027년 생산량이 늘면 이 부문의 마진이 개선될 것으로 예상했다.
같은 기간 영업손실은 4051만 5000달러로 전년 동기 1498만 7000달러 대비 적자 폭이 커졌다. 영업비용 가운데 연구개발(R&D)비가 723만 6000달러로 전년 동기 309만 8000달러에서 133.6% 증가했으며, 판매비와관리비(SG&A)는 3407만 2000달러로 전년 동기 1213만 1000달러 대비 180.9% 늘어났다.
판관비 증가분 가운데 인건비가 1080만 달러로 가장 컸다. 회사는 인력·급여·주식보상 증가와 레너젠·ECNP 인수를 원인으로 들었다. 컨설팅·전문가 수수료도 기업 개발 활동과 인수 영향으로 550만 달러 늘었다. 연구개발비에서는 상업 생산 최적화를 위한 외주 용역·컨설팅 비용이 230만 달러 증가했다.
전환사채 교환과 영업외손익
3분기 기타수익은 1076만 7000달러로 전년 동기 185만 5000달러보다 많았다. 전환사채 소멸이익 1125만 달러와 이자수익 433만 3000달러가 반영됐고, 이자비용은 348만 1000달러로 전년 동기 7만 6000달러에서 크게 늘었다. 이에 따라 세전손실은 2974만 8000달러(전년 동기 1313만 2000달러), 법인세비용 112만 달러를 뺀 순손실은 3086만 8000달러였고, 비지배지분 몫 49만 7000달러를 제외한 금액이 지배주주 귀속 순손실이다.전환사채 소멸이익은 지난 7월 15일 퀀텀 리프 에너지(QLE)와 회사가 2025년 전환사채 일부 보유자들과 개별 협상으로 체결한 증권교환계약에서 나왔다. 보유자들은 원금 약 1억 920만 달러와 미지급 이자를 보통주 약 2320만 주로 교환했고, 거래는 7월 16일 종결됐다. 이후 제3자 투자자가 보유한 원금은 약 8060만 달러로 줄었으며, 9월 30일 기준 이 전환사채의 공정가치는 8586만 달러로 지난해 말 1억 9932만 3000달러에서 감소했다.
올해 9개월 누적 기준 매출은 1442만 7000달러로 전년 동기 357만 1000달러 대비 304.0% 증가했다. 9개월 누적 지배주주 귀속 순손실은 7083만 3000달러(주당 0.55달러)로 전년 동기 9612만 5000달러(주당 1.27달러) 대비 줄어들었다. 9개월 누적 영업손실은 9959만 8000달러로 전년 동기 3490만 8000달러보다 커졌다.
9개월 순손실이 줄어든 것은 전년 같은 기간 전환사채 공정가치 변동손실 6454만 2000달러가 반영됐고, 올해는 스카이라인 관련 중단영업이익 1958만 5000달러가 더해졌기 때문이다. 스카이라인 빌더스 그룹 홀딩(Skyline Builders Group Holding Limited)은 홍콩에서 토목공사를 하는 자회사로, 지난 3월 29일 자회사 QLE가 제3자와 맺은 증권교환계약이 발효되면서 연결 대상에서 빠졌다. QLE는 비연결화 직후 스카이라인 지분 약 8.6%를 보유했으며, 회사는 스카이라인의 과거 실적을 전 기간에 걸쳐 중단영업으로 분류했다.
재무 상태와 사업 진행 상황
9월 30일 기준 회사의 현금 및 현금성자산은 2억 166만 3000달러, 단기 및 장기 제한성 현금은 2088만 2000달러다. 총자산은 5억 3812만 9000달러이며, 총부채는 1억 7884만 달러, 주주지분은 3억 5928만 9000달러다. 9개월 영업현금흐름은 6640만 달러 순유출이었으며, 회사는 보유 현금으로 재무제표 발행일로부터 12개월 넘게 운영비와 자본 소요를 충당할 수 있을 것으로 예상했다.회사는 9월 30일까지 농축 동위원소 판매로 인한 매출은 아직 없다고 밝혔다. 실리콘-28(Si-28)은 2026년 4분기 첫 출하를 목표로 하고 있으며, 탄소-14(C-14)는 고객 원료 수령 시기와 품질에 따라 2027년에, 이테르븀-176(Yb-176)은 2027년에 첫 출하를 목표로 한다. 첫 레이저 기반 농축 시설인 QE 기술 시설은 시운전을 마쳤다.
회사는 후속 사건으로 지난 10월 1일 엔드라 라이프 사이언스(ENDRA Life Sciences), 노블 아프리카(Noble Africa), 레너젠 등과 합병계약 1차 수정안을 체결했다고 밝혔다. 수정안에는 레너젠이 ASP 아이소토프로부터 빌릴 수 있는 기한부 대출 한도를 8000만 달러에서 최대 1억 2000만 달러로 늘리는 내용과, 합병 종결 시점까지 이를 최대 2억 달러로 다시 늘리는 추가 수정을 예정하는 내용이 담겼다. 회사는 연차보고서에서 밝힌 내부통제의 중대한 취약점을 개선하고 있으나 완료 시점은 현재 추정할 수 없다고 덧붙였다.
ASP 아이소토프는 미국 텍사스주 댈러스에 본사를 두고 공기역학적 분리 공정(ASP) 및 양자 농축(Quantum Enrichment, QE) 기술을 활용해 원자력 의학, 차세대 반도체 및 원자력 에너지용 동위원소를 개발·생산하는 기업이다.
#ASP아이소토프 #ASPI #3분기실적 #동위원소 #실적발표
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com