마우리 셰일 임차지 590만 달러에 추가 확보…10월 1일 2027~2028년 원유 스왑 체결
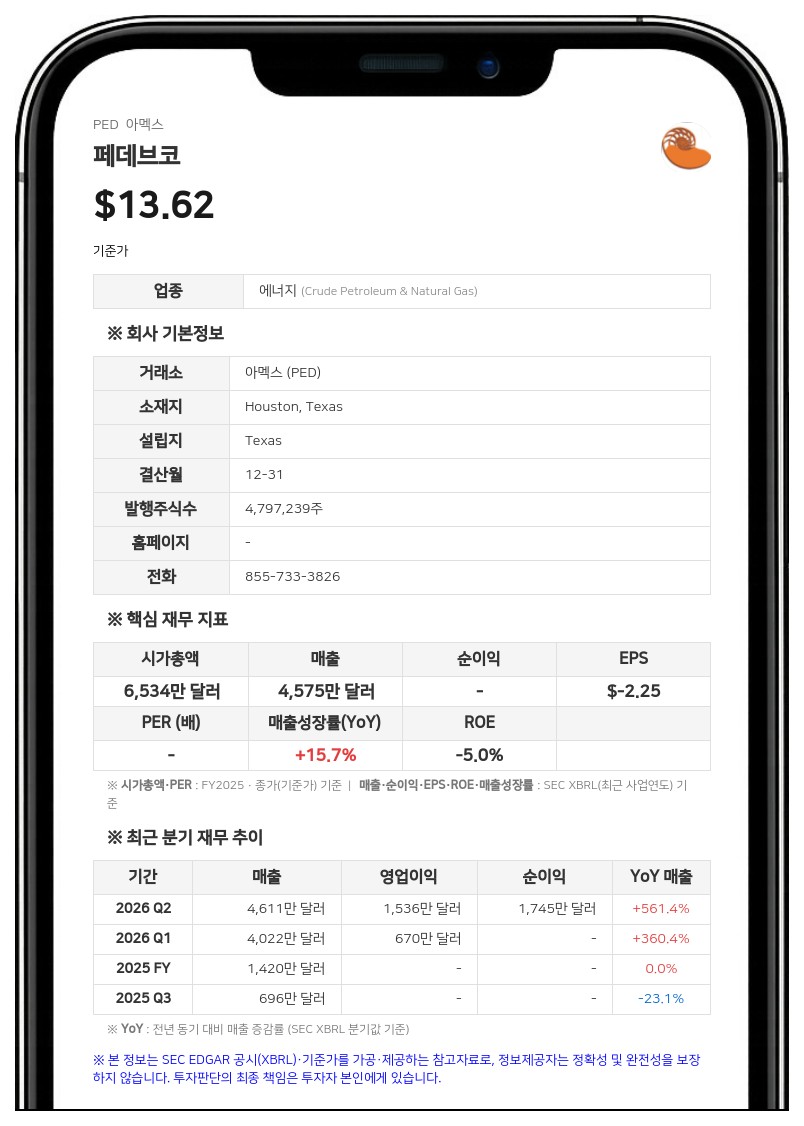
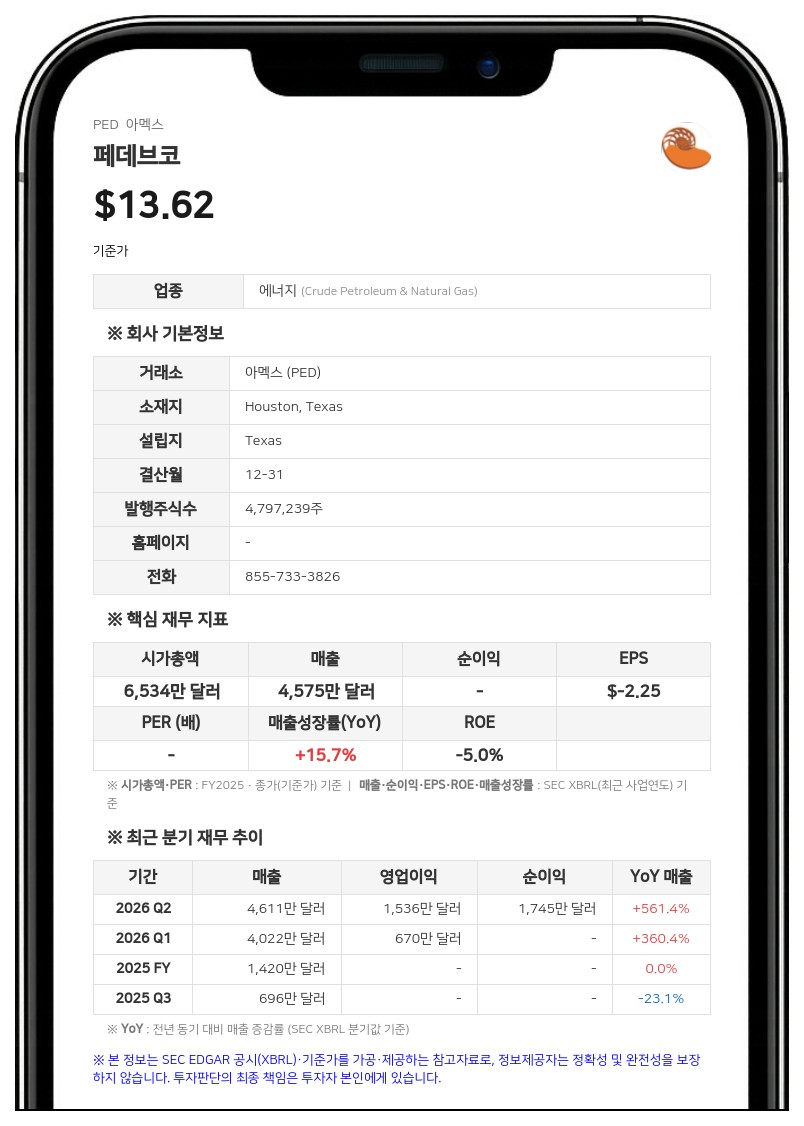
페데브코는 12일(현지시간) 발표한 3분기 실적 보도자료에서 2026년 연간 순설비투자 가이던스를 3700만~4200만 달러로 제시했다. 상반기 활동만 반영했던 기존 가이던스는 최대 2000만 달러였다. 회사는 증가의 주된 이유로 마우리 셰일(Mowry Shale) 입지를 넓힌 임차권 취득과 4분기까지 이어지는 개발 활동을 들었다.
파우더리버 분지 마우리 셰일 입지 확대
회사는 3분기 중 미 연방토지관리국(BLM) 임대 경매를 통해 파우더리버 분지에서 약 5678순에이커(net acres)의 임차권을 약 590만 달러에 취득했다. 이로써 해당 유망 구역의 마우리 셰일 보유 면적을 거의 2배인 약 1만 2000순에이커로 늘렸다. 회사는 이 구역을 포트폴리오에서 성장성이 가장 높은 지역 중 하나로 꼽았다.파우더리버 분지에서는 3분기 중 자체 운영 신규 유정 1곳을 시추했으나, 이 유정은 연말 이전에 생산을 시작하지 않을 것으로 예상된다. 회사는 최근 완결돼 11월 초부터 생산에 기여하기 시작한 비운영 유정 3곳과 3분기 말 이전에 시추를 시작한 추가 유정 등 비운영 개발에도 참여하고 있다.
덴버-줄스버그(D-J) 분지에서는 3분기에 앞서 공개했던 시추 후 미완결(DUC) 유정 1곳의 완결 작업을 마쳤다. 회사는 합병 후 최적화 작업이 상당히 진척된 만큼 방대한 로키산맥 지역 인벤토리 개발에 점점 더 집중하고 있으며, 이를 통해 재무 건전성을 유지하면서 2027년 의미 있는 생산량 증가를 이끌 것으로 기대한다고 밝혔다.
조정 EBITDA 가이던스 유지와 원유 헤지 추가
2026년 연간 조정 EBITDA(상각전영업이익) 가이던스는 6000만~7000만 달러를 유지했다. 조정 EBITDA는 비GAAP 지표다. 회사는 3분기부터 퇴직 비용을 조정 EBITDA에서 제외하도록 정의를 바꿨으며, 유지한 가이던스도 바뀐 정의를 반영한 것이라고 설명했다. 3분기 퇴직 비용은 210만 달러로, 앞서 발표한 경영진 교체와 관련된 것이다.3분기 조정 EBITDA는 1468만 달러로 전년 동기 432만 5000달러보다 239% 늘었다. 회사는 합병으로 확대된 자산의 생산량 증가와 원유 평균 실현가격 상승을 요인으로 꼽았다. 9개월 누적 조정 EBITDA는 5148만 7000달러다.
페데브코는 3분기 말 이후인 10월 1일 2027년 1월부터 2028년 12월까지 적용되는 원유 고정가격 스왑 계약을 체결했다. 총 물량은 40만 330배럴로, 2027년분 6만 330배럴은 가중평균 배럴당 77.45달러, 2028년분 34만 배럴은 가중평균 배럴당 70.95달러에 가격을 고정했다. 이 계약은 9월 30일 기준 미결제 파생상품 내역에는 포함되지 않았다.
페데브코는 텍사스주 휴스턴에 본사를 두고 덴버-줄스버그 분지, 파우더리버 분지, 퍼미안 분지에 석유·천연가스 자산을 보유한 에너지 기업이다.
#페데브코 #PED #설비투자 #가이던스 #원유스왑
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com