3분기 매출 68%가 거래상대방 한 곳…계약 잔여 매출 추정액 약 18억 달러
재무보고 내부통제 중대한 취약점
중대한 취약점은 독립 감사인이 2025 회계연도 연결재무제표를 감사하면서 확인한 것으로, 회사가 앞서 공시한 바 있다. 회사는 취약점으로 재무제표 보고와 일반 정보기술(IT) 프로세스의 업무 분장 미흡, 상장사 실무와 기술적 회계 경험을 갖춘 인력 부족, 접근·보안·변경관리를 포함한 일반 IT 통제 미흡 세 가지를 들었다. 이 취약점은 분기보고서 제출일 현재까지 해소되지 않았다.회사는 내부 인력 추가 채용과 외부 전문가 활용 등으로 개선 작업을 진행하고 있다고 밝혔다. 신규 상장사 유예기간이 끝나면 늦어도 2027년 12월 31일로 끝나는 회계연도의 연차보고서(10-K)부터 사베인스-옥슬리법 404(a)조에 따른 경영진의 내부통제 평가를 포함해야 한다.
매출 고객 집중과 계약 잔여 매출
3분기 매출의 약 68%와 12%가 거래상대방 두 곳에서 나왔다. 전년 동기에는 네 곳이 각각 약 39%, 16%, 10%, 10%를 차지했다. 1~9월 누적으로는 두 곳이 약 49%와 18%였고, 9월 30일 기준 매출채권 잔액의 약 48%가 고객 한 곳에 몰려 있었다.9월 30일 기준 체결되어 법적 강제력이 있는 계약 가운데 발전 시스템 판매 설치 서비스와 관련 지속 서비스에서 앞으로 실현될 것으로 예상되는 총 매출 추정액은 약 18억 달러다. 회사는 이 중 상당 부분을 향후 1~2년에 걸쳐 매출로 인식할 것으로 예상했다.
계약부채는 9월 30일 기준 4억 9060만 달러로 지난해 말 1억 7002만 5000달러에서 늘었다. 회사는 1~9월 계약부채가 3억 2060만 달러 증가한 것은 주로 이 기간 체결한 계약의 신규 고객 예치금 때문이라고 설명했다. 제한 현금은 6980만 달러로, 주요 고객 한 곳과 관련한 신용장 2건의 담보와 제조시설 리스 보증금 역할을 하는 신용장 1건으로 구성됐다.
경영진 주식 매도 계획과 지분 구조
3분기 중 경영진 5명이 10b5-1 거래계획을 채택했다. 존 캐링턴(John Carrington) 최고경영자(CEO)는 2027년 3월 19일부터 8월 1일까지 최대 40만 주를, 이안 블레이클리(Ian Blakely) 최고재무책임자(CFO)는 2026년 12월 21일부터 2027년 5월 6일까지 최대 30만 주를 매도할 수 있다.코리 앰서(Corey Amthor) 사장과 폴 프루탄(Paul Froutan) 최고운영책임자(COO)는 각각 최대 40만 주, 데이비스 자페(Davis Zapffe) 법무총괄 겸 이사회 비서는 최대 10만 주를 매도하는 계획을 세웠다. 세 사람의 매도 가능 기간은 모두 2026년 12월 21일부터 시작하며, 5명의 매도 한도를 합하면 최대 160만 주다.
11월 9일 기준 발행주식은 클래스 A 보통주 4817만 4023주, 클래스 B 보통주 1억 7122만 6057주다. 9월 30일 기준 기존 지분 보유자(Continuing Equity Unitholders·Continuing Profits Interest Unitholders)는 클래스 B 유닛과 클래스 M 유닛을 통해 ER 홀딩스(ER Holdings) 경제적 지분의 80.29%를 보유했다. 상장 직후인 6월 11일에는 79.96%였다.
회사는 상장과 동시에 일부 기존 지분 보유자 등과 세금수취계약(TRA)을 맺었다. 이 계약에 따라 회사가 실제로 실현하거나 실현한 것으로 간주되는 순 현금 절세액의 85%를 이들에게 지급하고, 나머지 15%는 회사가 보유한다.
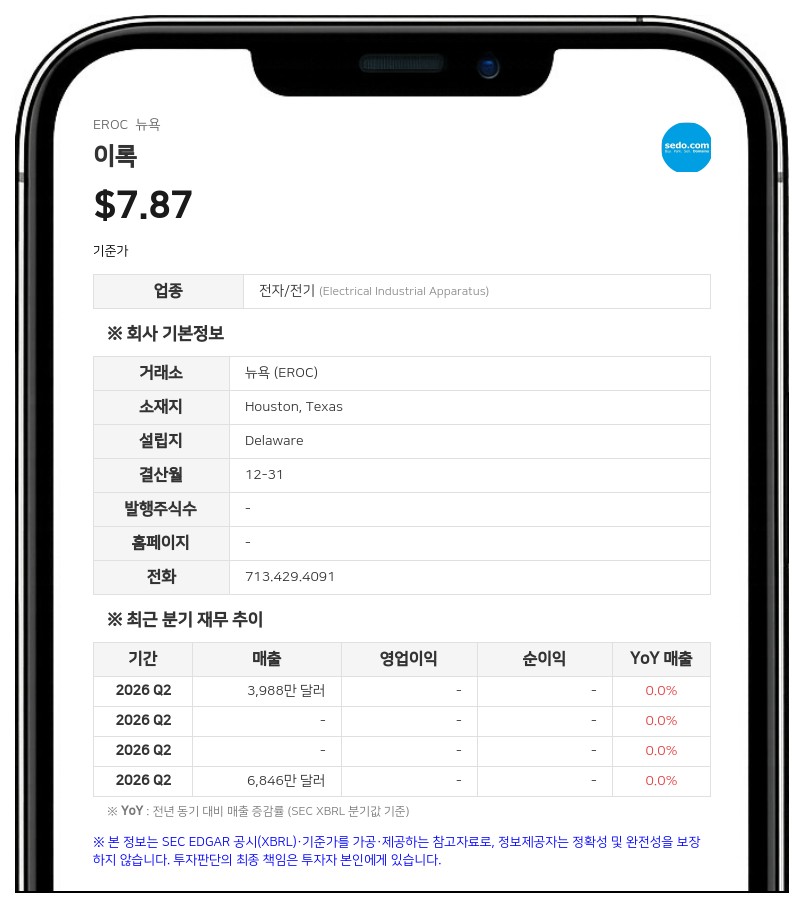
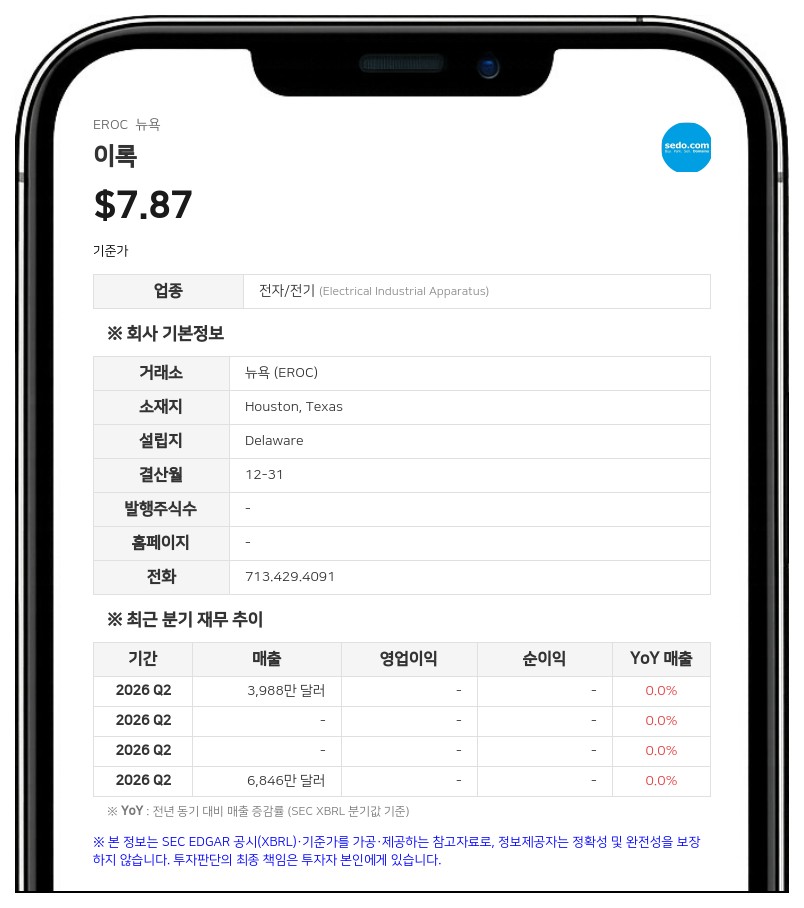
텍사스주 휴스턴에 본사를 둔 이록은 자체 천연가스 발전기를 기반으로 데이터센터, 유틸리티, 제조업체 등에 현장 유틸리티급 전력을 공급하는 기업이다.
#이록 #EROC #분기보고서 #내부통제 #10b5-1
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com