현금 1억 4500만 달러·코메딕스 주식 1458만여 주 수령, 매각 후 청산 없이 상장사로 남아
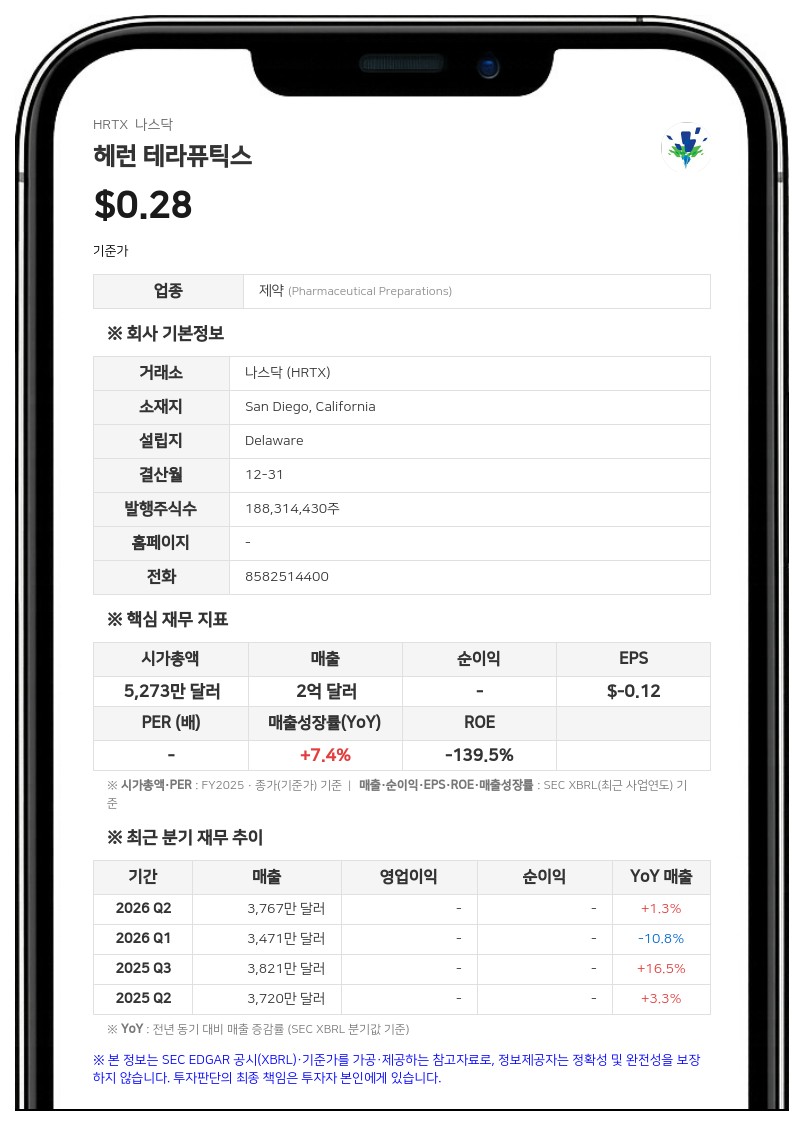
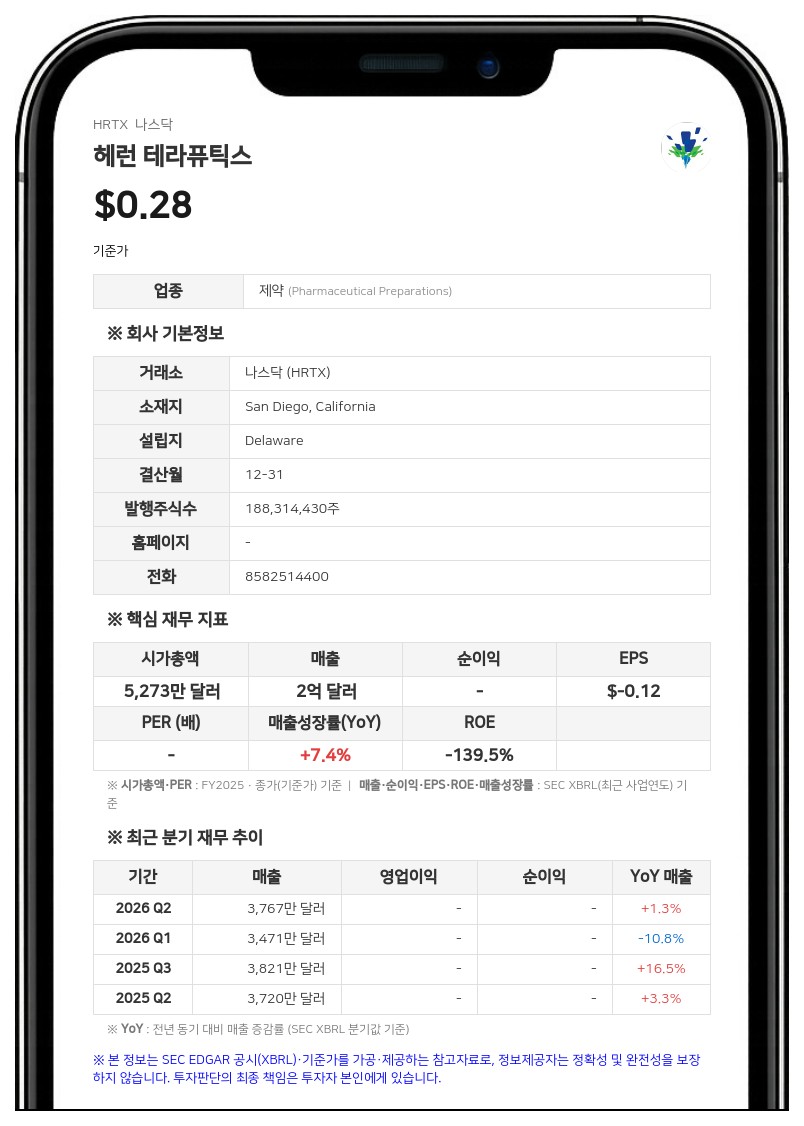
선급 대가는 현금 1억 4500만 달러와 코메딕스 보통주 1458만 3333주다. 주식 수는 1억 500만 달러를 주당 7.20달러로 나눠 정해졌고, 주식 분할 등을 제외하면 종결 전 주가 변동에 따라 조정되지 않는다. 지난 6일 코메딕스 종가 5.32달러를 적용한 주식 대가의 가치는 약 7760만 달러, 선급 대가 합계는 약 2억 2260만 달러다.
현금 대가는 종결 시점 헤런의 현금과 순운전자본에 따라 조정된다. 이 중 200만 달러는 종결 후 조정을 담보하기 위해 종결 시 에스크로 대리인인 씨티뱅크(Citibank, N.A.)에 예치되며, 종결 후 조정액은 증감 어느 쪽이든 1000만 달러를 넘을 수 없다.
조건부 대가도 있다. 2028년 진렐레프(ZYNRELEF®) 순매출이 6500만 달러 이상이면 2500만 달러, 9500만 달러 이상이면 3000만 달러를 추가로 받아 성과금은 최대 5500만 달러다. 성과금은 코메딕스 선택에 따라 현금이나 주식, 또는 둘을 섞어 지급하되, 발행 주식 합계가 종결 시점 코메딕스 발행주식의 19.9%를 넘게 되는 부분은 현금으로 지급한다.
또 2027~2029년 각 연도에 신반티(CINVANTI®), 서스톨(SUSTOL®)과 다중 제품 개발·라이선스 계약 대상 제품의 합산 연간 순매출이 2500만 달러를 넘으면 초과분의 5.0%를 로열티로 받는다.
매각 대상에는 수술 후 통증 치료제 진렐레프, 수술 후 구역·구토 예방제 아폰비(APONVIE®), 항암화학요법 유발 구역·구토 예방제 신반티·서스톨 등 4개 상업화 제품과 다중 제품 개발·라이선스 계약 관련 권리가 포함된다. 보도자료에 따르면 이들 제품군의 9월 30일 기준 최근 12개월 순제품매출은 약 1억 5000만 달러다.
매각 후 헤런에 남는 자산과 계획
헤런은 종결 후에도 코메딕스 주식, 향후 로열티·성과금 수취권, 현금, 이월결손금 등 세무상 특성과 일부 부채를 보유한다. 연방·주 이월결손금은 9월 30일 기준 약 23억 달러다. 회사는 매각 순대금 일부로 허큘리스 캐피털(Hercules Capital, Inc.)이 행정·담보 대리인을 맡은 운전자금 대출 약정의 잔액을 전액 상환할 계획이다.이사회는 매각 대금 활용을 위해 추가 사업·자산의 인수나 투자를 포함한 전략적 거래를 적극 검토할 방침이다. 대상은 제약·바이오 사업이 아닐 수도 있으며, 어떤 사업이나 자산을 인수·투자할지는 현재 불확실하다고 회사는 밝혔다. 회사는 위험 요인으로 종결 후 영업매출과 중요한 사업이 없다는 점, 나스닥 상장유지 요건을 회복하거나 유지하지 못할 수 있다는 점, 투자회사로 간주될 수 있다는 점을 들었다.
헤런은 이월결손금 사용 제한을 막기 위해 도입한 세금혜택 보존 계획도 8일 개정했다. 개정안에 따라 합병·인수 등의 거래가 종결돼도 이사회가 승인해야만 계획과 권리가 소멸하며, 승인이 없으면 계속 효력을 유지한다.
헤런이 받는 코메딕스 주식은 일부 예외를 빼고 종결 후 6개월간 양도가 제한된다. 이후에는 주주에게 지분 비례로 배분할 수 있으나 시장 매도에는 물량 제한이 붙는다. 헤런은 코메딕스 지분 10% 이상을 보유하는 동안 독립성 요건을 갖춘 이사 1명을 지명할 수 있고, 5% 이상을 보유하는 동안에는 일부 예외를 빼고 코메딕스 이사 후보와 이사회 권고안에 찬성 투표해야 한다.
헤런의 2031년 만기 선순위 무담보 전환사채 보유자인 루브릭 캐피털 매니지먼트(Rubric Capital Management LP)는 원금 3500만 달러와 미지급 이자(9월 30일 기준 합계 약 3780만 달러)를 헤런이 받는 코메딕스 주식으로 교환하기로 했다. 교환은 2027년 3월 31일로 끝나는 분기부터 4개 분기에 걸쳐 진행될 예정이다. 주식 가치는 분기 말 직전 5거래일의 거래량가중평균가격(VWAP)으로 산정하며, 이 가격이 최저 교환가격을 넘지 못하면 교환 의무가 생기지 않는다.
주주 승인과 계약 해지 조건
이번 거래는 양사 이사회의 만장일치 승인을 받았다. 종결하려면 헤런 발행주식 과반의 찬성과 하트-스콧-로디노(HSR)법상 대기기간 만료 등 통상적 요건을 충족해야 한다. 코메딕스 주주 투표는 필요 없고 자금조달 조건도 없다. 루브릭과 벨란 캐피털 인베스트먼트 매니지먼트(Velan Capital Investment Management LP)가 운용하는 펀드, 헤런 이사·임원 등 지분 약 22%를 보유한 주주들은 찬성 투표 약정을 맺었다.계약일로부터 6개월 안에 종결되지 않으면 어느 쪽이든 계약을 해지할 수 있다. 더 나은 제안을 받아들이려고 해지하는 경우 등에는 헤런이 코메딕스에 해지 수수료 400만 달러를 내야 하고, 주주 승인을 얻지 못해 해지되면 코메딕스의 비용을 최대 250만 달러까지 보전해야 한다.
헤런은 일부 예외를 빼고 종결 후 5년간 아프레피턴트·그라니세트론 주사제를 쓰는 구역·구토 치료 사업과 부피바카인·저용량 멜록시캄을 함유한 비오피오이드 마취제를 쓰는 수술 후 통증 치료 사업을 전 세계에서 할 수 없다.
코메딕스의 인수 자금과 기대 효과
코메딕스는 계약 체결과 함께 파마콘 어드바이저스(Pharmakon Advisors, LP)가 운용하는 펀드와 1억 5000만 달러 규모 선순위 담보 기한부 대출 약정을 맺고, 종결 시 7500만 달러를 인출할 예정이다. 나머지 7500만 달러는 향후 사업 개발 거래를 위해 2028년 6월 30일까지 재량으로 인출할 수 있다.코메딕스는 이번 거래가 종결 즉시 이익과 잉여현금흐름 증대로 이어지고, 2027년 말까지 연환산 기준 영업비용 시너지 4500만~6000만 달러를 낼 것으로 예상했다. 2026년 합산 프로포르마 매출은 4억 6500만~4억 9000만 달러, 인수 자산의 2027년 프로포르마 매출은 약 1억 2500만~1억 5000만 달러로 제시했다. 양사 추정 실적을 단순 합산한 비GAAP 기준 수치다.
헤런 테라퓨틱스는 노스캐롤라이나주 캐리에 본사를 둔 상업화 단계 바이오 기업으로, 급성기 치료와 종양 환자를 위한 치료제를 개발·판매한다. 회사는 3분기 실적을 9일 발표하되 이번 거래를 고려해 콘퍼런스콜은 열지 않는다고 밝혔다.
#헤런테라퓨틱스 #HRTX #코메디스 #자산매각 #자산양수도
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com