






















분기보고서 공시…압축 인프라 수주 잔고 27억 달러, DPS 인수 운전자본 정산 마무리
회사는 2025년 1분기, CSI 컴프레스코(CSI Compressco LP) 인수로 넘겨받은 멕시코 사업에서 인수 이전부터 이어져 온 현지 공무원 대상 지급이 미국 법상 컴플라이언스 문제가 될 수 있다는 보고를 받았다. 외부 법률 자문사를 통한 내부 조사 결과, 일부 지급은 외국테러조직(FTO) 또는 특별지정국제테러리스트(SDGT)로 지정된 조직과 연관된 인물에게 이뤄졌을 가능성이 높은 것으로 나타났다.
회사는 이 지급이 멕시코 사업 직원을 위해나 괴롭힘 위협으로부터 보호하고 작업 현장 접근을 확보하기 위한 것으로 보이며, 지급 총액은 중요하지 않은 수준이라고 설명했다. 회사는 멕시코 사업과 현지 법인을 2025년 9월 30일 매각했다.
회사는 이 사안을 DOJ와 OFAC에 자진 신고해 조사에 협조하고 있으며, SEC에도 자진 신고했다. 분기 말 이후 진행된 논의를 바탕으로 최종 해결 과정에서 정부에 금액을 지급해야 할 가능성이 높다고 보고 있으나, 합의는 당사자들의 검토와 승인을 남겨두고 있다.
공시에는 예상 지급액이 제시되지 않았다. 회사는 이 사안으로 벌금·과징금을 포함한 형사·민사 제재와 사업 관행·컴플라이언스 프로그램 변경 요구가 나올 수 있으며, 최종 손실이 충당금을 웃돌 수 있다고 밝혔다.
압축 인프라 수주 잔고 27억 달러
9월 30일 기준 압축 인프라(Compression Infrastructure) 부문의 잔여 이행 의무(수주 잔고)는 27억 달러다. 회사는 이 가운데 2억 9833만 3000달러를 올해 남은 기간에, 8억 2937만 2000달러를 2027년에, 4억 8508만 2000달러를 2028년에 매출로 인식할 것으로 예상했다. 2029년 이후 인식 예정분은 10억 4878만 5000달러다. 이 수치에는 리스 회계(ASC 842)가 적용되는 전력 인프라 부문 계약이 포함되지 않는다.9월 말 기준 신규 압축·발전 설비 구매 약정은 28억 달러로, 이 중 6억 5290만 달러가 향후 12개월 안에 결제될 예정이다. 여기에는 베이커 휴즈(Baker Hughes)가 발전 솔루션을 공급하는 다년 전략 계약이 포함됐다. 회사는 분기 말 이후 12월 1일부터 13개월간 윤활유 제품을 고정 가격에 구매하는 계약도 맺어 약 7550만 달러의 구매 약정이 생겼다.
DPS 인수 정산과 프로포마 실적
회사는 4월 1일 완료한 디스트리뷰티드 파워 솔루션스(DPS) 인수와 관련해 3분기 중 매도인에 대한 580만 달러 채권을 포함한 사후 운전자본 정산을 마무리했다. 이 조정으로 인수 대금과 영업권이 함께 줄었다. 인수 대가 공정가치는 7억 2039만 8000달러이며, 예비 매수가격배분상 영업권은 3억 3882만 6000달러로 전액 전력 인프라 부문에 배분됐다.매수가격배분은 아직 예비 단계로 추가 자산·우발채무 확인이나 공정가치 재산정에 따라 바뀔 수 있으며, 인수 완료 후 1년 안에 확정된다. 외부 법률 자문 수수료, 거래 컨설팅 수수료, 실사 비용 등 인수 관련 비용은 3분기에는 사실상 없었고 9개월 누적으로 약 1160만 달러가 발생해 판매비와 관리비에 반영됐다. DPS 인수 관련 매출은 3분기 4200만 달러, 9개월 누적 7480만 달러다.
DPS 인수가 2025년 1월 1일에 이뤄졌다고 가정한 비감사 보완 프로포마 실적을 보면, 올해 9개월 누적 매출은 11억 6829만 3000달러로 전년 동기 10억 4178만 1000달러보다 늘었고 이익은 1억 4465만 4000달러로 전년 동기 5855만 5000달러를 웃돌았다. 3분기 프로포마 매출은 4억 179만 2000달러(전년 동기 3억 4921만 1000달러), 이익은 7153만 3000달러(전년 동기 손실 913만 2000달러)다.
판매세 부채 감소와 채무 소멸 손실
텍사스주 감사관실(Texas Comptroller)의 판매·사용세 감사와 관련한 부채는 9월 말 1720만 달러로 지난해 말 1억 230만 달러에서 줄었다. 회사는 1분기에 일부 과거 기간의 텍사스 판매·사용세 문제를 정산해 완납했고, 3분기에는 감사가 진행 중인 일부 과거 기간분 세금을 납부했다. 회사는 정산·납부한 금액이 이전 연도에 이미 인식한 것이라고 설명했다.올해 9개월 누적으로는 3651만 2000달러의 채무 소멸 손실(Loss on extinguishment of debt)이 발생했다. 자회사 코디악 서비시스(Kodiak Services)는 3월 20일 2031년 만기 5.875% 선순위 무담보 채권 10억 달러를 발행해 그 자금 일부로 2029년 만기 7.25% 선순위 채권 7억 5000만 달러를 원금의 103.625%에 전액 조기 상환했다. 손실은 주로 조기 상환 프리미엄 2720만 달러, 이연 금융비용 상각 780만 달러, 경과이자 150만 달러에서 비롯됐다.
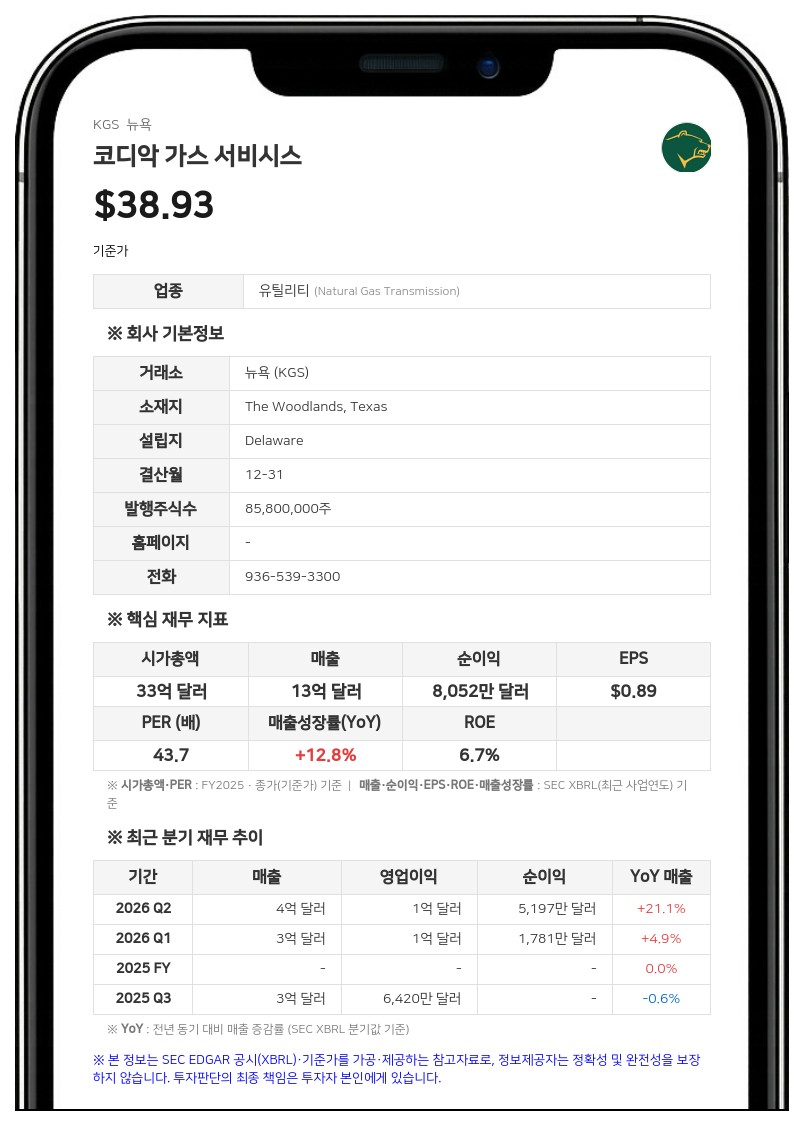
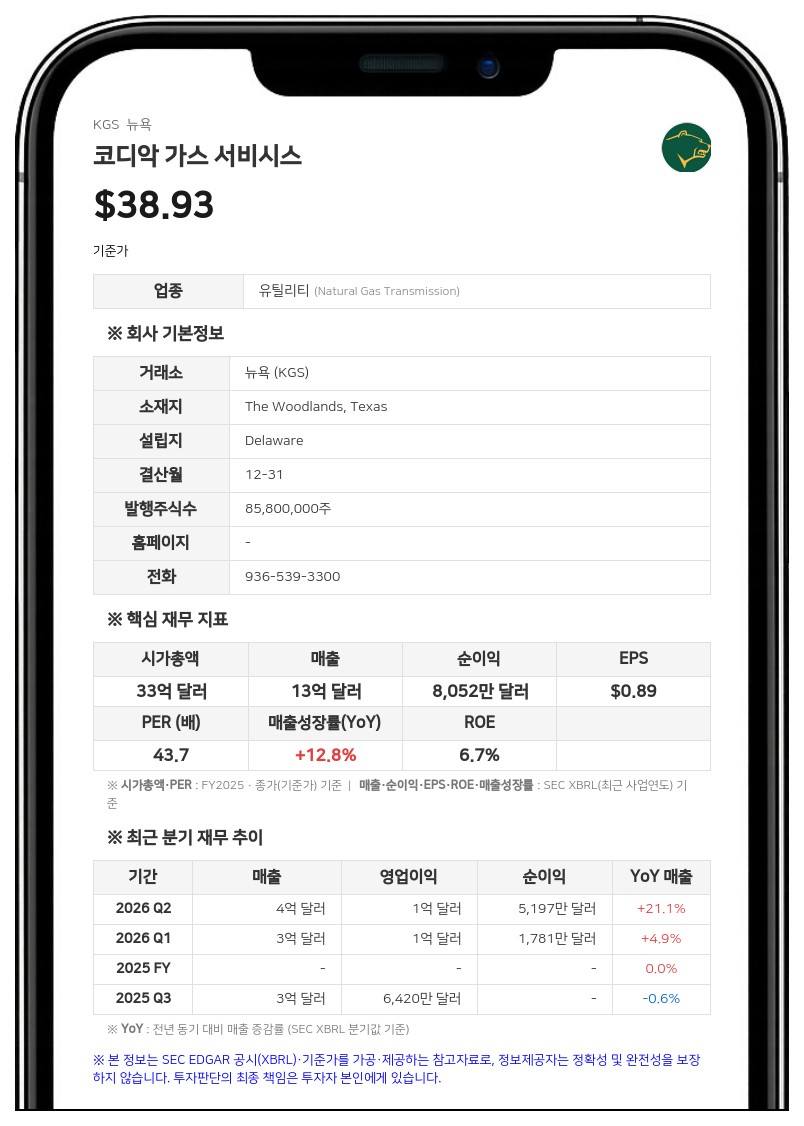
텍사스주 더 우드랜즈에 본사를 둔 코디악 가스 서비시스는 석유·가스 생산자와 미드스트림 사업자, 데이터센터 개발사 및 운영사 등을 대상으로 가스 압축 및 분산 전력 인프라 서비스를 제공하는 에너지 인프라 전문 기업이다.
#코디악 가스 서비시스 #KGS #수주잔고 #DPS인수 #프로포마실적
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com


