






















LIVE

실시간 국내외공시

Updated : 2026-11-05 (목)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

JTC, 코로나19 이후 최고 실적 경신과 체질 개선 뚜렷 - SK증권

주지숙 기자

입력 2025-06-17 06:55

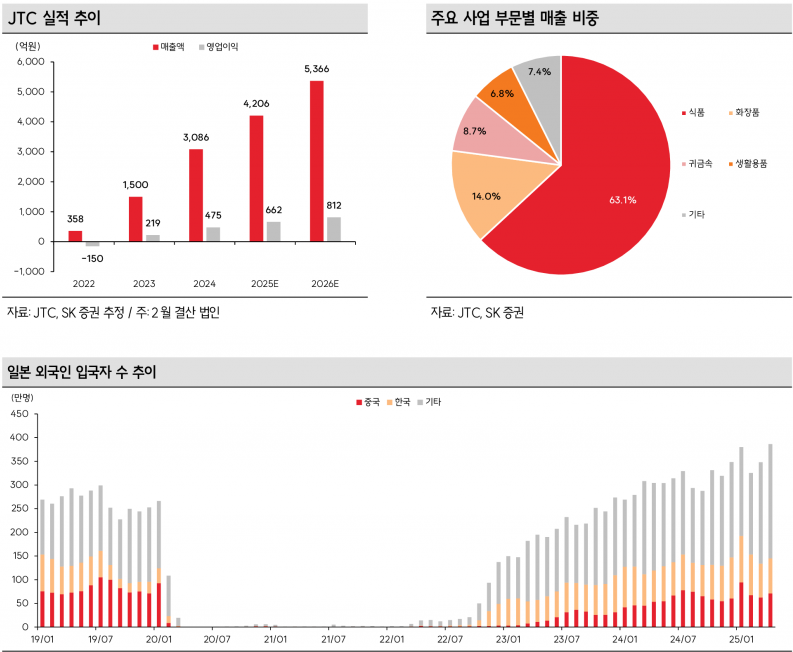
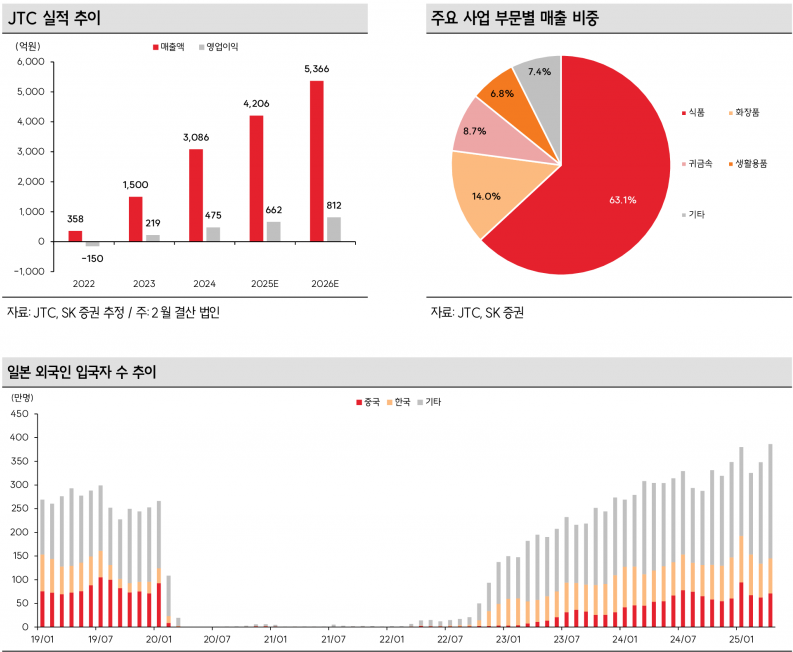
- 2024년 매출액 3,086억 원, 영업이익 475억 원 기록
- 일본 외국인 관광객 급증에 따른 성장세 지속 전망
- 외국인 면세제도 폐지 우려는 과도한 반응으로 판단
- 오사카 EXPO 및 한일관계 개선 기대감 긍정적 영향
- 목표가 9,500원, 투자의견 ‘매수’ 유지
사진=SK증권

사진=SK증권

이미지 확대보기
JTC는 2024 회계연도 기준 매출액 3,086억 원(YoY +15.8%), 영업이익 475억 원(YoY +117.1%)을 기록하며 코로나19 팬데믹 이후 최고 실적을 경신했다. 일본을 찾는 외국인 관광객 수가 빠르게 증가함에 따라 동사의 매출도 가파른 성장세를 보이고 있다. 2024년 일본 외국인 입국자는 연간 3,680만 명을 넘어 사상 최고 수준을 기록했으며, 올해 4월까지 누적 외국인 입국자는 1,440만 명에 달한다. 이 추세가 유지된다면 연간 4,500만 명 이상의 외국인이 일본을 방문할 것으로 예상된다.

특히 코로나19 팬데믹 이전보다 체질이 개선된 모습을 보이고 있다. 인력 활용 효율성 확대와 PB 상품 판매 증가에 따른 이익률 개선으로 외형은 아직 팬데믹 이전 수준에 미치지 못하지만, 영업이익은 사상 최고 수준을 기록 중이다. 이러한 긍정적인 흐름은 올해도 지속될 전망이다.

최근 주가 조정은 일본 대지진 가능성에 대한 우려와 외국인 관광객 면세제도 폐지에 대한 과도한 걱정에서 비롯됐다. SK증권은 일본 정부가 면세제도 개편을 검토 중이나 외국인 대상 면세제도를 전면 폐지할 가능성은 매우 낮다고 판단한다. 따라서 이러한 우려는 매수 기회로 작용할 전망이다.

또한, 세계인의 축제인 오사카 EXPO가 지난 4월 개막해 10월까지 이어지며, 6월 22일 한일 국교정상화 60주년 기념일을 맞아 한일관계 개선에 대한 기대감도 높아지고 있다. 점진적으로 회복 중인 중국인 관광객들의 여행 증가도 JTC의 성장에 긍정적인 영향을 미치고 있다.

SK증권은 JTC에 대해 목표주가 9,500원과 투자의견 ‘매수’를 유지하며, 일본 관광시장 회복과 체질 개선에 따른 실적 성장에 주목하고 있다.

주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 5,490.69 ▼193.11
코스닥 689.65 ▼25.30
코스피200 855.88 ▼33.37
암호화폐시황
암호화폐 현재가 기준대비
비트코인 108,763,000 0.41%
비트코인캐시 380,800 0.71%
이더리움 3,275,000 0.65%
이더리움클래식 9,865 0.46%
리플 1,761 0.46%
퀀텀 1,024 0.20%
암호화폐 현재가 기준대비
비트코인 108,750,000 0.37%
이더리움 3,276,000 0.58%
이더리움클래식 9,880 0.46%
메탈 357 0.28%
리스크 292 2.46%
리플 1,763 0.57%
에이다 266 0.38%
스팀 67 0.60%
암호화폐 현재가 기준대비
비트코인 108,750,000 0.42%
비트코인캐시 381,500 1.01%
이더리움 3,277,000 0.71%
이더리움클래식 9,875 0.46%
리플 1,763 0.63%
퀀텀 1,011 0.00%
이오타 57 0.00%
모바일화면 이동

