






















LIVE

실시간 국내외공시

4일 코리아써키트 9.41% 상승 77,900원 장중 거래대금 2,365억 원
젬백스, 임원 보상으로 자기주식 5000주 처분 결정
4일 씨에스윈드 장중 43,550원 4.94% 상승… 지난 종가 대비 2,050원 변동
4일 서진시스템 고가 근접한 상승세, 29,500원 8.86% 상승
이노션, 3Q 연결 영업이익 491억...전년비 4%↓
4일 한중엔시에스 51,500원 15.21% 상승, 업종 대비 13.98%p 상회
4일 HD현대에너지솔루션 86,400원 9.92% 올라 장중 변동폭 지난 거래일의 2.2배
DB손해보험주식회사 최대주주, DB증권 주식 12만6881주 ↑…지분율 29.87%
휴젤, 537억원 규모 자기주식 30만주 소각 결정
4일 피노 8,310원 14.15% 상승 동일업종 대비 상승폭 확대
주성엔지니어링, 3Q 연결 영업이익 176억...전년비 426%↑
4일 엘앤에프 90,900원 12.22% 상승, 업종 대비 6.57%p 상회
4일 대우건설 11,060원 3.56% 상승, 동일업종 대비 1.63%p 상회
4일 LG에너지솔루션 351,500원 3.99% 상승, 일중 저가 대비 96% 지점 위치
4일 주성엔지니어링 162,400원 4.71% 상승, 동일업종 하락과 대조적
4일 심텍 121,600원 8.28% 상승 동일업종 등락과 반대 방향
4일 대주전자재료 93,000원 15.53% 상승 장중 변동폭 지난 거래일 대비 확대
구자은 등, INVENI 지분 48.37%로 소폭 확대
케이씨텍, 3Q 연결 영업이익 201억...전년비 35%↑
현대백화점, 210억원 규모 자기주식 23만2460주 소각 결정
Updated : 2026-11-04 (수)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

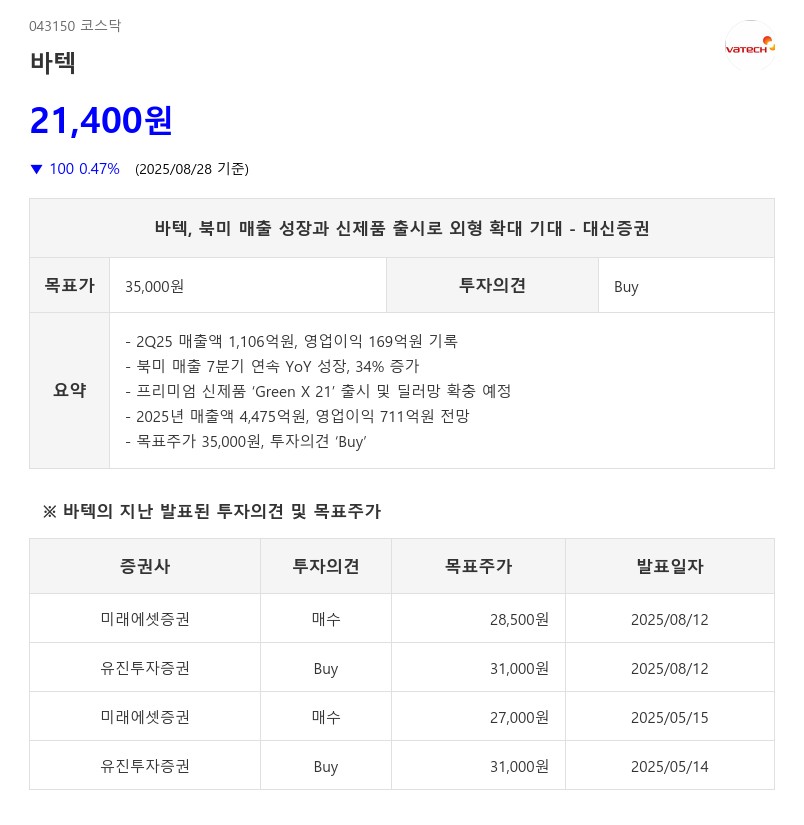
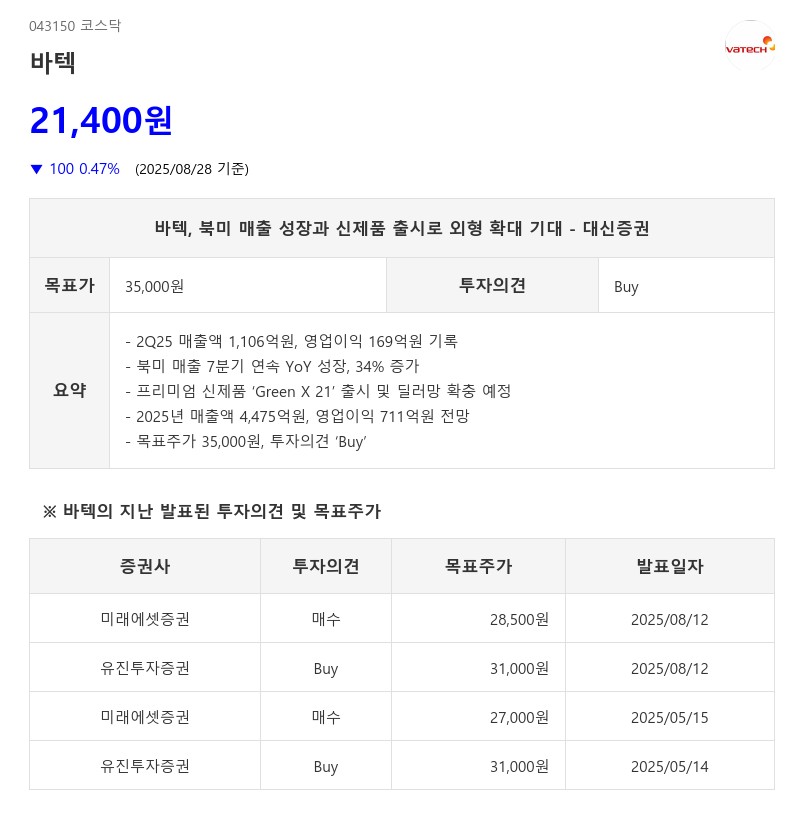
바텍, 북미 매출 성장과 신제품 출시로 외형 확대 기대 - 대신증권

주지숙 기자

입력 2025-09-02 07:10

- 2Q25 매출액 1,106억원, 영업이익 169억원 기록
- 북미 매출 7분기 연속 YoY 성장, 34% 증가
- 프리미엄 신제품 ‘Green X 21’ 출시 및 딜러망 확충 예정
- 2025년 매출액 4,475억원, 영업이익 711억원 전망
- 목표주가 35,000원, 투자의견 ‘Buy’
바텍, 북미 매출 성장과 신제품 출시로 외형 확대 기대 - 대신증권이미지 확대보기
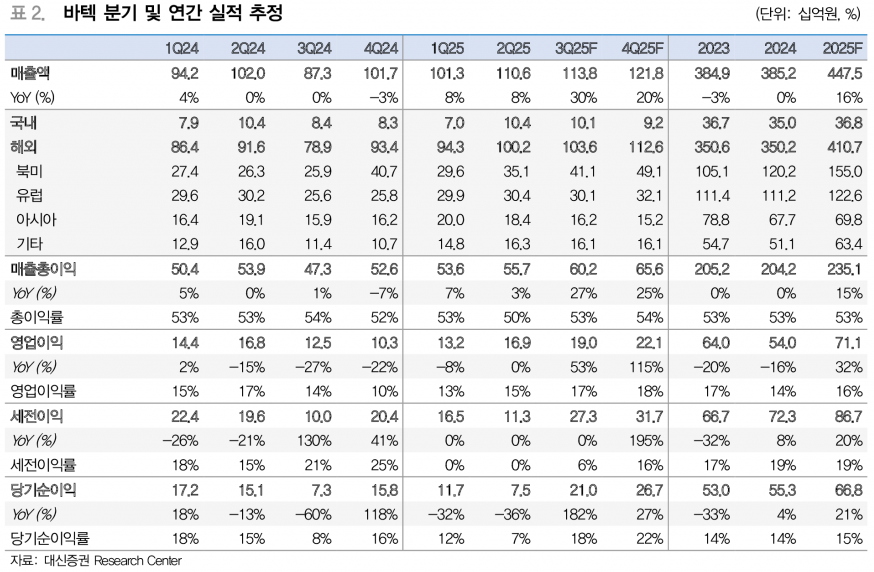
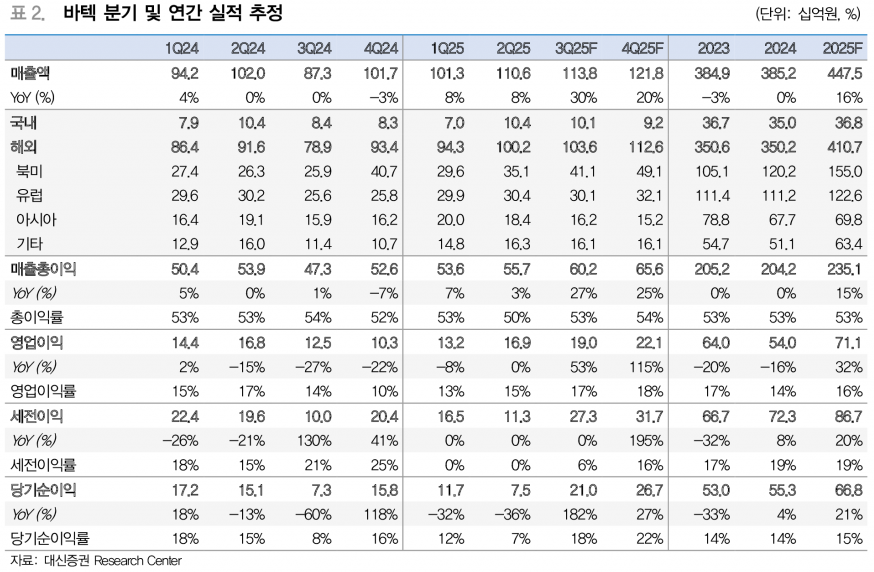
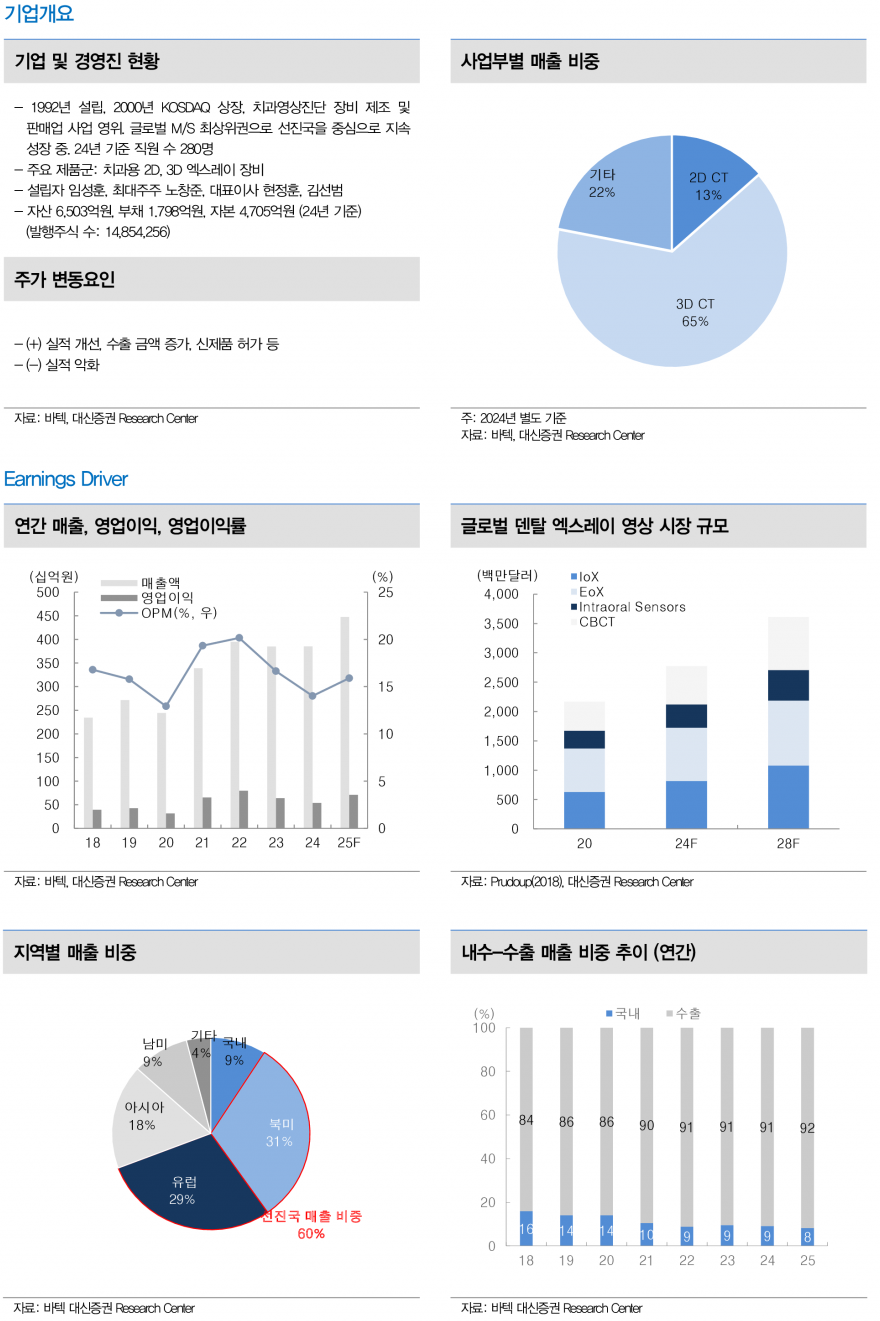
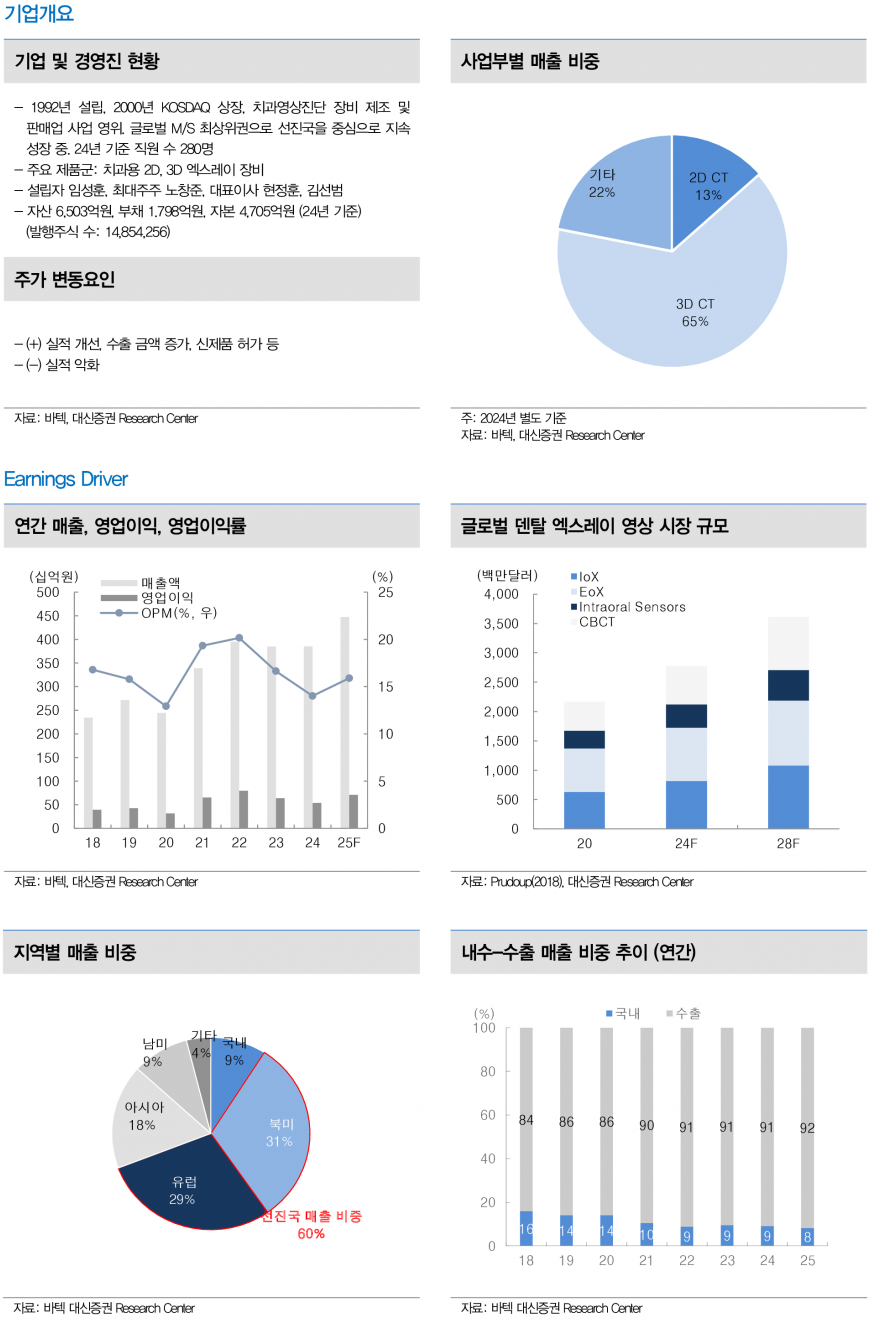
바텍은 2025년 2분기 매출액 1,106억원, 영업이익 169억원(OPM 15%)을 기록하며 견조한 실적을 이어가고 있다. 특히 북미 시장에서의 매출이 351억원으로 전년 동기 대비 34% 성장하며 7분기 연속 성장세를 유지하고 있다. 해외 매출은 전체 1,002억원으로 9% 증가했으며, 국내 매출은 104억원으로 전년과 유사한 수준을 보였다.

북미 시장에서의 지속적인 매출 호조는 3D 제품의 성장과 함께 프리미엄 신제품 ‘Green X 21’의 출시, 그리고 북미 딜러망 확충 효과가 가시화되고 있기 때문이다. 유럽과 아시아 신흥국의 수요 회복도 더해져 하반기 매출 성장세가 더욱 확대될 전망이다.
바텍, 북미 매출 성장과 신제품 출시로 외형 확대 기대 - 대신증권이미지 확대보기

인플레이션에 따른 원가 상승에도 불구하고 매출 확대와 제품 믹스 개선으로 총이익률이 안정적으로 유지되고 있으며, 2분기에는 전분기 대비 2.6%p 상승하는 모습을 보였다.

2025년 연간 기준으로는 매출액 4,475억원(YoY +16%), 영업이익 711억원(YoY +32%, OPM 16%)이 예상된다. 관세 및 원가 부담 등 단기적 비용 부담은 지속되나, 북미향 매출 규모 확대와 제품 믹스 개선을 통해 하반기 영업 레버리지가 강화될 것으로 기대된다. 이에 따라 실적 가시화 시 밸류에이션 리레이팅 가능성도 높게 평가된다.
바텍, 북미 매출 성장과 신제품 출시로 외형 확대 기대 - 대신증권이미지 확대보기

바텍은 1992년 설립되어 치과용 2D 및 3D 엑스레이 장비를 제조·판매하는 기업으로, 글로벌 시장 점유율 최상위권을 유지하고 있다. 2024년 기준 직원 수는 280명이며, 북미, 유럽, 아시아 등 선진국 중심으로 매출이 다변화되어 있다. 2025년 기준 지역별 매출 비중은 북미 31%, 유럽 29%, 아시아 18% 등으로 수출 비중이 92%에 달한다.

대신증권은 바텍의 12개월 선행 EPS 4,633원에 목표 PER 7.5배를 적용해 목표주가를 기존 32,000원에서 35,000원으로 9.4% 상향 조정했다. 현재 주가 대비 약 63.6%의 상승 여력이 있다고 판단하며, 투자의견 ‘Buy’를 유지했다. 북미 시장 중심의 성장성과 신제품 출시, 유럽 인증 제품 다각화가 외형 확대를 견인할 것으로 기대된다.

주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 5,649.79 ▲1.00
코스닥 710.95 ▲6.56
코스피200 883.82 ▼1.85
암호화폐시황
암호화폐 현재가 기준대비
비트코인 104,864,000 1.00%
비트코인캐시 369,100 1.35%
이더리움 3,094,000 1.28%
이더리움클래식 9,545 1.27%
리플 1,722 1.06%
퀀텀 1,017 2.31%
암호화폐 현재가 기준대비
비트코인 104,989,000 1.06%
이더리움 3,096,000 1.18%
이더리움클래식 9,540 1.17%
메탈 353 1.73%
리스크 270 0.37%
리플 1,723 1.12%
에이다 257 1.58%
스팀 65 1.88%
암호화폐 현재가 기준대비
비트코인 104,890,000 0.99%
비트코인캐시 369,500 1.48%
이더리움 3,096,000 1.28%
이더리움클래식 9,550 1.17%
리플 1,723 1.06%
퀀텀 1,011 0.00%
이오타 54 0.00%
