C-FORWARD 임상 3상 2027년 초 결과 발표 예정…보유 자원으로 2028년 중반까지 운영 자금 충당 전망
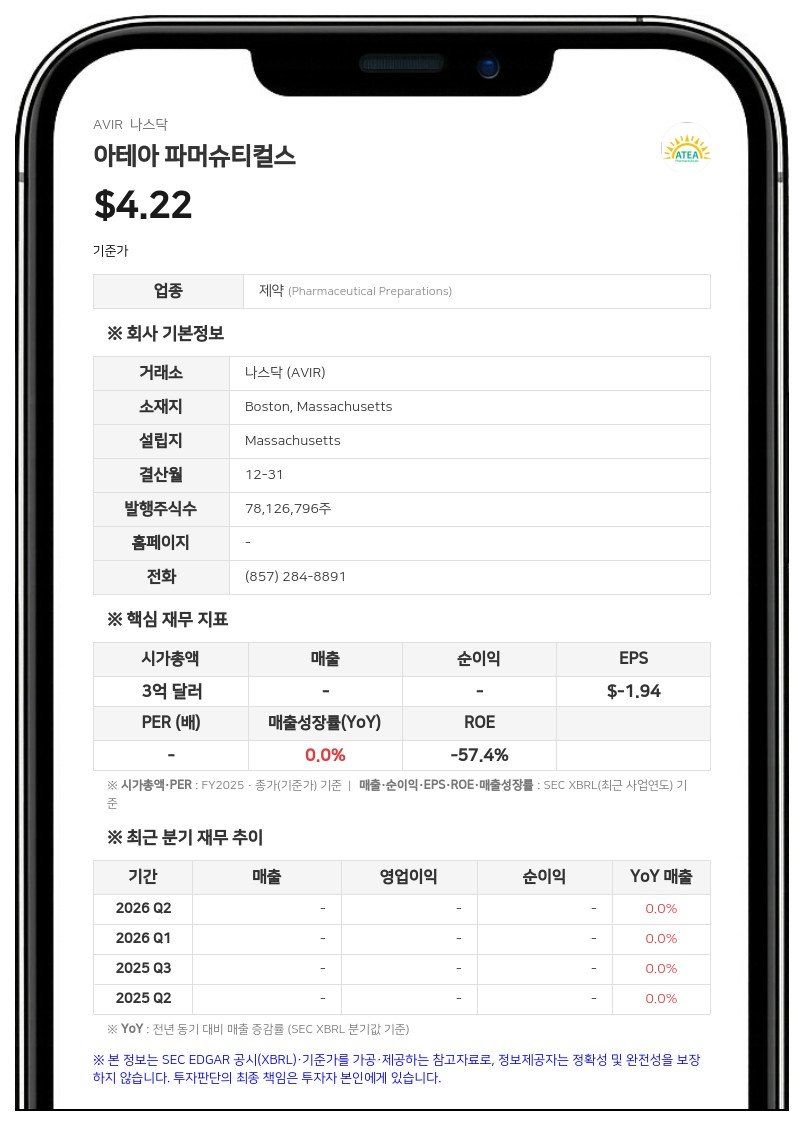
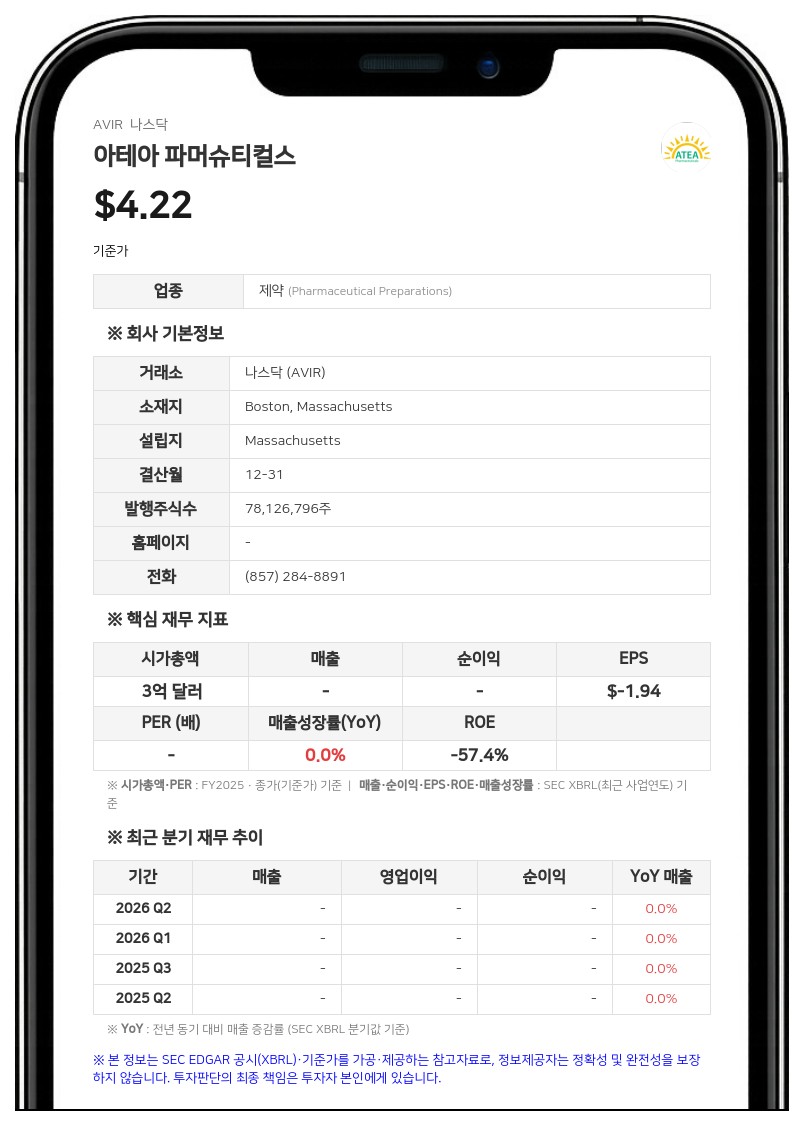
연구개발(R&D) 비용은 전년 동기 3834만 7000달러에서 2709만 1000달러로 감소했다. C형 간염(HCV) 임상 3상 개발 관련 외부 지출이 줄어든 것이 주된 요인이며, E형 간염(HEV) 전임상·임상 개발 관련 외부 지출 증가가 이를 일부 상쇄했다. 주식기반보상비 감소로 내부 연구개발비도 줄었다.
일반관리비(G&A)는 주식기반보상비 감소로 전년 동기 722만 달러에서 692만 2000달러로 줄었다. 이자수익 및 기타(순액)는 투자 잔액 감소로 전년 동기 371만 4000달러에서 188만 9000달러로 감소했다. 1~9월 누적 순손실은 1억 1053만 5000달러로 전년 동기 1억 1348만 2000달러보다 적었다.
C형·E형 간염 파이프라인 진행 상황
회사는 북미 외 지역에서 진행 중인 벰니포스부비르와 루자스비르(BEM/RZR) 병용요법 임상 3상(C-FORWARD)의 탑라인 결과를 2027년 초 발표할 예정이라고 밝혔다. 이 시험은 17개국에서 880명 이상의 환자 등록을 마쳤다. 회사는 C-FORWARD 결과를 바탕으로 2027년 중반 미국 식품의약국(FDA)에 신약허가신청(NDA)을 제출하는 것을 목표로 하고 있다.앞서 회사는 지난 7월 북미 임상 3상(C-BEYOND)에서 BEM/RZR이 대조약 엡클루사(소포스부비르/벨파타스비르) 대비 통계적 비열등성을 보여 1차·2차 평가지표를 충족했다고 발표했다. 변형 치료의향(mITT) 분석(905명)에서 24주차 지속 바이러스 반응(SVR)률은 BEM/RZR군 93.91%, 대조군 94.75%였다.
회사는 또 오피오이드 사용장애 치료제인 메타돈 또는 서복손(Suboxone)과 BEM/RZR을 함께 투여한 임상 1상을 최근 마쳤다고 밝혔다. 건강한 지원자 대상 병용 투여에서 내약성이 대체로 양호했고 약물 간 상호작용은 나타나지 않았다.
만성 E형 간염 치료 후보물질 AT-587은 임상 1상의 단회 용량 상승(SAD) 단계를 마치고 다회 용량 상승(MAD) 단계를 진행하고 있다. 회사는 2027년 상반기 개념증명(POC) 시험 착수를 준비 중이다.
허큘리스 대출과 운영 자금 전망
9월 30일 기준 현금, 현금성자산 및 유가증권은 1억 9119만 9000달러로 지난해 말 3억 183만 달러에서 줄었다. 회사는 같은 날 허큘리스 캐피털(Hercules Capital)과 최대 2억 달러 규모의 대출 계약을 체결했다고 별도로 공시했으며, 계약 종결일인 11월 6일 6500만 달러를 인출했다.회사는 현재 운영계획과 현재 보유한 현금·현금성자산·투자자산으로 2028년 중반까지 계획된 운영 자금을 충당할 수 있을 것으로 예상했다. 또 특정 마일스톤 달성 등 대출 계약 조건을 충족하면 회사 선택에 따라 최대 1억 3500만 달러를 추가로 조달할 수 있다고 밝혔다. 회사는 미국에서 BEM/RZR 상업화가 성공하고 지출이 현 운영계획 수준을 유지한다는 가정 아래, 이 추가 차입으로 흑자 달성 시점까지 자금 운용 기간을 늘릴 수 있다고 설명했다.
아테아 파머슈티컬스는 중증 바이러스 질환을 겨냥한 경구용 항바이러스 치료제를 개발하는 후기 임상 단계 바이오 제약사다. 본사는 매사추세츠주 보스턴에 있다.
#아테아파머슈티컬스 #AVIR #3분기실적 #C형간염 #바이오
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com