
LIVE

실시간 국내외공시

올드 도미니언 프레이트 라인, 존 D. 카사르다 이사 은퇴…신임 이사에 워싱 F. 잭맨 선임
커티스 라이트, 차기 CEO에 케빈 레이먼트 COO 선임
실버 보우 마이닝, 오션 파트너스와 8800만 달러 규모 자금 조달 및 정광 인수 계약 텀시트 체결
캐피톨 페더럴 파이낸셜, 타라 반 하우웰링 주요회계책임자 사임…후임에 켄트 타운센드 CFO
헤네시 캐피털 7, 원 뉴클리어 합병 앞두고 최대 500만 주 규모 선도매입계약 체결
카들러, 본사 이전 Q&A 공개…"직원 처우·경영진 변화 없다"
i-80 골드, 네바다 그래니트 크리크 금광 예비타당성조사 기술보고서 제출
블랙베리 QNX·벡터, 다임러-볼보 합작사 '코레투라'에 차량용 OS 공급
브랜드 인게이지먼트 네트워크, 시장가 대비 20% 할증된 105만 달러 규모 사모발행 계약 체결
시저스 엔터테인먼트, 합병 관련 주주 소송 리스크 방지 위해 공시 보완
파이퍼 샌들러, 이사회 신임 이사로 웬디 L. 쇼퍼트 선임
다이넥스 캐피털, 신규 고정금리 누적 우선주 '시리즈 D' 공모 발행 추진
루시드 다이어그노스틱스, 식도암 예방 검사 '에소가드·에소체크' 보험 및 코딩 체계 강화
비라인 홀딩스, '금리 최적화' 프로그램 출시…"3분기 창사 이래 최강 분기 중 하나 전망"
매디슨 스퀘어 가든 스포츠, 자말 T. 레세인 수석부사장 겸 최고법률책임자 선임
업바운드 그룹, 최고운영책임자에 스콧 영 전 페이팔 수석부사장 선임
컬럼버스 매키넌, 19억 5300만 달러 규모 대출 금리 인하 계약 체결
아이다호 코퍼, 美 산림청서 CuMo 프로젝트 시추 승인 획득
바이오어피니티 테크놀로지스, NAVREF 2026서 폐암 진단검사 '사이패스 렁' 임상 데이터 발표
XFLH 캐피털, 캐나다 헬스케어 기업 레노젠 바이오랩과 합병 의향서 체결
Updated : 2026-09-23 (수)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

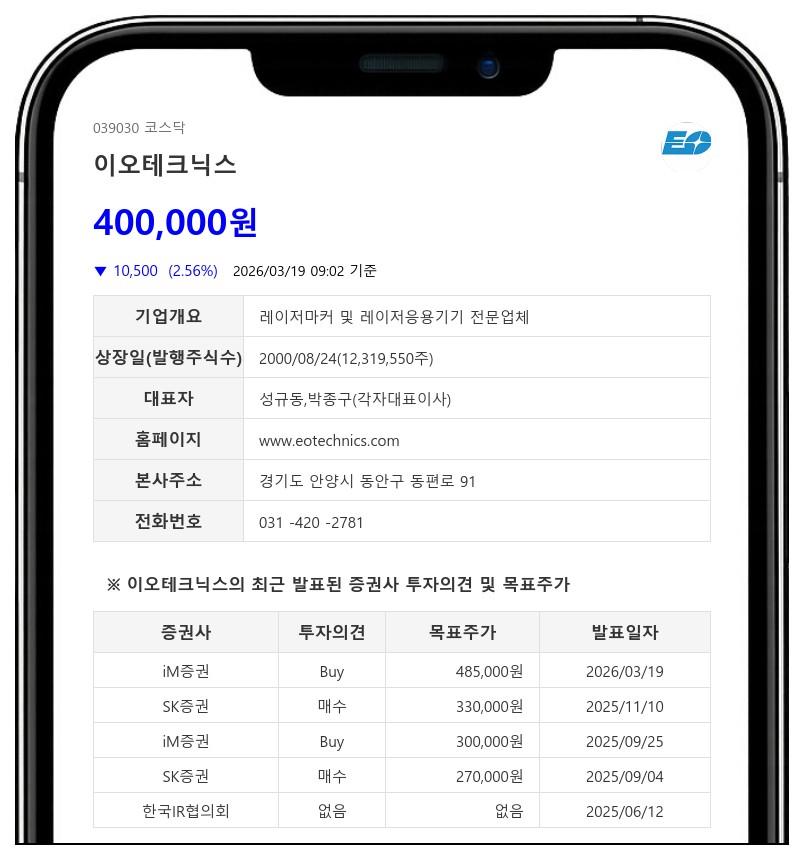
HBM4·NAND 고단화 수혜…이오테크닉스, 레이저가 쏜다 - iM증권

주지숙 기자

입력 2026-03-19 09:19

- 반도체 장비 3개 부문 동반 성장과 NAND 고단화 구조적 수혜, FY27 영업이익률 30% 경로 진입
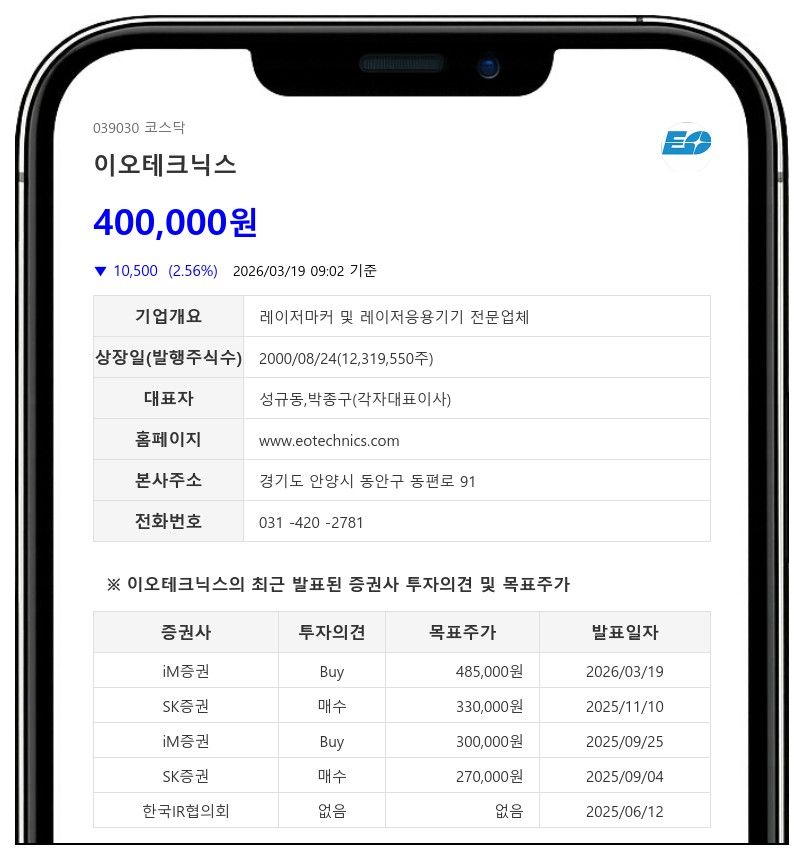
- iM증권: 목표주가 485,000원, 투자의견 ‘Buy’
HBM4·NAND 고단화 수혜…이오테크닉스, 레이저가 쏜다 - iM증권이미지 확대보기
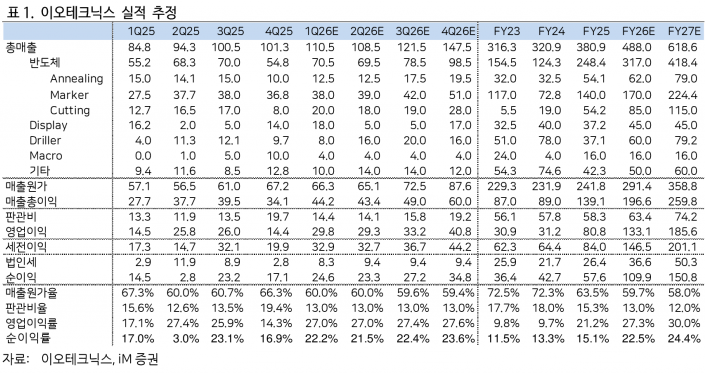
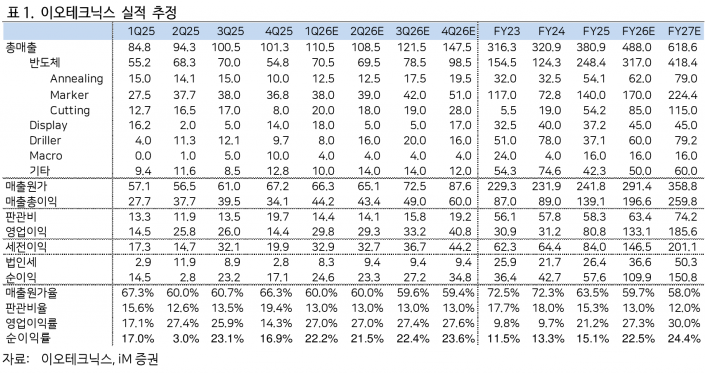
이오테크닉스는 2026 회계연도(FY26) 매출액 4,880억원과 영업이익 1,331억원을 기록하며 전년 대비 각각 28%, 65% 증가할 것으로 전망된다.

이는 Annealing, Marker, Cutting 등 반도체 장비 부문 전반에서 매출이 확대되고, 투자 싸이클 재개에 따른 PCB 부문 매출 회복이 기대되는 데 따른 것이다.

iM증권은 이러한 실적 개선을 바탕으로 목표주가를 485,000원으로 상향 조정하고 투자의견 ‘Buy’를 유지했다.

특히 반도체 장비 부문은 FY26 매출 2,484억원에서 FY26 3,170억원으로 28% 증가가 예상된다. Annealing 장비는 삼성전자 P4, P5 라인의 1C 나노 DRAM 투자와 400단 이상 NAND 생산에 따른 수주가 이어지고 있으며, 미국 반도체 업체에 대한 고가 장비 초기 출하도 기대된다.

Cutting 장비는 최대 고객사인 HBM4와 OSAT향 Grooving 장비 출하가 본격화되고, NAND 및 파운드리 신규 매출 발생 가능성도 높다. Marker 장비는 신규 라인 투자와 NAND 경기 회복에 힘입어 매출이 견조하게 증가할 전망이다.

NAND 고단화는 Wafer 두께 감소와 고열 발생으로 Laser Cutter 사용 증가 및 국소 Laser Annealing 방식 전환을 촉진하며, 이오테크닉스의 Laser 반도체 장비 수요를 CY27부터 본격적으로 견인할 것으로 기대된다.
HBM4·NAND 고단화 수혜…이오테크닉스, 레이저가 쏜다 - iM증권이미지 확대보기

FY27에는 매출 6,186억원, 영업이익 1,856억원(영업이익률 30%)으로 큰 폭의 성장세가 예상된다.

4분기 FY25 매출은 1,013억원으로 기존 전망치를 소폭 상회했으나, 영업이익 144억원은 상여금 지급 등 일회성 비용 영향으로 당초 예상 200억원을 하회했다.


그러나 이는 실적 개선에 따른 일회성 요인으로 주가에 부정적 영향을 미칠 요소는 아니라고 평가된다.

iM증권은 FY26 예상 주당순이익(EPS)에 P/E 54.0배를 적용해 목표주가를 산출했으며, 이는 과거 5년간 이오테크닉스에 적용된 연간 고점 배수 평균에 해당한다.

반도체 장비 부문 실적 개선과 NAND 고단화 수혜가 지속되면서 동사의 중장기 성장 모멘텀이 강화될 전망이다.

주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

ad

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 7,017.91 ▲10.19
코스닥 834.38 ▼1.89
코스피200 1,113.30 ▲1.14
암호화폐시황
암호화폐 현재가 기준대비
비트코인 115,785,000 -0.46%
비트코인캐시 448,200 -2.01%
이더리움 3,690,000 -0.30%
이더리움클래식 12,400 -0.80%
리플 2,113 -0.80%
퀀텀 1,338 0.53%
암호화폐 현재가 기준대비
비트코인 115,810,000 -0.46%
이더리움 3,691,000 -0.27%
이더리움클래식 12,400 -0.72%
메탈 425 -0.23%
리스크 391 0.51%
리플 2,116 -0.61%
에이다 338 0.00%
스팀 79 -0.51%
암호화폐 현재가 기준대비
비트코인 115,740,000 -0.50%
비트코인캐시 448,900 -1.51%
이더리움 3,689,000 -0.27%
이더리움클래식 12,370 -0.96%
리플 2,114 -0.80%
퀀텀 1,317 0.00%
이오타 65 0.00%