
LIVE

실시간 국내외공시

캐어링 브랜드, 브라이언 R. 메도우스 신임 CFO 선임…월 보수 1만 5000달러로 인상
로켓 원, 드론 전문 기업 '트레이서 드론 테크놀로지스' 인수 계약 체결
아레스 커머셜 리얼 에스테이트, 노스캐롤라이나 오피스 빌딩 6400만 달러에 매각 완료
인터파퓸스, 스포츠 브랜드 푸마와 글로벌 향수 라이선스 계약 체결
에너지 볼트 자회사, 2500만 달러 규모 한도대출 약정 체결
블랙 호크 애퀴지션, 합병 기한 10월 22일까지 한 달 연장
알라우누스 테라퓨틱스, 112만 달러 규모 등록 직접발행 공모
퀀텀 X 랩스, 아미하이 하다드 공동 CEO 사임…야코브 바라네스 단독 CEO 체제 전환
그룹 원 오토모티브, 12억 5000만 달러 규모 선순위 채권 발행 완료
워딩턴 엔터프라이즈, 1분기 순이익 4257만 달러…전년 대비 21% 증가
레오나바이오, 1억 4620만 달러 규모 신주인수권 행사 기간 개시
쿼인 파머슈티컬스, 희귀 피부병 치료제 'QRX003' 美 FDA 패스트트랙 지정
마리오 가벨리 측, 테넌트 지분 6.00% 보유…추가 매입에 1062만 달러 투입
트라이살러스, 신형 약물 전달 기기 '트라이내브 어드밴스' 미국 FDA 510(k) 허가 획득
아이투 바이오파머, 우울증 신약 '엑수아' 본격 출시…연간 매출은 13% 감소
비스타젠, 사회불안장애 치료제 '파세디놀' 임상 3상 연장 연구서 긍정적 예비 데이터 확보
메달리언 뱅크, 시리즈 G 고정금리 리셋 비누적 영구우선주 공모 발행 착수
파머 스퀘어 캐피털 BDC, 3분기 주당 0.02달러 추가 배당금 지급 결정
리본 커피, 나스닥 자본요건 미달로 상장폐지 경고 수령
엔도비아 헬스 사이언시스, 50만 달러 규모 전환사채 조달 완료
Updated : 2026-09-23 (수)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

브이엠, 2026년 영업익 117% 급증…역대 최대 실적 경신

주지숙 기자

입력 2025-12-04 09:53

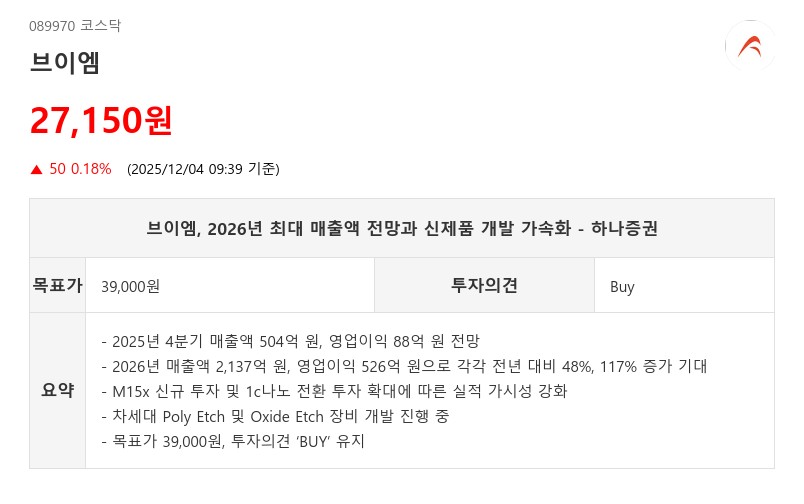
- M15x 신규 투자와 1c나노 전환 투자가 실적 견인
- 하나증권: 목표가 39,000원, 투자의견 ‘BUY’ 유지
브이엠, 2026년 영업익 117% 급증…역대 최대 실적 경신이미지 확대보기
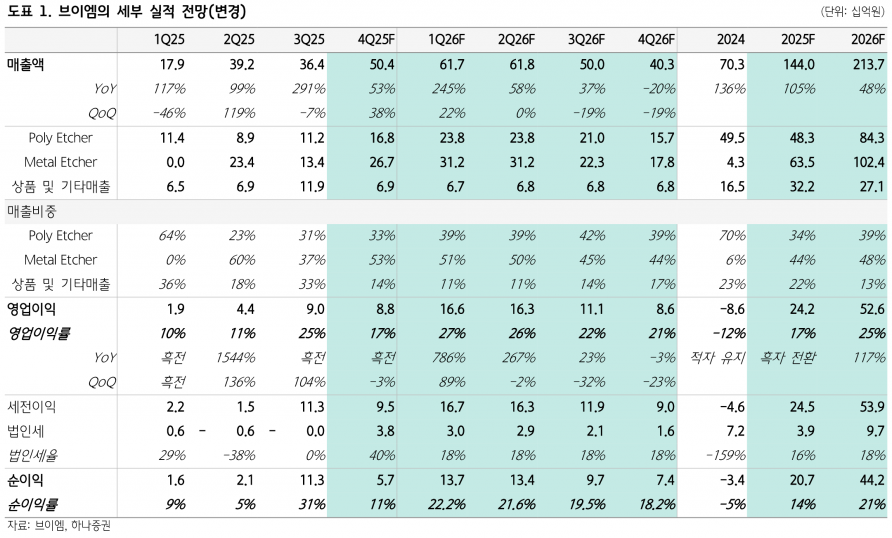
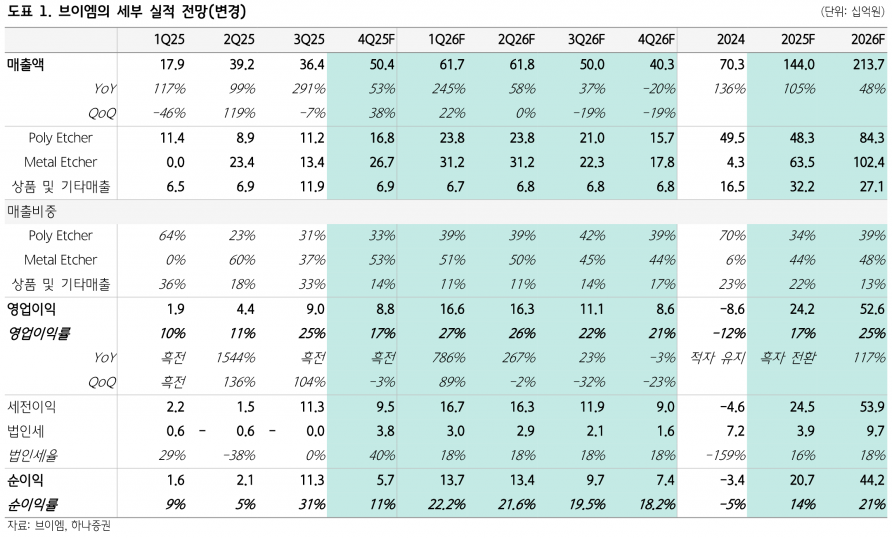
브이엠은 2025년 4분기 매출액이 504억 원으로 전년 동기 대비 53%, 전분기 대비 38% 증가하며 3년 만에 분기 매출액 500억 원을 돌파할 것으로 전망된다. 영업이익은 88억 원으로 흑자 전환이 예상되나, 연말 일회성 비용 가능성을 감안해 보수적으로 추정했다. 주력 장비인 폴리 및 메탈 식각 장비 모두 고객사의 전환 투자와 M15x 신규 투자에 힘입어 수혜가 기대된다.

2026년에는 매출액이 2,137억 원, 영업이익은 526억 원으로 각각 전년 대비 48%, 117% 증가할 전망이다. 이는 기존 최대 실적인 2021년 1,781억 원을 상회하는 수치다. 2026년 상반기 신규 투자에 따른 실적 가시성이 높을 것으로 판단한다. 1c나노 전환 투자 규모도 10만장 내외에 달할 것으로 추정되어 이로 인한 수혜가 연중 지속될것으로 기대된다. 특히 Nvidia가 SOCAMM 2 관련 물량 문의를 진행 중인 점도 추가 전환 투자 확대 가능성을 시사한다.
브이엠, 2026년 영업익 117% 급증…역대 최대 실적 경신이미지 확대보기

브이엠은 연구개발 인력과 해외 판로 개척 인력을 중심으로 직원 수를 2021년 말 64명에서 2025년 3분기 102명으로 늘렸다. 이에 따라 비용 증가가 예상되나, 2026년 매출액이 2017년 대비 약 20% 증가해 당시 영업이익률 30% 달성도 가능할 것으로 판단된다.

차세대 Poly Etch 장비인 Leo WS(WSE) 개발이 최종 단계에 있으며, 300mm Oxide Etch 장비인 Da Vinci WH와 Mona Lisa WH 개발도 진행 중이다. 또한 고효율 Remote Plasma 및 Thermal Type Hybrid Concept의 APES ALE 장비 개발도 2025년 특허 출원 및 프로토타입 제작 단계에 있다. 이들 신제품은 브이엠의 시장 점유율 확대와 매출 증대에 기여할 것으로 기대된다.

하나증권은 브이엠에 대해 투자의견 ‘BUY’를 유지하며 목표주가를 기존 대비 상향한 39,000원으로 제시했다. 2026년 EPS를 6% 상향 조정한 배경에는 자기주식 처분으로 인한 유통주식수 증가와 예상보다 많은 신규 투자 규모가 반영됐다. 단가 상승과 추가 공정 확보 가능성도 실적 상향 요인으로 작용할 전망이다.


브이엠은 희소성과 기술력을 갖춘 식각 장비 업체로서, 신규 투자 확대와 신제품 개발 가속화가 향후 실적 성장의 핵심 모멘텀으로 작용할 전망이다.

브이엠, 2026년 영업익 117% 급증…역대 최대 실적 경신이미지 확대보기


주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

ad

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 7,017.91 ▲10.19
코스닥 834.38 ▼1.89
코스피200 1,113.30 ▲1.14
암호화폐시황
암호화폐 현재가 기준대비
비트코인 115,826,000 -0.08%
비트코인캐시 451,700 0.47%
이더리움 3,697,000 0.05%
이더리움클래식 12,450 0.16%
리플 2,115 -0.42%
퀀텀 1,330 -0.60%
암호화폐 현재가 기준대비
비트코인 115,894,000 0.01%
이더리움 3,698,000 0.00%
이더리움클래식 12,440 0.00%
메탈 426 0.24%
리스크 390 0.00%
리플 2,114 -0.38%
에이다 339 0.59%
스팀 79 0.13%
암호화폐 현재가 기준대비
비트코인 115,870,000 -0.08%
비트코인캐시 452,100 0.92%
이더리움 3,697,000 0.03%
이더리움클래식 12,510 0.81%
리플 2,115 -0.38%
퀀텀 1,317 0.00%
이오타 65 0.00%