
LIVE

실시간 국내외공시

캐어링 브랜드, 브라이언 R. 메도우스 신임 CFO 선임…월 보수 1만 5000달러로 인상
로켓 원, 드론 전문 기업 '트레이서 드론 테크놀로지스' 인수 계약 체결
아레스 커머셜 리얼 에스테이트, 노스캐롤라이나 오피스 빌딩 6400만 달러에 매각 완료
인터파퓸스, 스포츠 브랜드 푸마와 글로벌 향수 라이선스 계약 체결
에너지 볼트 자회사, 2500만 달러 규모 한도대출 약정 체결
블랙 호크 애퀴지션, 합병 기한 10월 22일까지 한 달 연장
알라우누스 테라퓨틱스, 112만 달러 규모 등록 직접발행 공모
퀀텀 X 랩스, 아미하이 하다드 공동 CEO 사임…야코브 바라네스 단독 CEO 체제 전환
그룹 원 오토모티브, 12억 5000만 달러 규모 선순위 채권 발행 완료
워딩턴 엔터프라이즈, 1분기 순이익 4257만 달러…전년 대비 21% 증가
레오나바이오, 1억 4620만 달러 규모 신주인수권 행사 기간 개시
쿼인 파머슈티컬스, 희귀 피부병 치료제 'QRX003' 美 FDA 패스트트랙 지정
마리오 가벨리 측, 테넌트 지분 6.00% 보유…추가 매입에 1062만 달러 투입
트라이살러스, 신형 약물 전달 기기 '트라이내브 어드밴스' 미국 FDA 510(k) 허가 획득
아이투 바이오파머, 우울증 신약 '엑수아' 본격 출시…연간 매출은 13% 감소
비스타젠, 사회불안장애 치료제 '파세디놀' 임상 3상 연장 연구서 긍정적 예비 데이터 확보
메달리언 뱅크, 시리즈 G 고정금리 리셋 비누적 영구우선주 공모 발행 착수
파머 스퀘어 캐피털 BDC, 3분기 주당 0.02달러 추가 배당금 지급 결정
리본 커피, 나스닥 자본요건 미달로 상장폐지 경고 수령
엔도비아 헬스 사이언시스, 50만 달러 규모 전환사채 조달 완료
Updated : 2026-09-23 (수)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

에프에스티, 2026년 영업익 231억 흑자전환…펠리클 1300억·칠러 성장 본격화

주지숙 기자

입력 2026-04-07 06:15

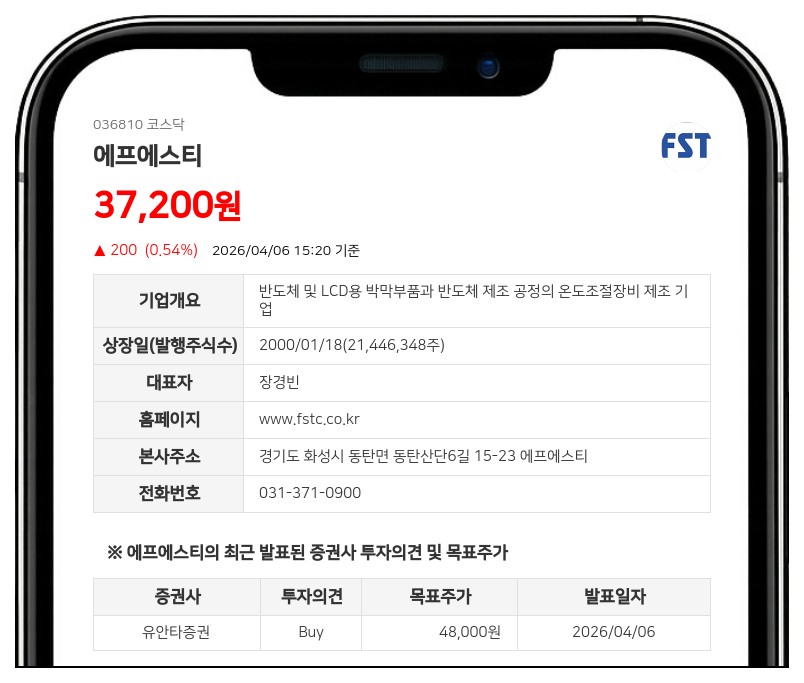
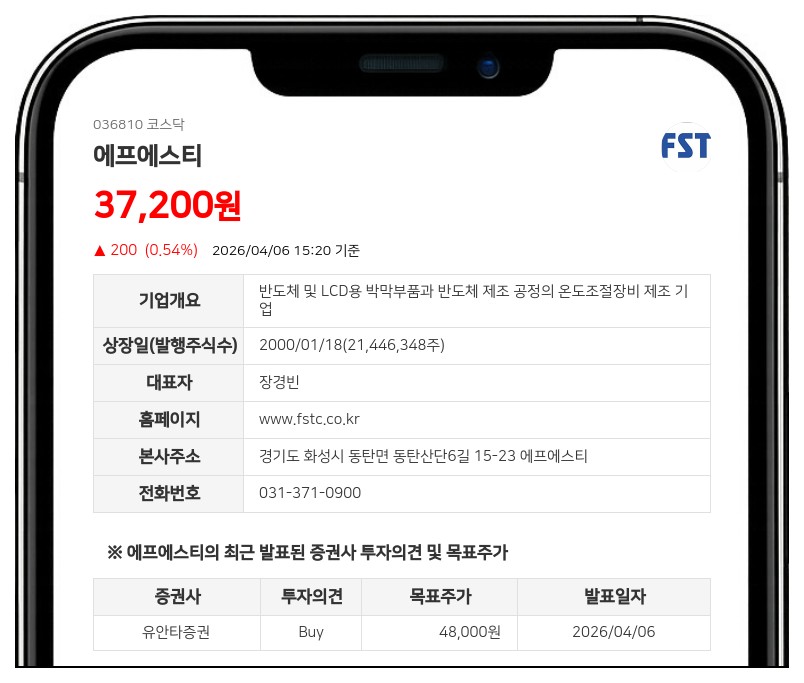
- 유안타증권: 목표주가 48,000원, 투자의견 ‘Buy’
- 펠리클·칠러가 실적 견인
에프에스티, 2026년 영업익 231억 흑자전환…펠리클 1300억·칠러 성장 본격화이미지 확대보기
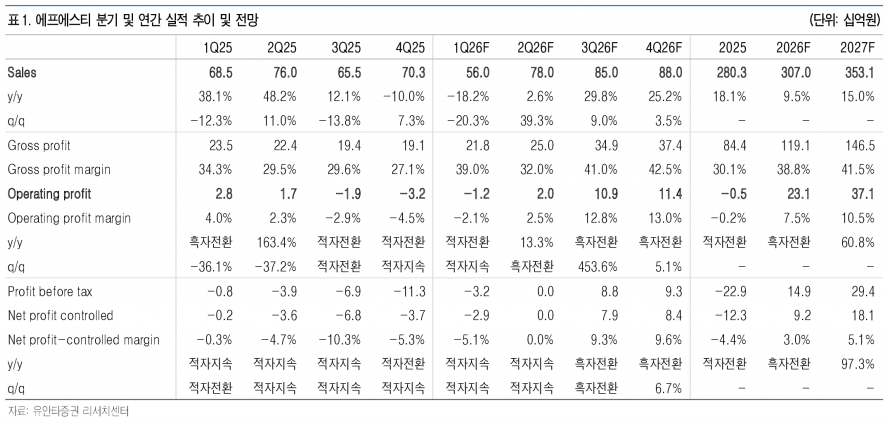
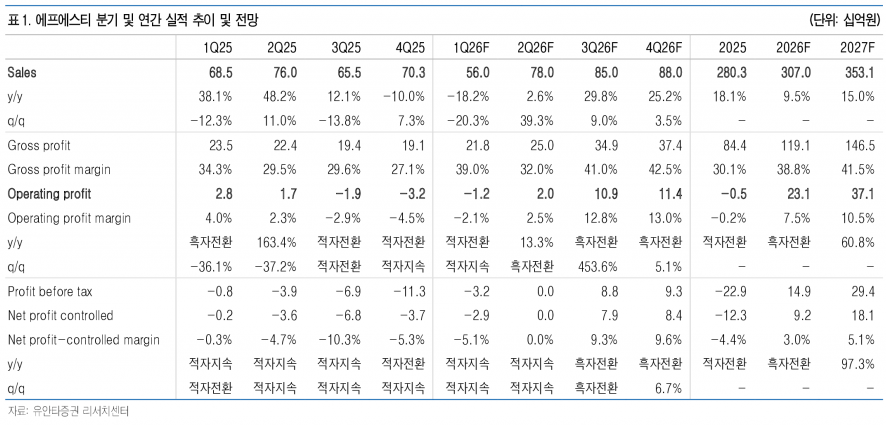
에프에스티는 2026년 Chiller 장비 매출액이 1,240억원으로 전년 대비 11.3% 증가하며 성장 구간에 진입할 것으로 전망된다.

이는 주력 고객사의 인프라 장비 벤더 내 50% 이상의 Chiller 점유율 확보와 국내 평택(P4) 및 화성 공장 투자 확대에 따른 수주 증가가 주요 원인이다.

글로벌 부품 수급 차질 이슈로 평택 P4 동편 및 P5 투자가 앞당겨지거나, 미국 테일러 FAB향 친환경 Chiller 등 고부가 신규 장비 발주가 추가될 경우, 에프에스티의 장비 실적은 당사 추정치를 상회하며 전사 이익 레버리지를 극대화할 가능성도 있다.

재료사업부는 2026년 매출액 1,885억원(YoY +13.3%)이 예상되며, 이 중 Pellicle 매출액은 1,300억원(YoY +17.5%)으로 전사 성장을 견인할 전망이다.

특히 고부가 반도체 ArF Pellicle 매출액이 1,000억원에 달하고, 반도체 부품사업을 영위하는 주요 계열사들의 실적 성장도 이어질 것으로 보인다.
에프에스티, 2026년 영업익 231억 흑자전환…펠리클 1300억·칠러 성장 본격화이미지 확대보기


에프에스티의 2026년과 2027년 연간 예상 영업이익은 각각 231억원(OPM 7.5%, 흑자전환), 371억원(OPM 10.5%, YoY +60.8%)으로 사상 최대 실적을 경신할 것으로 기대된다.

2026~2027년 Chiller 장비 매출 성장을 보수적으로 가정했음에도 불구하고, 주력 고객사의 추가적인 Chiller 수요 확대와 EUV CNT Pellicle 도입이 시작된다면 실적 상향 조정이 가능할 전망이다.

현재 동사의 EUV CNT Pellicle 연간 생산 능력은 5,000~6,000장 수준이며, 공정 최적화를 통한 수율 안정화 단계 진입 시 연간 2,000~3,000억원 규모의 추가 매출 창출이 가능하다.

1분기 이후 양산 퀄리티 및 공급 가시성이 확보됨에 따라 CNT Pellicle 기반의 Re-rating 모멘텀도 본격화될 것으로 기대된다.

유안타증권은 에프에스티에 대해 투자의견 ‘Buy’를 제시하며, 목표주가를 48,000원으로 설정했다. 이는 2027년 예상 BPS에 목표 PBR 3.7배를 적용한 수치로, 현재 주가(4/3, 37000원) 대비 약 30%의 상승 여력을 갖추고 있다.

에프에스티는 ArF 펠리클 시장 내 독보적인 지배력과 EUV 시장 대응 전략을 통해 향후 실적 성장과 주가 재평가 모멘텀 확보가 기대되는 기업이다.

주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

ad

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 7,017.91 ▲10.19
코스닥 834.38 ▼1.89
코스피200 1,113.30 ▲1.14
암호화폐시황
암호화폐 현재가 기준대비
비트코인 115,826,000 -0.02%
비트코인캐시 456,000 1.18%
이더리움 3,697,000 0.05%
이더리움클래식 12,500 0.56%
리플 2,116 -0.38%
퀀텀 1,330 -0.60%
암호화폐 현재가 기준대비
비트코인 115,866,000 -0.01%
이더리움 3,699,000 0.11%
이더리움클래식 12,440 0.00%
메탈 426 0.00%
리스크 390 0.00%
리플 2,115 -0.47%
에이다 339 0.59%
스팀 79 0.13%
암호화폐 현재가 기준대비
비트코인 115,870,000 -0.02%
비트코인캐시 456,900 1.38%
이더리움 3,697,000 0.00%
이더리움클래식 12,510 0.64%
리플 2,115 -0.56%
퀀텀 1,317 0.00%
이오타 65 0.00%
모바일화면 이동