LIVE

실시간 국내외공시

카벤디쉬스퀘어홀딩비.브이., HS애드 주식 122만3000주 ↓…지분율 9.33%
에프넷 등, 에스에이티 지분 44.36%로 확대
조종암 대표이사, 엑셈 주식 6만9194주 ↑…지분율 39.30%
뉴 포트리스 에너지 CEO 웨슬리 에덴스, 구조조정 연계 지분 확대…지분율 20.5% 확보
박상규 부사장, 나우IB 주식 5만주 ↑…지분율 0.17%
지대윤 등, 퓨쳐켐 유상증자 참여로 지분 12.33% 변동
엑셈 대표 조종암 등, 장내매수로 합산 지분 39.65%로 확대
판테라 캐피탈, 솔라나 Co 보통주 100만 주 추가 취득…지분율 9.76%로 확대
셀트리온, 962억원 규모 자사주 54만4299주 소각 결정
랜달 나도네, 뉴 포트리스 에너지 지분 3.2%로 감소…5% 미만으로 줄어
알 샴스 인베스트먼트, 브레이마 이사회 후보 5인 추천
퍼페추얼스닷컴, '계속기업 의문' 제기…인수 비용 여파 순손실 1074% 급증
체인지 에이전츠, 536만 주 규모 주주 주식 재매각 등록…자금 조달 행보 지속
에이아이, 최대 5000만 달러 규모 'ATM' 방식 보통주 공모 추진
리버티 라틴 아메리카, LPR 구조조정 안건 두고 채권단 운영위원회와 최종 역제안 대치
올트 앤 컴퍼니, 하이퍼스케일 데이터 지분 63.3% 확보
파이어리, 에비뉴 캐피탈 CEO 마크 라스리 사외이사 선임
템퍼스 AI, 페르소날리스 인수 가속화 배경 공개…"경쟁 제안에 일정 앞당겨"
코넥시유 사이언시스 이사 제프리 샤프, 워런트 행사로 지분율 5.2% 확보
CDW, 15억 달러 규모 선순위 채권 발행…'러블리틱스' 인수 및 채무 상환 목적
Updated : 2026-09-16 (수)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

후성, 반도체·배터리 '쌍끌이' 호조…내년 영업이익 100% 이상 급증 전망 - 유진투자증권

주지숙 기자

입력 2026-04-23 12:54

- 중국 수출 제한에 WF6 가스 판가 상승…중국 공장 7년 만에 흑자 전환 기대
- 미국 FEOC 수혜로 국내 배터리 소재 라인 풀가동…비중국산 수요 집중
후성, 반도체·배터리 '쌍끌이' 호조…내년 영업이익 100% 이상 급증 전망 - 유진투자증권이미지 확대보기
후성은 반도체 특수가스 WF6 가격과 물량이 모두 증가하며 하반기부터 의미 있는 이익 증가가 기대된다. WF6는 반도체 배선 형성 공정에 사용되는 특수 가스로, 텅스텐 파우더와 불소 가스를 합성해 제조한다.

텅스텐 파우더 공급의 80%를 차지하는 중국이 지난해부터 수출 제한을 시행하고 있으며, 일본도 텅스텐 공급을 제한해 글로벌 생산의 약 30%를 차지하는 일본 업체들의 공급이 하반기부터 크게 줄어들 전망이다.

후성은 중국 500톤, 국내 400톤 규모의 WF6 생산능력을 보유해 글로벌 점유율 약 10% 수준이며, 중국 공장은 2019년 첫 매출 이후 매년 적자를 기록했으나 올해는 첫 흑자 전환이 예상된다.

배터리 소재인 LiPF6 공장은 중국 3,800톤, 국내 4,000톤(2,000톤 두 개 라인)으로 구성되어 있으나 중국 공장은 사실상 가동이 중단된 상태였다.

올해부터는 미국 PFE 규정 발효로 비중국산 소재 우선 선택이 불가피해지면서 국내 공장 가동률이 급격히 개선되고 있다.

고객사인 전해액 업체와 글로벌 전기차 OEM 업체의 주문이 재개되고, 중국 로컬업체들의 가격 담합으로 후성의 공급 가격 경쟁력이 높아졌다.

2분기부터 2,000톤 라인은 풀가동에 들어가며, 신규 2,000톤 라인은 공정 개선 업그레이드 완료 후 연내 가동을 시작할 예정이다.

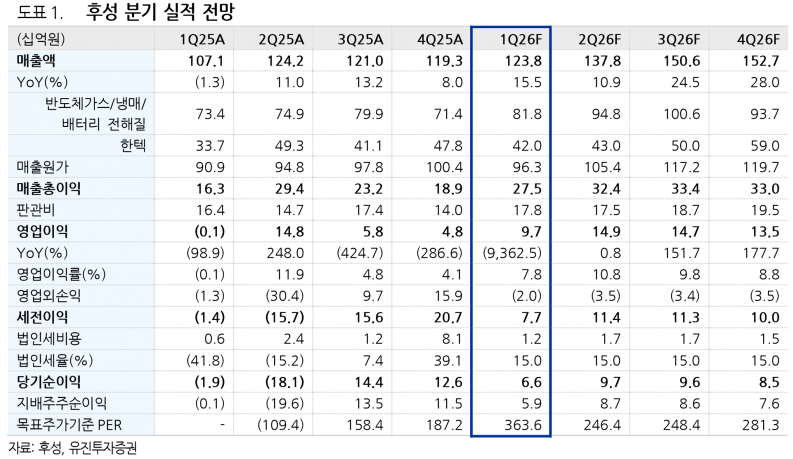
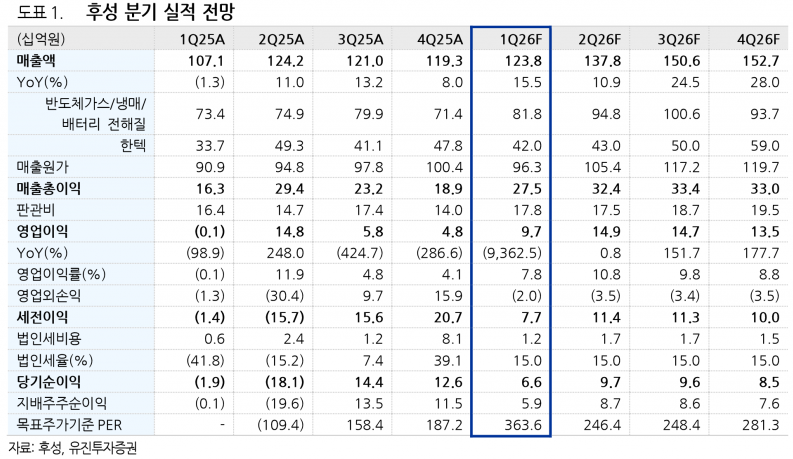
유진투자증권은 후성의 2026년 매출액을 5,648억원, 영업이익을 528억원으로 전망하며 전년 대비 각각 20%, 108% 증가할 것으로 예상했다.

1분기 매출은 1,238억원, 영업이익은 97억원으로 전년 동기 대비 각각 16%, 흑자 전환하며 실적 레벨업이 시작된 것으로 추정된다.
후성, 반도체·배터리 '쌍끌이' 호조…내년 영업이익 100% 이상 급증 전망 - 유진투자증권이미지 확대보기

지난해부터 연결 자회사 한텍의 실적 호전이 턴어라운드의 주원인이었으나 올해부터는 반도체 가스와 배터리 소재 본업의 이익 개선이 본격화될 전망이다.

특히 LiPF6의 연속 공정 도입이 완료되면 내년부터 실질 생산능력이 현재 대비 2배 이상 증가할 수 있어 미국과 유럽의 비중국산 배터리 소재 선호 현상과 맞물려 이익 성장에 기여할 것으로 판단된다.

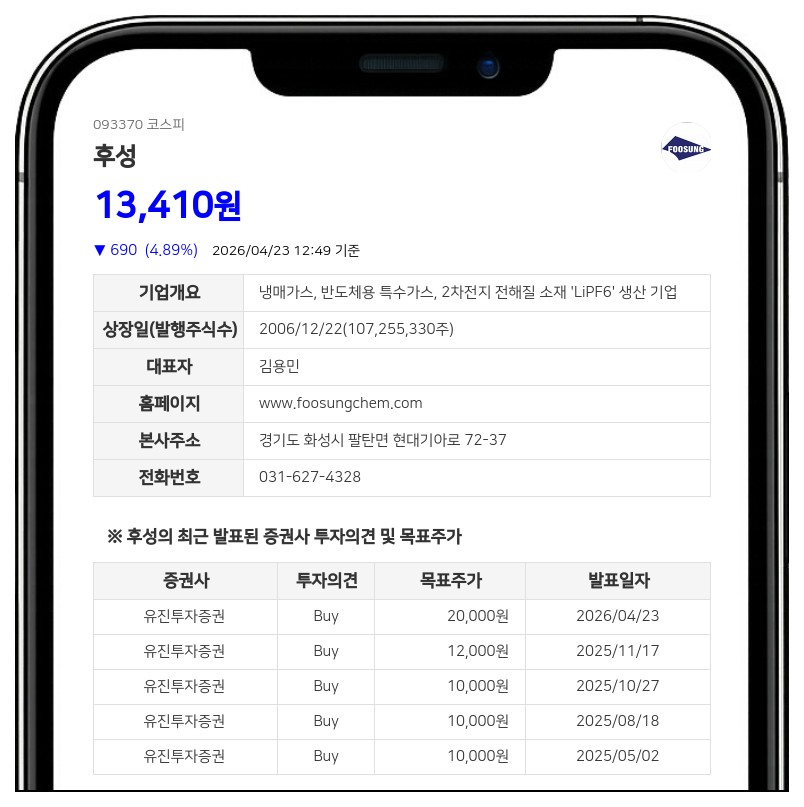
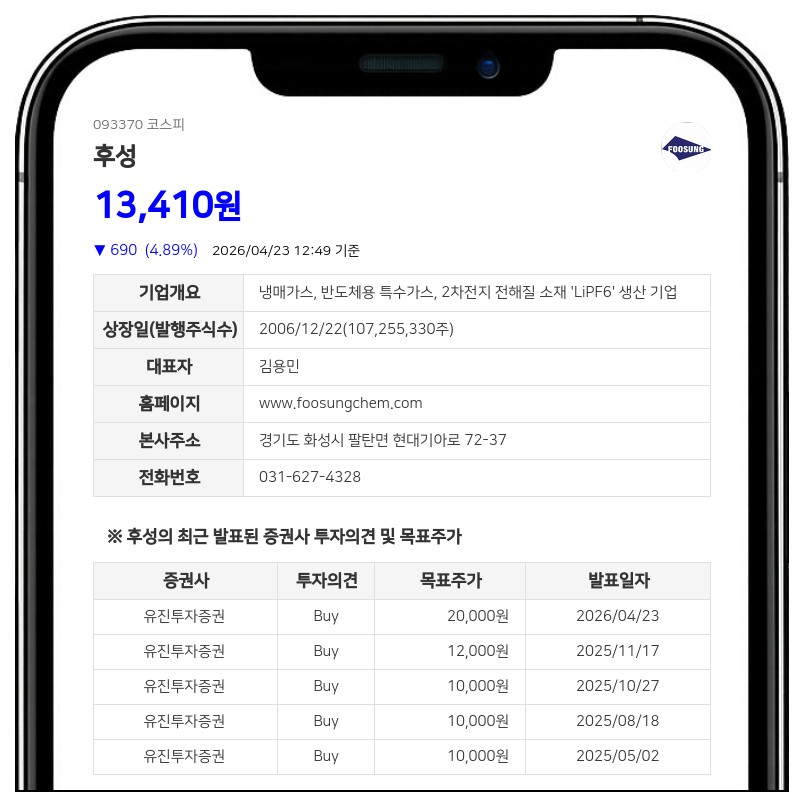
이에 따라 유진투자증권은 후성의 목표주가를 기존 12,000원에서 20,000원으로 상향 조정하고, 투자의견 ‘BUY’를 유지했다.

목표주가 기준 2026년, 2027년, 2028년 실적 대비 PER은 각각 69.5배, 48.1배, 34.1배 수준이며, 과거 이익 급증기인 2019~2022년 PER은 95배까지 상승한 바 있다.

AI 확산에 따른 반도체 특수가스 수요 증가와 미국 BESS 설치 증가로 비중국산 LiPF6 수요가 늘면서 후성의 이익 싸이클은 확장 초기 국면에 진입했다.

또한 안정적인 이익을 창출하는 냉매사업과 천연가스 밸류체인의 연결 자회사 한텍 보유로 과거 대비 이익 턴어라운드의 가시성과 규모가 더욱 높아질 전망이다.

주지숙 데이터투자 기자 pr@datatooza.com

[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

ad

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 6,667.25 ▲39.99
코스닥 803.52 ▼8.89
코스피200 1,050.35 ▲7.89
암호화폐시황
암호화폐 현재가 기준대비
비트코인 103,746,000 0.71%
비트코인캐시 298,400 0.81%
이더리움 3,290,000 0.67%
이더리움클래식 9,820 0.15%
리플 1,767 0.80%
퀀텀 1,187 1.11%
암호화폐 현재가 기준대비
비트코인 103,750,000 0.79%
이더리움 3,286,000 0.61%
이더리움클래식 9,825 0.26%
메탈 377 -0.79%
리스크 368 7.92%
리플 1,763 0.69%
에이다 266 -0.37%
스팀 83 4.52%
암호화폐 현재가 기준대비
비트코인 103,750,000 0.67%
비트코인캐시 298,300 0.81%
이더리움 3,290,000 0.64%
이더리움클래식 9,865 0.36%
리플 1,766 0.86%
퀀텀 1,225 0.00%
이오타 53 0.00%
모바일화면 이동