연구개발비·일반관리비 절감 영향…골형성불완전증 치료제 세트루수맙 등의 규제 당국 협의 진행 중
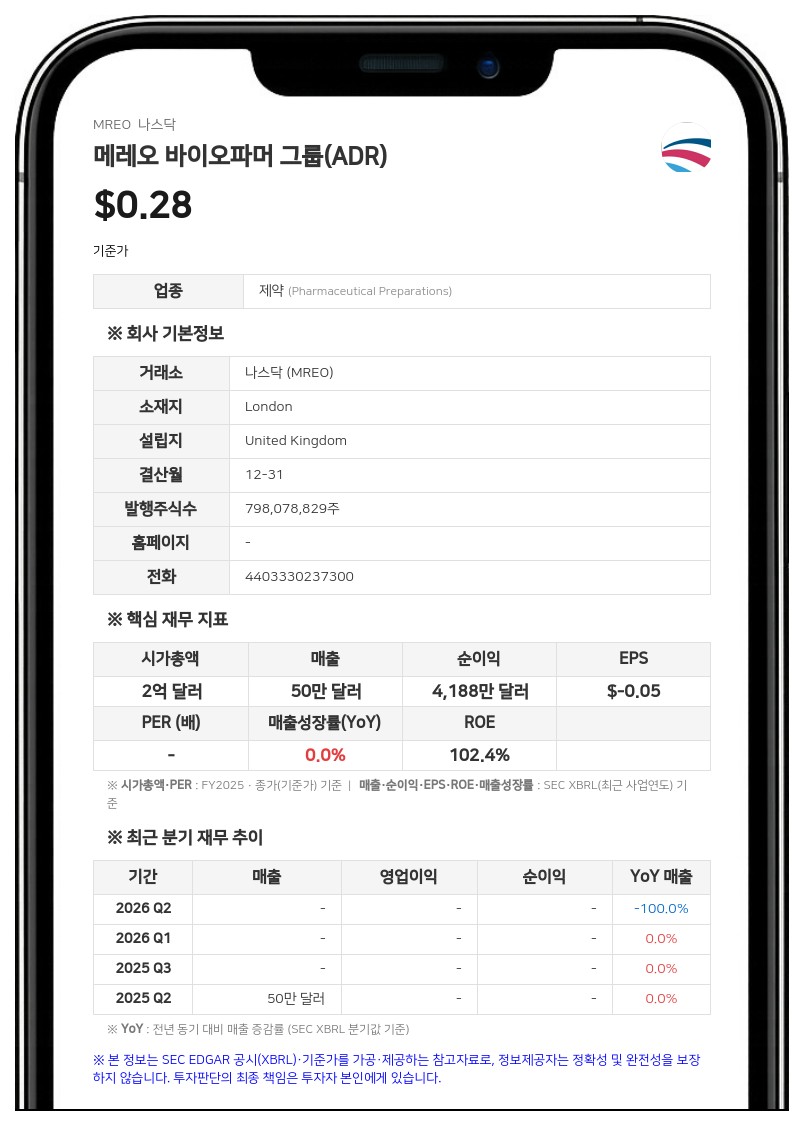
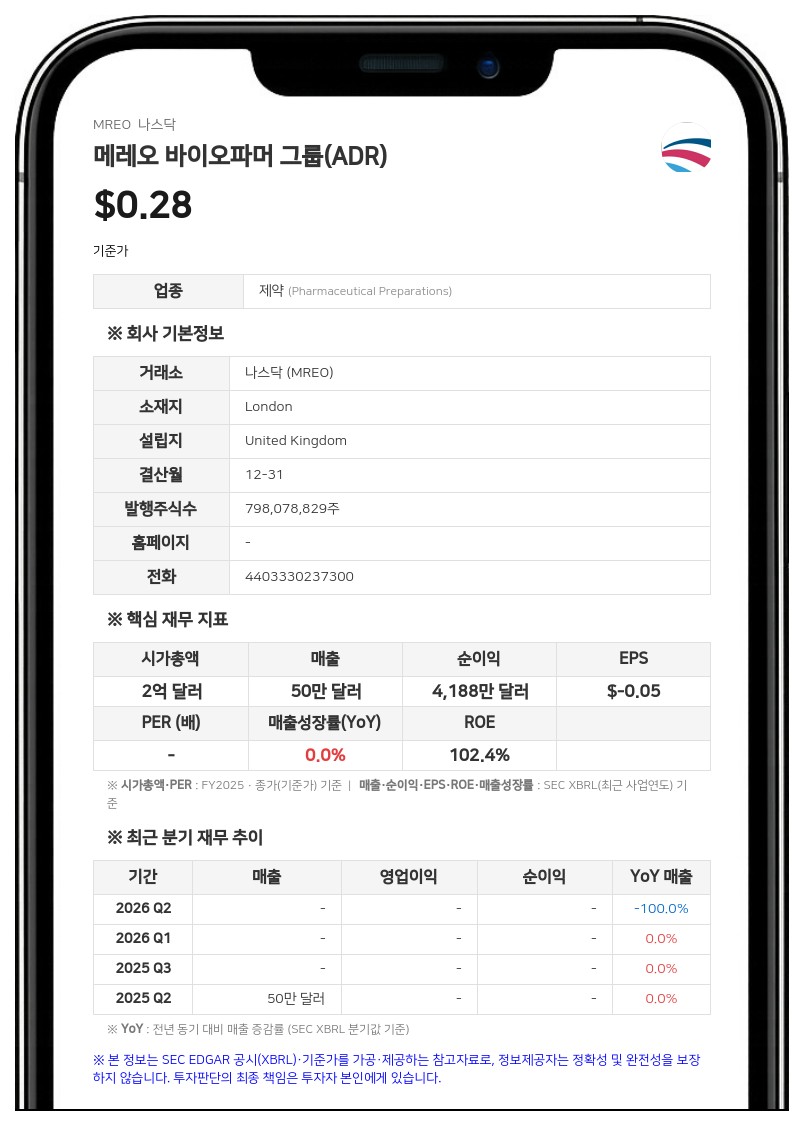
같은 기간 매출은 80만 달러를 기록했다. 전년 동기 3분기에는 매출이 없었다. 연구개발(R&D) 비용은 209만 달러로 전년 동기(427만 달러) 대비 218만 달러 줄었으며, 일반관리비(G&A)도 492만 8000달러로 전년 동기(604만 5000달러) 대비 111만 7000달러 감소했다.
R&D 비용 감소는 골형성불완전증(OI) 치료제 후보물질인 세트루수맙(setrusumab) 관련 제조와 유럽 의학부 활동 등 진행 중인 활동에 대한 투자 축소·지연(160만 달러), 알파-1 안티트립신 결핍증 관련 폐질환(AATD-LD) 치료제 후보물질인 알벨레스타트(alvelestat)의 2025년 3상 준비 작업 완료(40만 달러)에 따른 영향이다.
주요 파이프라인 개발 현황 및 자금 전망
회사는 협력사인 울트라제닉스(Ultragenyx)와 함께 소아 OI 환자를 대상으로 한 세트루수맙의 임상 3상(Orbit 및 Cosmic 연구) 데이터를 바탕으로 규제 승인 신청 가능 경로를 확인하기 위해 규제 당국과 협의를 이어가고 있다. 또한 알파-1 안티트립신 결핍증 관련 폐질환 치료제 알벨레스타트의 임상 3상 시험 디자인을 간소화하기 위해 센티닐 테라퓨틱스(Sentynl Therapeutics)와 협력 중이며, 2027년 초 3상 임상에 착수할 수 있는 상태를 갖추기 위한 작업을 진행하고 있다. 센티닐은 지난 8월 체결한 옵션·라이선스 계약으로 알벨레스타트의 미국 상업화 권리와 글로벌 제조 권리를 취득할 수 있는 옵션을 갖고 있으며, 옵션을 행사하면 메레오는 선급금과 R&D 비용 4000만 달러를 받아 3상 자금으로 쓸 수 있고 규제·상업화 마일스톤으로 최대 4억 3500만 달러를 추가로 받을 수 있다.2026년 9월 30일 기준 메레오 바이오파머의 현금 및 현금성 자산은 2609만 7000달러다. 회사는 현재의 현금 잔액으로 기존 임상 시험과 운영 비용, 자본 지출을 포함한 영업 활동을 2027년 말까지 충당할 수 있을 것으로 예상하고 있다. 이 전망에는 사업개발 활동에 따른 향후 수취액은 반영되지 않았다.
메레오 바이오파머 그룹은 희귀질환 치료제 개발에 집중하는 임상 단계의 바이오제약기업이다.
박노중 데이터투자 기자 netpark@datatooza.com