






















브랜드 매출 62% 성장…연간 매출 가이던스 유지, 조정 EBITDA 전망은 4000만 달러 초과로 하향
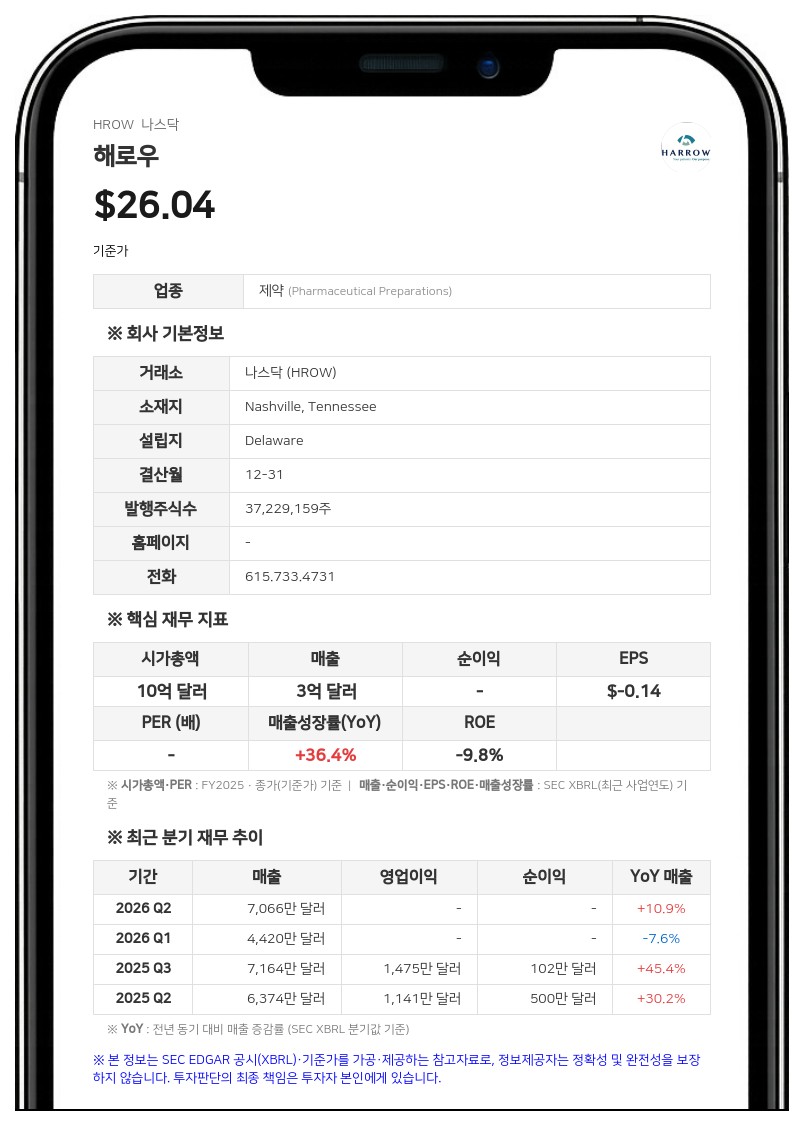
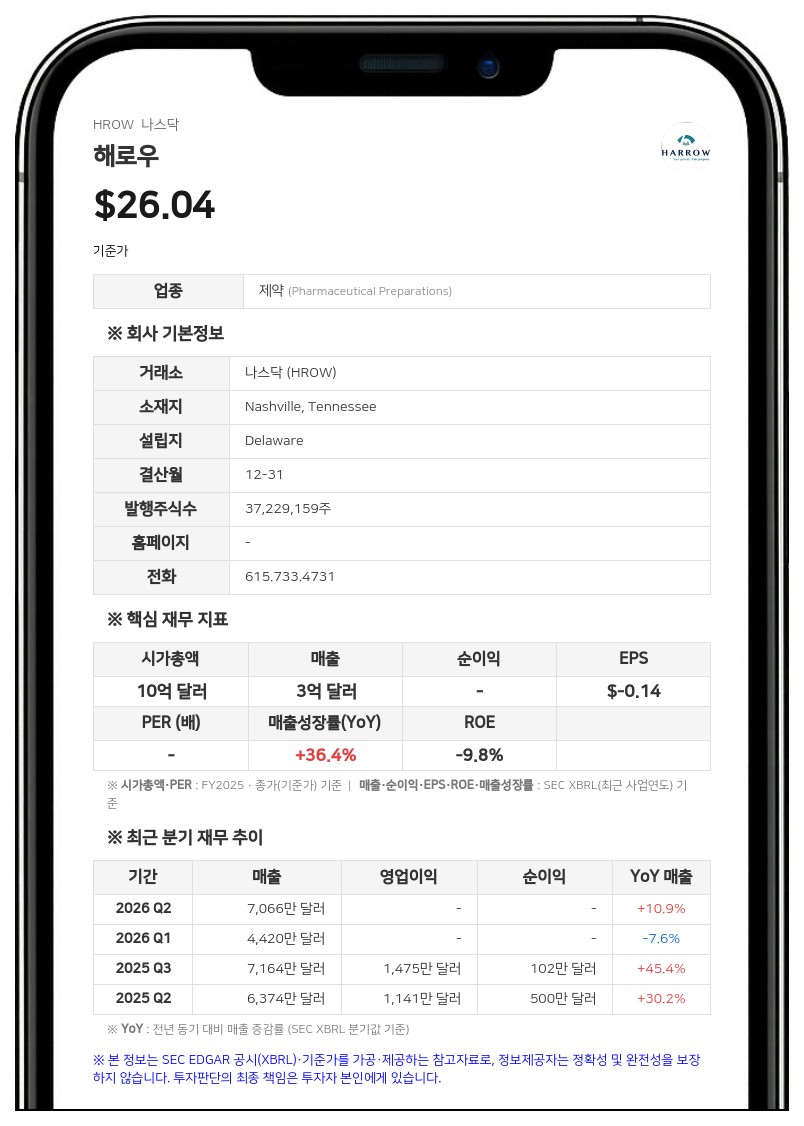
같은 기간 영업이익은 1147만 1000달러로 전년 동기(1474만 7000달러)보다 줄었다. 판매관리비가 3585만 6000달러에서 5314만 5000달러로, 연구개발비가 332만 3000달러에서 1028만 7000달러로 각각 늘었다.
당기순이익은 975만 7000달러(희석 주당순이익 0.25달러)로 전년 동기 102만 달러에서 늘었고, 직전 분기인 2분기 순손실 1730만 달러에서 흑자로 돌아섰다. 이번 순이익에는 소송 합의금 이익 500만 달러가 포함됐다. 비GAAP 기준 조정 EBITDA는 2121만 7000달러로 전년 동기(2279만 3000달러)보다 줄었다.
1~9월 누적 매출은 2억 1416만 1000달러, 누적 순손실은 3511만 5000달러였다. 9월 30일 기준 현금 및 현금성자산은 7533만 6000달러다.
3분기 성장은 브랜드 제품군이 이끌었다. 브랜드 제품 매출은 전년 동기 대비 62% 증가한 8350만 달러로 전체 매출의 약 84%를 차지했다. 안구건조증 치료제 베비(VEVYE) 매출은 3970만 달러로 전년 동기 대비 75% 늘었고, 트리센스(TRIESENCE)는 해로우 인수 이후 분기 최대인 1070만 달러를 기록했다. 이히조(IHEEZO) 매출은 2530만 달러로 전년 동기 대비 15% 늘었다.
연간 조정 EBITDA 전망 하향
회사는 2026년 연간 매출 가이던스 3억 5000만~3억 6500만 달러를 유지했다. 반면 연간 조정 EBITDA 전망치는 기존 8000만~1억 달러에서 4000만 달러 초과로 하향했다. 4분기 조정 EBITDA는 3300만 달러를 넘을 것으로 제시했다.마크 바움(Mark L. Baum) 회장 겸 최고경영자(CEO)는 "조정 EBITDA 전망 변경은 상반기 운영 실적이 당초 계획에 못 미친 점과 G-MELT 신약 승인 신청(NDA) 가속화, 주요 개발 프로그램 추진, 티르바야 통합을 위한 추가 지출을 반영한 것"이라고 설명했다. 그는 "수정된 조정 EBITDA 전망은 하한선이며 이를 웃돌 기회가 있다고 본다"고 말했다. 연간 매출 가이던스에 대해서는 "달성하려면 강한 실행력이 필요하지만 여전히 달성 가능하다고 본다"고 밝혔다.
티르바야 인수와 파이프라인 일정
해로우는 10월 1일 안구건조증 치료용 비강 스프레이 티르바야(TYRVAYA) 인수를 완료했으며, 4분기에 첫 매출 기여가 있을 것으로 예상했다. 경력 영업 인력 약 40명이 안구표면질환 팀에 합류했다. 11월 1일에는 처방의의 기존 전자의무기록(EMR) 업무 흐름에 통합된 처방 플랫폼 해로우Rx(HarrowRx)를 출시했다.회사는 G-MELT와 관련해 미국 식품의약국(FDA)과 신약 승인 신청 전(pre-NDA) 회의를 마쳤으며, 당초 예상보다 상당히 앞당겨 연내에 NDA를 제출할 계획이라고 밝혔다. 이히조의 4상 임상시험 퀠(QUELL)은 사전에 정한 1차 평가변수인 비열등성을 충족하지 못했다.
유리체강 내 주사를 받는 환자 231명을 대상으로 한 이 시험에서 안구 표면 마취 성공률은 이히조 투여군 55.2%, 대조군(프로파라카인 점안제와 결막하 리도카인 주사 병용) 59.7%였다. 다만 이히조 투여군의 24시간 누적 통증 점수는 2.9로 대조군(3.7)보다 낮았고, 이상반응 발생률도 27%로 대조군(47%)보다 낮았다. 두 군 모두 중대한 이상반응은 없었다.
해로우는 북미 시장에서 안구건조증, 습성 황반변성, 백내장, 녹내장 등 다양한 안과 질환 치료 솔루션을 제공하는 의약품 기업이다.
#해로우 #HROW #실적발표 #안과치료제 #제약
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com


