LIVE

실시간 국내외공시

비노드 코슬라, 란자테크 글로벌 지분 58.4% 실질 보유…워런트 행사분 포함
앤서니 폼플리아노 실비아 CEO 측 지분율 20.02%로 정정…에스크로 주식 포함 보고
카를로스 슬림 가문, 브라스켐 Class A 우선주 6.5% 보유…Schedule 13D 공시
패트리어트 파이낸셜, 메트로폴리탄 뱅크 홀딩 지분 4.76%로 축소…대량보유 보고 종료
아치 벤처 펀드, 버 바이오테크놀로지 주식 79만 6175주 매도…지분율 6.9%
AMTD 디지털, 제너레이션 에센셜스 지분 88.2% 보유…호텔 자산 양도 대가
올비메드, 아스펜 뉴로사이언스 지분 12.3% 보유…대량보유 공시
투후라 바이오사이언시스, 회전 신용한도 대출서 150만 달러 추가 차입
레플리젠, 10억 달러 규모 전환사채 발행 완료…기존 채권 교환 및 현금 조달
ECB 뱅코프, 3분기 총이자수익 2311만 달러…전년比 13.2%↑
베이커 브라더스, 매드리걸 파머슈티컬스 지분 보고서 수정 제출
NRC 헬스 창업자 헤이즈 등 지분 보고서 정정…관련 신탁·법인 23만 주 장내 매도
HCA 헬스케어 프리스트 일가 4인, 개인별 33%대 지분 보고…발행주식 수 변동 반영한 13D/A 제출
TEN 홀딩스, 3분기 순손실 373만 달러…계속기업 존속 능력에 중대한 의구심
포노 캐피털 포, 블랙스타 오비탈 합병 기본 매수가격 2억 달러로 하향 조정
하이퍼스케일 데이터, 기관투자가 대상 1500만 달러 규모 전환사채 발행
골드만삭스 피지컬 골드 ETF, 3분기 순자산 26억 8410만 달러…1주당 NAV 41.16달러
하얏트 호텔 주요 신탁 주주, 보통주 297만여 주 지분 보고…수정 보고서 제출
바이오어피니티 테크놀로지스, 3분기 매출 107만 달러…순손실 527만 달러로 적자 확대
파워 리츠, 3분기 순손실 13만 5713달러…적자 전환
Updated : 2026-11-08 (일)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

노머스, 영업이익 160% 급증 전망…'fromm' 유료회원 35만 돌파로 플랫폼 고성장

주지숙 기자

입력 2025-10-27 05:30

- 해외공연 확대·플랫폼 성장·중국진출로 3중 성장동력 확보

노머스, 영업이익 160% 급증 전망…'fromm' 유료회원 35만 돌파로 플랫폼 고성장이미지 확대보기
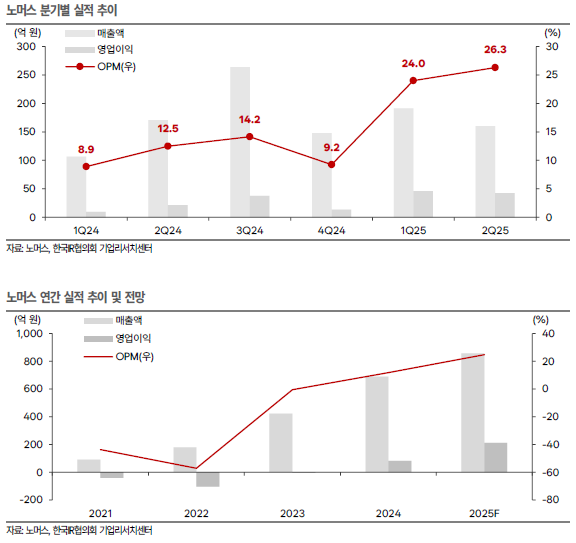
한국IR협의회 기업리서치센터가 24일 발간한 노머스 기업분석 보고서에 따르면, 노머스는 2025년 매출액 857억 원(전년 대비 +24.3%), 영업이익 212억 원(+160%)을 기록하며 영업이익률 24.8%를 달성할 전망이다. 보고서는 "노머스는 공연·MD·플랫폼을 통합한 엔터테크 기업으로, 북·남미 중심 해외 투어 확대와 글로벌 팬 플랫폼 'fromm'의 급성장이 실적 개선을 견인하고 있다"고 분석했다.

2025년 상반기 노머스는 매출 352억 원(+27% YoY), 영업이익 88억 원(+230% YoY)으로 반기 기준 최대 실적을 경신했다. 연간 공연 횟수는 2024년 110회에서 2025년 약 180회로 증가할 예정이며, 해외 공연 비중은 70% 이상으로 확대된다. 해외 투어는 국내 대비 티켓 단가가 3.3배(54만 원), MD 객단가는 1.6배 높아 구조적 수익성 개선이 가능하다.

글로벌 팬 플랫폼 'fromm'은 2025년 2분기 기준 입점 IP 419개, 유료 구독자 35만 5000명을 확보하며 급성장 중이다. 전체 플랫폼 매출의 약 70%가 메시지 구독에서 발생하며, 반복 결제 구조를 통해 안정적 현금흐름을 창출한다. 보고서는 "메시지 중심의 구독 구조가 현금흐름 안정성과 이익률 상승을 주도하고 있다"고 설명했다.

노머스, 영업이익 160% 급증 전망…'fromm' 유료회원 35만 돌파로 플랫폼 고성장이미지 확대보기

노머스는 2025년 8월 중국 후난방송그룹(HBS)과 사업 협력 계약을 체결하며 중국 시장 진출을 본격화했다. 협력 범위는 망고TV(유료 구독자 2억 5000만 명), 샤오망(전자상거래), 운홍통신(공연·VR 콘텐츠) 등 전방위적이다. 중국 시장 매출은 빠르면 2025년 4분기부터 반영되며, 늦어도 2026년 1분기부터 가시화될 전망이다. 이는 단기 실적 개선 뿐 아니라 중장기 성장 모멘텀으로 이어질 가능성이 높다.

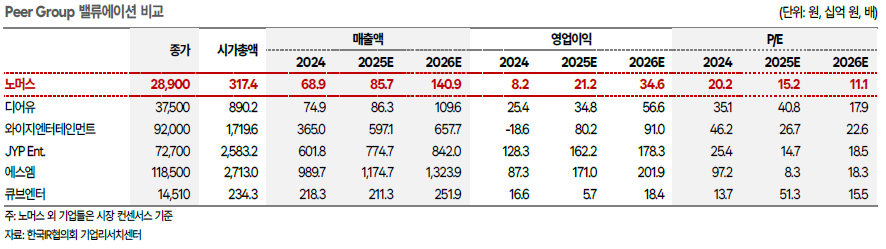
현재 노머스의 2025년 예상 PER은 15.2배로, 유사 팬 플랫폼 기업인 디어유(40.8배) 대비 60% 이상 저평가되어 있다. 보고서는 "실적 가시화 및 중국 사업 모멘텀 반영 시 플랫폼형 멀티플로 재평가가 기대된다"며 "대형사에 근접한 이익률(24.8%)과 두 자릿수 성장률을 보유하면서도 중소형 엔터 수준의 밸류에이션을 받고 있다"고 평가했다.

노머스, 영업이익 160% 급증 전망…'fromm' 유료회원 35만 돌파로 플랫폼 고성장이미지 확대보기

보고서 작성을 담당한 한국IR협의회 이나연 애널리스트는 "노머스는 공연 중심의 실물 매출에서 플랫폼 중심의 고마진 구조로 전환 중"이라며 "글로벌 팬덤 확장과 데이터 기반 수익화 체계가 중장기 성장을 견인할 것"이라고 전망했다.

주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 5,059.69 ▼324.11
코스닥 644.27 ▼34.14
코스피200 783.23 ▼54.55
암호화폐시황
암호화폐 현재가 기준대비
비트코인 103,600,000 0.12%
비트코인캐시 338,900 -0.29%
이더리움 3,053,000 0.07%
이더리움클래식 9,385 -0.05%
리플 1,585 0.32%
퀀텀 973 0.00%
암호화폐 현재가 기준대비
비트코인 103,629,000 0.06%
이더리움 3,055,000 0.20%
이더리움클래식 9,390 0.00%
메탈 332 0.61%
리스크 248 -0.80%
리플 1,586 0.44%
에이다 247 0.00%
스팀 64 -0.31%
암호화폐 현재가 기준대비
비트코인 103,620,000 0.10%
비트코인캐시 339,500 -0.67%
이더리움 3,054,000 0.07%
이더리움클래식 9,390 0.11%
리플 1,587 0.51%
퀀텀 1,014 0.00%
이오타 49 0.00%
모바일화면 이동