LIVE

실시간 국내외공시

권선환 이사, 동국알앤에스 주식 2000주 ↑…지분율 0.03%
비에이치아이, 한국서부발전과 2235억원 규모 LNG 복합화력 발전설비 공급계약
김성웅 상무이사, 진양폴리 주식 5429주 ↑…지분율 0.06%
유니온, 유니온머티리얼 지분 40%에서 41%로 확대
(주)유니온, 유니온머티리얼 주식 14만9000주 ↑…지분율 41.00%
버즈피드, 앨런 패밀리 디지털에 신주 170만 주 발행…180만 달러 규모
한국전자홀딩스, 3억원 규모 보통주 16만2917주 소각 결정
카벤디쉬스퀘어홀딩비.브이., HS애드 주식 122만3000주 ↓…지분율 9.33%
에프넷 등, 에스에이티 지분 44.36%로 확대
조종암 대표이사, 엑셈 주식 6만9194주 ↑…지분율 39.30%
뉴 포트리스 에너지 CEO 웨슬리 에덴스, 구조조정 연계 지분 확대…지분율 20.5% 확보
박상규 부사장, 나우IB 주식 5만주 ↑…지분율 0.17%
지대윤 등, 퓨쳐켐 유상증자 참여로 지분 12.33% 변동
엑셈 대표 조종암 등, 장내매수로 합산 지분 39.65%로 확대
판테라 캐피탈, 솔라나 Co 보통주 100만 주 추가 취득…지분율 9.76%로 확대
셀트리온, 962억원 규모 자사주 54만4299주 소각 결정
랜달 나도네, 뉴 포트리스 에너지 지분 3.2%로 감소…5% 미만으로 줄어
알 샴스 인베스트먼트, 브레이마 이사회 후보 5인 추천
퍼페추얼스닷컴, '계속기업 의문' 제기…인수 비용 여파 순손실 1074% 급증
체인지 에이전츠, 536만 주 규모 주주 주식 재매각 등록…자금 조달 행보 지속
Updated : 2026-09-16 (수)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

대덕전자, 2026년 영업익 264%↑…전장용 FC BGA 70% 급증

주지숙 기자

입력 2026-02-02 11:32

- DDR5 점유율 확대+소캠2 생산, 전장 수주 급증으로 목표가 10%↑
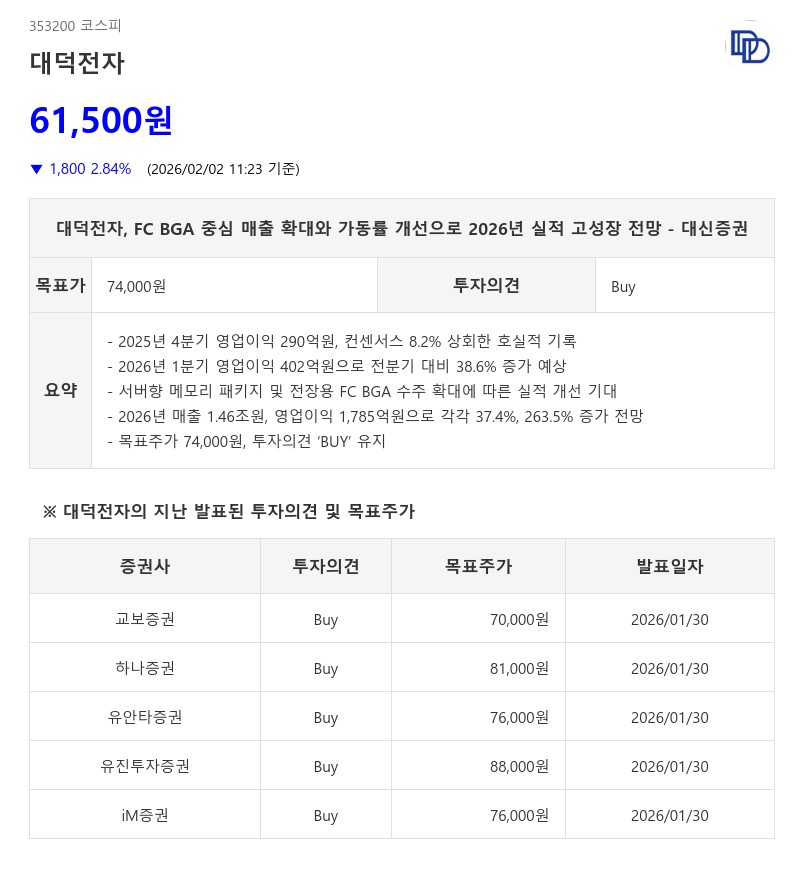
- 대신증권: 목표주가 74,000원, 투자의견 ‘BUY’ 유지

대덕전자, 2026년 영업익 264%↑…전장용 FC BGA 70% 급증이미지 확대보기
대덕전자는 2025년 4분기 영업이익이 290억원으로 전년 동기 대비 흑자 전환하며 전분기 대비 18.6% 증가해 컨센서스를 8.2% 상회하는 호실적을 기록했다.

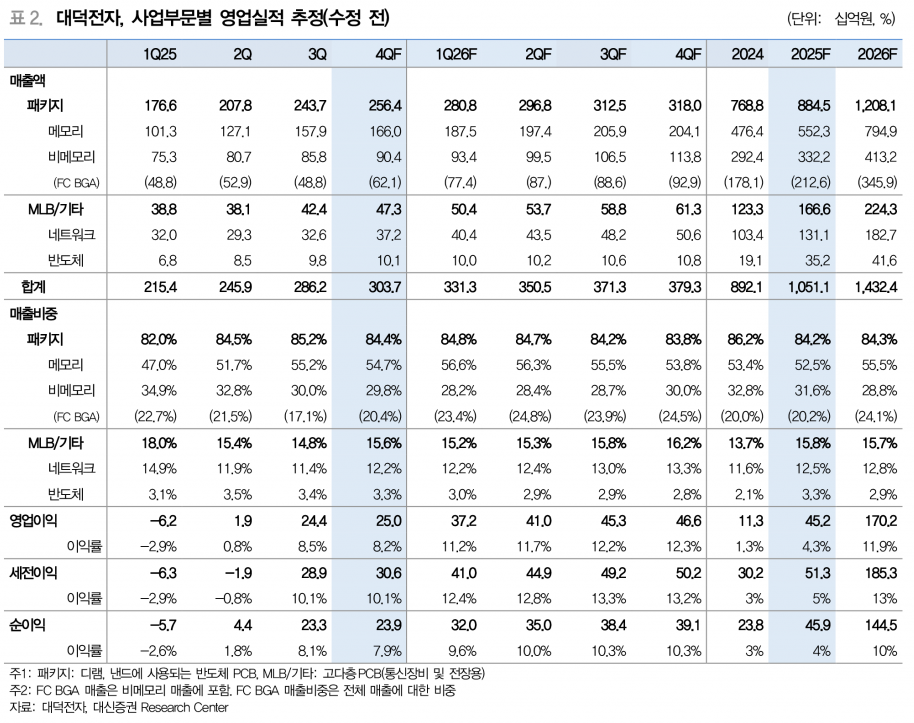
매출액은 3,179억원으로 전년 동기 대비 54%, 전분기 대비 11.1% 증가하며 시장 기대치를 뛰어넘었다. 특히 서버향 메모리 패키지 매출 증가와 FC BGA의 가동률 개선으로 손익분기점을 넘어서면서 전사적으로 매출과 수익성이 크게 개선됐다.

2026년 1분기 영업이익은 402억원으로 전분기 대비 38.6% 증가할 것으로 예상되며, 매출은 3,384억원으로 전년 동기 대비 57.1% 증가할 전망이다.

대덕전자, 2026년 영업익 264%↑…전장용 FC BGA 70% 급증이미지 확대보기

서버향 DDR5 패키지의 고객사 내 점유율 확대와 적층 수 증가에 따른 수량 및 가격 상승이 실적 개선을 견인하고 있다. 2026년 2분기부터는 소캠2 생산이 시작되며 LPDDR5용 패키지 공급 확대도 기대된다.

FC BGA 사업부문은 2026년 매출 증가와 가동률 확대를 통해 전사 수익성에 크게 기여할 전망이다. 자동차 전장화와 자율주행 기술 도입이 확대되면서 전장용 FC BGA 매출이 예상보다 빠르게 증가하고 있으며, 다양한 고객 확보와 수주 증가로 2026년 FC BGA 매출은 3,763억원으로 전년 대비 70.2% 증가할 것으로 보인다.


글로벌 FC BGA 시장에서 서버 및 AI 분야에 집중하는 경쟁사와 달리 전장용 분야에서 대덕전자의 수주가 크게 늘고 있다.

대덕전자의 2026년 연간 매출은 1.46조원, 영업이익은 1,785억원으로 각각 37.4%, 263.5% 증가할 것으로 대신증권은 전망했다. 2025년과 2026년 주당순이익(EPS)도 각각 6.3%, 3.8% 상향 조정했다.

이에 따라 대신증권은 목표주가를 기존 대비 10.4% 상향한 74,000원으로 제시하며 투자의견 ‘BUY’를 유지했다.


대덕전자, 2026년 영업익 264%↑…전장용 FC BGA 70% 급증이미지 확대보기

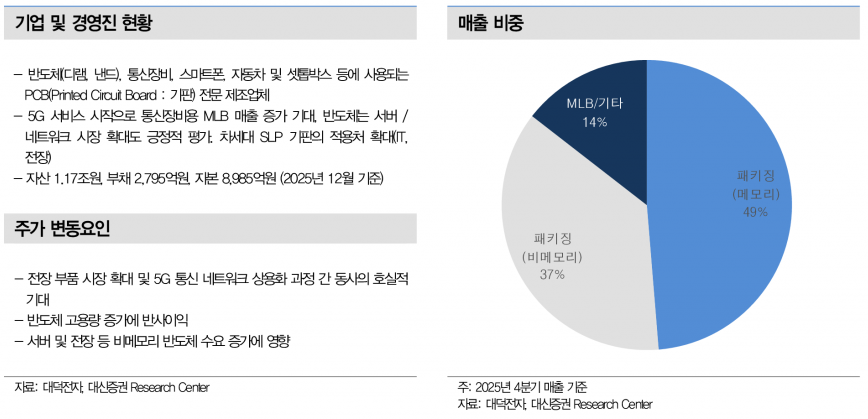
대덕전자는 반도체 PCB, 통신장비용 MLB, 자동차 전장용 부품 등 다양한 분야에서 매출을 확대하고 있으며, 5G 통신 네트워크 상용화와 서버 및 전장용 비메모리 반도체 수요 증가가 중장기 성장의 주요 동력으로 작용하고 있다. 안정적인 재무구조와 현금흐름을 바탕으로 지속적인 투자와 수익성 개선이 기대된다.

대신증권 박강호 연구원은 “대덕전자는 FC BGA 중심의 매출 확대와 가동률 개선으로 2026년 실적이 크게 성장할 전망이다. 서버향 메모리 패키지 수요 증가와 전장용 부품 시장 확대가 긍정적인 모멘텀으로 작용하며, 목표주가 74,000원과 투자의견 ‘BUY’를 유지한다”고 밝혔다.

주지숙 데이터투자 기자 pr@datatooza.com

[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

ad

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 6,648.19 ▲20.93
코스닥 804.74 ▼7.67
코스피200 1,047.37 ▲4.91
암호화폐시황
암호화폐 현재가 기준대비
비트코인 103,753,000 0.18%
비트코인캐시 298,400 0.30%
이더리움 3,284,000 0.00%
이더리움클래식 9,805 -0.31%
리플 1,762 0.06%
퀀텀 1,181 0.43%
암호화폐 현재가 기준대비
비트코인 103,746,000 0.21%
이더리움 3,286,000 0.06%
이더리움클래식 9,810 -0.36%
메탈 385 2.12%
리스크 384 4.92%
리플 1,761 0.11%
에이다 267 -0.37%
스팀 85 2.55%
암호화폐 현재가 기준대비
비트코인 103,760,000 0.20%
비트코인캐시 298,200 0.17%
이더리움 3,286,000 0.06%
이더리움클래식 9,820 -0.46%
리플 1,761 0.06%
퀀텀 1,225 0.00%
이오타 53 0.00%