2026년 비GAAP 주당순이익 전망 최대 1.92달러로 올리고 2027년 2.07~2.09달러 첫 제시…3분기 비GAAP EPS 0.53달러
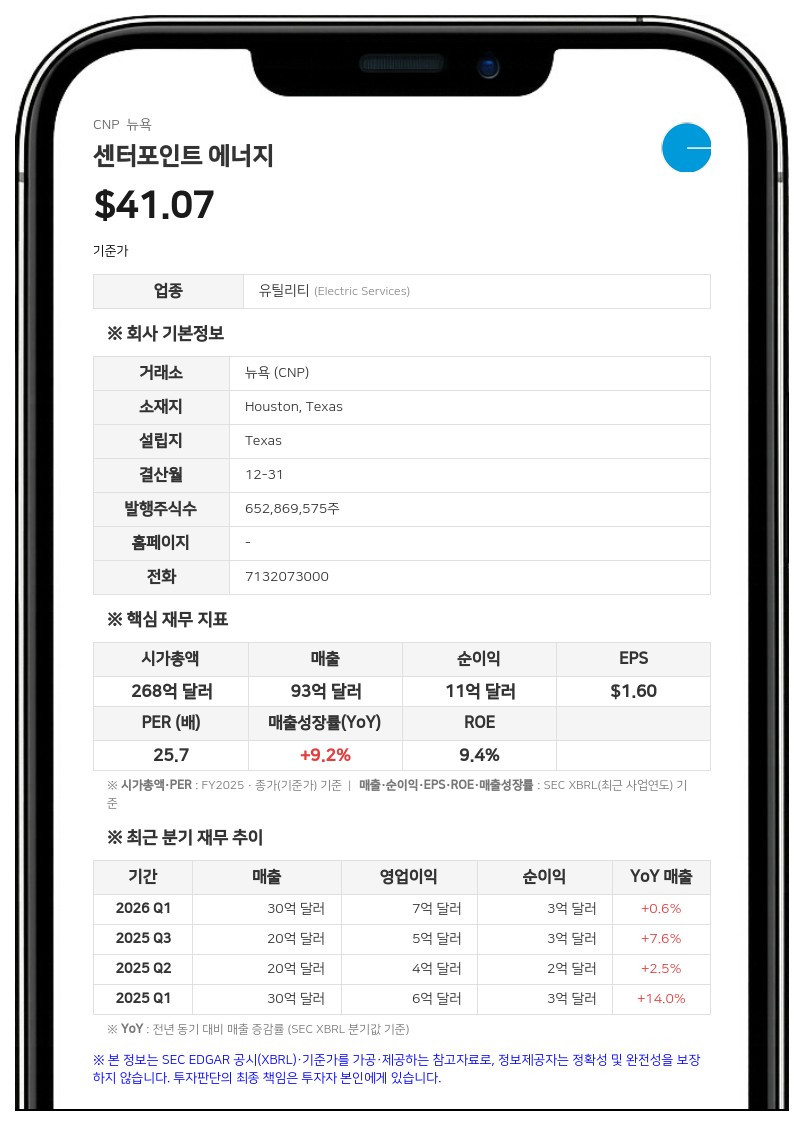
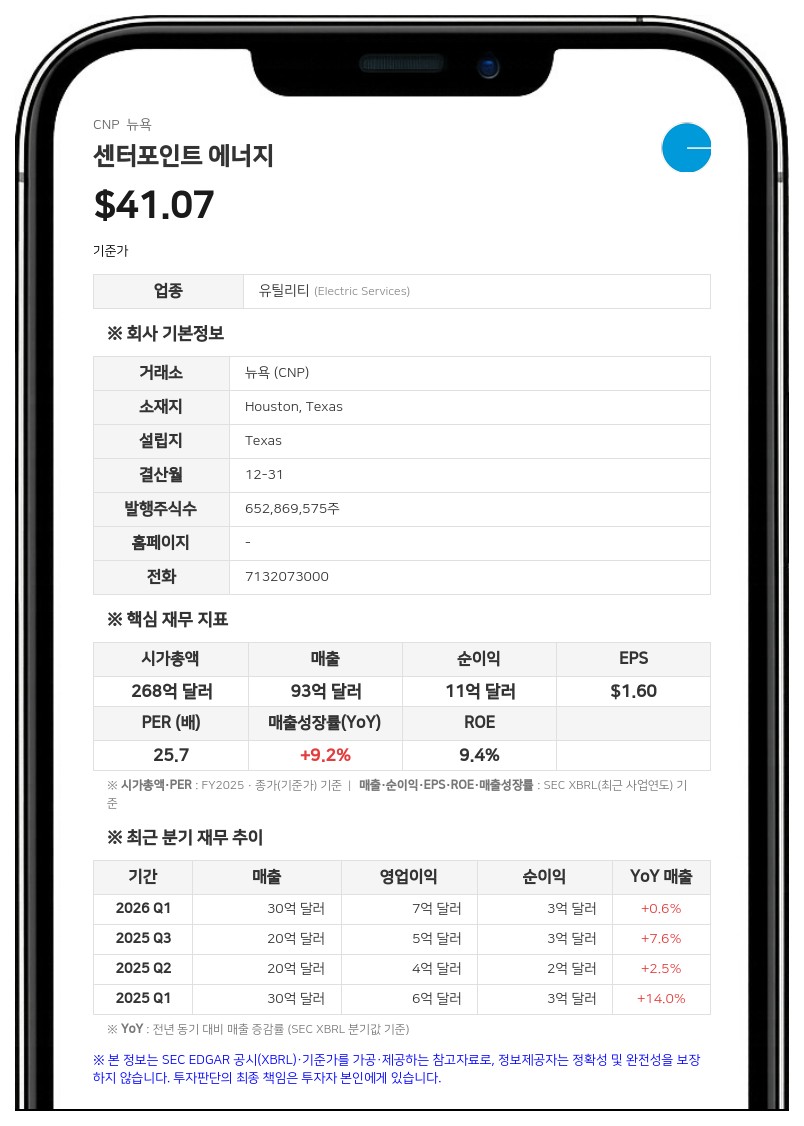
회사는 이와 함께 15억 달러 규모의 투자를 계획 초반 5년인 2026~2030년으로 앞당겨 그레이터 휴스턴 지역에서 빨라지는 고객 수요 증가에 대응하기로 했다. 이를 통해 2030년까지 요금기저(rate base) 연평균 성장률(CAGR) 14% 이상을 뒷받침한다는 계획이다. 2035년까지 최소 100억 달러 규모의 추가 자본투자 기회가 있다는 전망도 유지했다.
센터포인트 에너지는 2026년 비GAAP(비일반회계기준) 희석 주당순이익(EPS) 전망 범위를 1.90~1.92달러로 올려 잡았다. 가이던스 중간값 기준으로 2025년 실적(비GAAP EPS 1.76달러) 대비 9% 가까이 성장하는 수준이다.
아울러 2027년 비GAAP EPS 전망 범위를 2.07~2.09달러로 처음 제시했다. 상향 조정된 2026년 가이던스 중간값 대비 약 9% 성장하는 수치다. 회사는 또 연간 7~9% 범위 가운데 중·상단 수준의 비GAAP EPS 성장 기대를 2030년까지 연장했다.
3분기 비GAAP 실적과 증감 요인
3분기 비GAAP 희석 EPS는 0.53달러로 전년 동기 0.50달러보다 늘었다. 비GAAP 순이익은 3억 5400만 달러로 전년 동기 3억 2800만 달러를 웃돌았다. GAAP 기준 순이익은 3억 3100만 달러, 희석 EPS는 0.50달러(전년 동기 0.45달러)였다.회사는 성장과 요금 회수가 전년 동기 대비 주당 0.09달러의 개선 효과를 냈고 날씨와 사용량도 주당 0.03달러 유리하게 작용했으며, 운영유지비(O&M)는 보합이었다고 설명했다. 반면 신규 채권 발행과 지분 희석을 반영한 금융비용 증가가 주당 0.04달러, 기타 항목이 주당 0.05달러 불리하게 작용했다. 기타 항목은 주로 지난해 반영된 일회성 세금 최적화 이익이 사라진 영향이다.
제이슨 웰스(Jason Wells) 회장 겸 사장, 최고경영자(CEO)는 "그레이터 휴스턴 전역에서 성장 기회가 가속화되고 있으며, 이 지역의 빠른 시장 진입 이점이 고객 주도의 추가 투자 기회를 만들어 내고 있다"며 "이러한 성장은 향후 10년간 텍사스 주거·상업 고객에게 약 50억 달러의 절감 효과를 가져올 것으로 예상돼 요금 부담 완화에도 도움이 된다"고 말했다.
텍사스주에 기반을 둔 유일한 투자자 소유 전력·가스 유틸리티인 센터포인트 에너지는 송배전, 발전, 천연가스 배급 사업을 운영하며 인디애나, 미네소타, 텍사스주의 계량 고객 700만 곳 가까이에 서비스를 제공한다. 9월 30일 기준 자산 규모는 약 495억 달러, 직원 수는 약 8800명이다.
#센터포인트 에너지를 #CNP #가이던스상향 #자본투자 #전력유틸리티
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com