






















매출 1287만 달러로 전년비 11.5% 감소…신약 임상 확대로 R&D 비용 급증
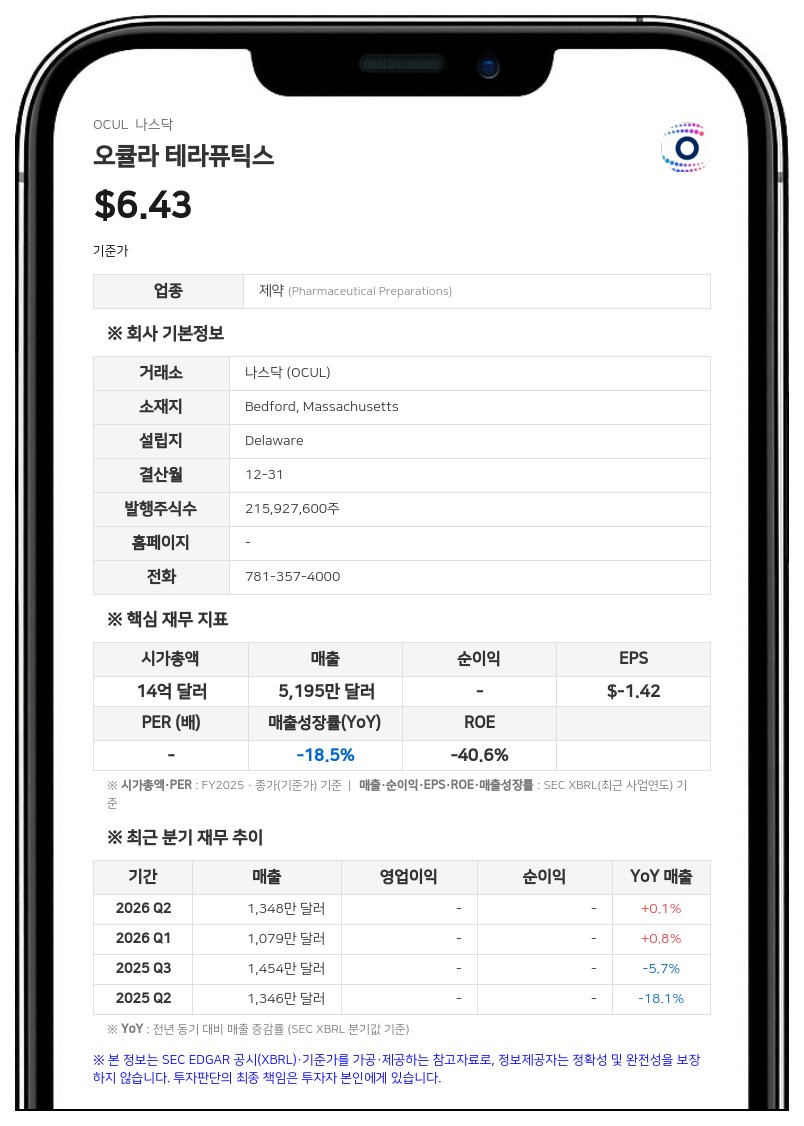
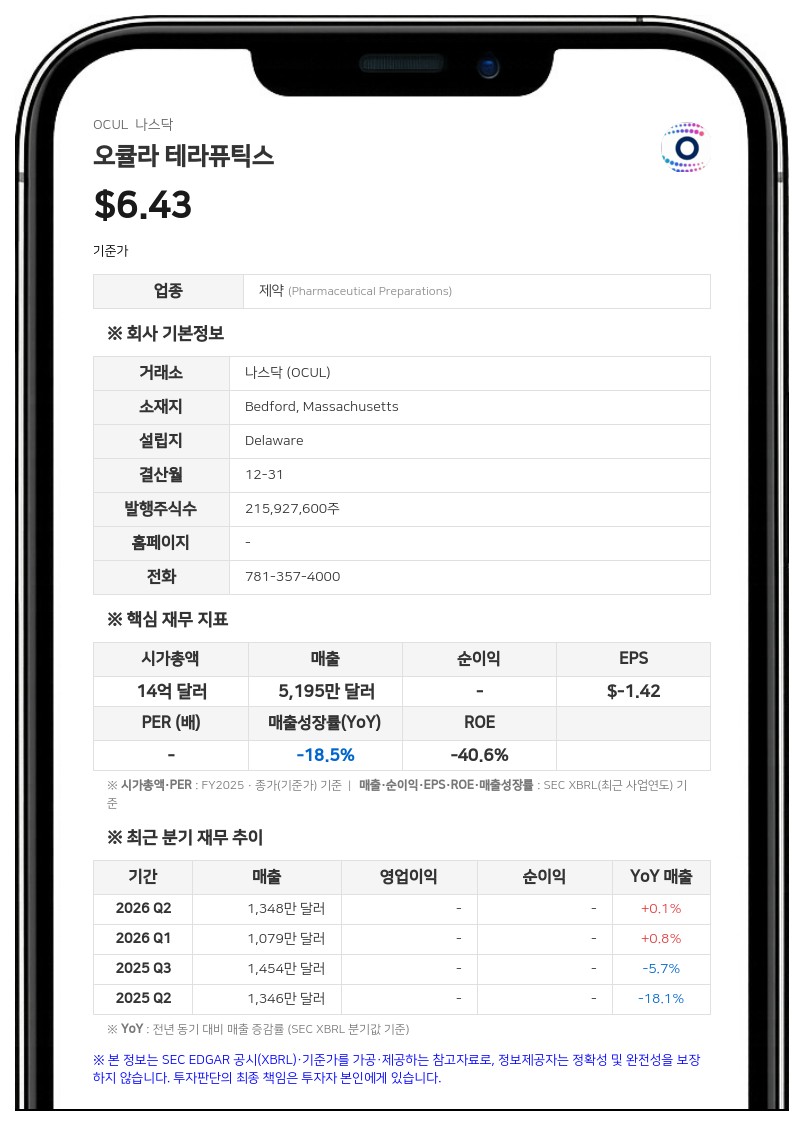
3분기 총매출은 1287만 4000달러로 전년 동기 1454만 4000달러 대비 11.5% 감소했다. 매출 전액이 제품 매출이다.
3분기 영업손실은 9785만 8000달러로 전년 동기(6869만 8000달러) 대비 적자 폭이 확대됐다. 순손실은 9478만 2000달러(주당 0.42달러)를 기록해 전년 동기 순손실 6941만 8000달러(주당 0.38달러)보다 늘어났다. 9개월 누적 순손실은 2억 6215만 7000달러로 전년 동기 2억 128만 5000달러를 웃돌았다.
비용 측면에서는 연구개발(R&D) 지출이 7478만 7000달러로 전년 동기(5235만 8000달러) 대비 급증했다. 회사 측은 당뇨병성 망막병증 임상 시험(HELIOS-3)과 장기 연장 임상(SOL-X)의 환자 등록 가속화, 임상 확대를 뒷받침할 인력 및 인프라 확충이 R&D 비용 증가를 이끌었다고 설명했다. 판매 및 마케팅비는 1565만 8000달러로 전년 동기(1308만 8000달러)보다, 일반관리비는 1883만 2000달러로 전년 동기(1602만 2000달러)보다 각각 늘었다.
NDA 제출 계획과 SOL-R 평가변수 변경
오큘라 테라퓨틱스는 습성 연령관련 황반변성(wet AMD) 치료제 후보물질 '액스팩슬리(AXPAXLI)'의 신약허가신청(NDA)을 2026년 4분기 내 미국 식품의약국(FDA)에 제출할 계획이다. 회사는 지난 9월 NDA 사전 회의를 긍정적으로 마쳤다고 밝혔다. NDA는 SOL-1 임상의 52주 유효성 데이터, SOL-1과 SOL-R 중간 분석의 52주 안전성 데이터, 확증 근거로 구성된다.회사는 505(b)(2) 규제 경로를 통해 NDA를 제출할 예정이며, 이는 새로운 분자 물질에 적용되는 기존 505(b)(1) 경로 대비 심사 기간을 최대 60일 단축할 가능성이 있다고 설명했다. SOL-R 52주 중간 안전성 분석은 4분기에 진행한다. 회사에 따르면 기존 SOL-1 안전성 데이터와 합치면 액스팩슬리 투여 후 최소 1년을 추적한 환자가 300명을 넘어 FDA 요건에 부합한다.
회사는 SOL-R의 1차 유효성 평가 시점을 56주에서 40주로 앞당겼다. 52주 중간 안전성 분석 전에 모든 피험자가 1차 평가 방문을 마치도록 해 눈가림 임상의 무결성을 지키기 위한 조치라고 회사는 밝혔다. 변경 절차는 지난 5월 FDA와의 Type C 회의 이후 시작됐다. 주요 2차 평가변수 시점인 56주와 96주는 유지되며, 임상은 96주까지 눈가림 상태로 진행된다.
SOL-R 톱라인 결과는 주요 2차 평가변수 평가 후인 2028년 1분기에 나올 예정이다. 회사 측은 SOL-R 유효성 데이터가 이번 NDA 제출에 필수는 아니지만 미국 내 상업화와 미국 외 지역 허가 목표에 중요하다고 설명했다.
SOL-1 사후 분석과 후속 임상 진행 상황
회사는 SOL-1 사후 분석 결과도 공개했다. 2026년 미국안과학회(AAO) 연례회의 발표에 따르면 액스팩슬리 투여군의 71%가 8주 차에 정량적 건조 상태(6x6 OCT 스캔에서 망막 총 체액량 10nL 이하)였고, 이 가운데 약 70%가 36주까지 이를 유지했다.엠파이어 포럼(Empire Forum)에서 발표한 분석에서는 투여군의 28%가 조기 지속성 체액(8주 차 중심 망막 두께가 기저치 대비 30µm 초과 변화)을 보였다. 이들은 그렇지 않은 피험자보다 시력 결과가 나빴고, 보충 주사가 32주 일찍 필요했으며 보충 주사 빈도도 높았다.
SOL-R 스크리닝 탈락자 예비 분석에서는 다른 조건을 충족한 피험자의 약 20%가 조기 지속성 체액 또는 체액 변동으로 제외된 것으로 나타났다. 회사는 SOL-R이 의도한 환자군을 무작위 배정하고 있음을 보여준다며 임상 성공 가능성에 대한 확신이 커졌다고 밝혔다.
회사는 SOL-X의 투여 주기를 48주 간격으로 변경할 계획이다. 당뇨병성 망막병증 임상 3상 HELIOS-3는 약 620명을 대상으로 액스팩슬리 48주 간격 투여와 샴 주사를 비교하며, 환자 등록이 진행 중이다.
재무 상태 및 이사회 변동
2026년 9월 30일 기준 회사의 현금 및 현금성 자산은 5억 3061만 2000달러로 지난해 말 7억 3706만 달러에서 줄었다. 회사는 덱스텐자(DEXTENZA)의 예상 현금 유입 등을 고려할 때 현재 현금 잔액이 계획된 운영비, 부채 상환 의무, 자본적 지출 요건을 2028년까지 뒷받침하기에 충분하다고 보고 있다. 이 전망에 액스팩슬리 승인 시 제조 역량과 영업 조직 확대에 필요한 비용 전체는 포함되지 않았다.오큘라 테라퓨틱스는 알콘, 노바티스, 사노피, 오큘리스 등에서 글로벌 상업화 경험을 쌓은 리아드 셰리프(Riad Sherif) 박사를 이사회 이사로 새롭게 선임했다고 밝혔다. 셰리프 박사는 현재 오큘리스 홀딩(Oculis Holding AG)의 최고경영자(CEO) 겸 이사다. 기존 이사인 승서 홍(Seung Suh Hong) 박사는 올해 말 이사회에서 물러난다.
오큘라 테라퓨틱스는 안과 질환 치료제를 개발하는 바이오 제약기업으로, 자사 엘루틱스(ELUTYX) 제형 기술을 적용한 덱스텐자 및 안구 질환 치료제 파이프라인을 보유하고 있다. 미국 매사추세츠주 베드포드에 본사를 두고 있다.
#오큘라테라퓨틱스 #OCUL #실적발표 #아스팍슬리 #바이오제약
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com


