CNBC 인터뷰 녹취록 공개…"성장 동력은 전기식에서 광학으로의 전환, 기존 데이터센터에서도 가능"
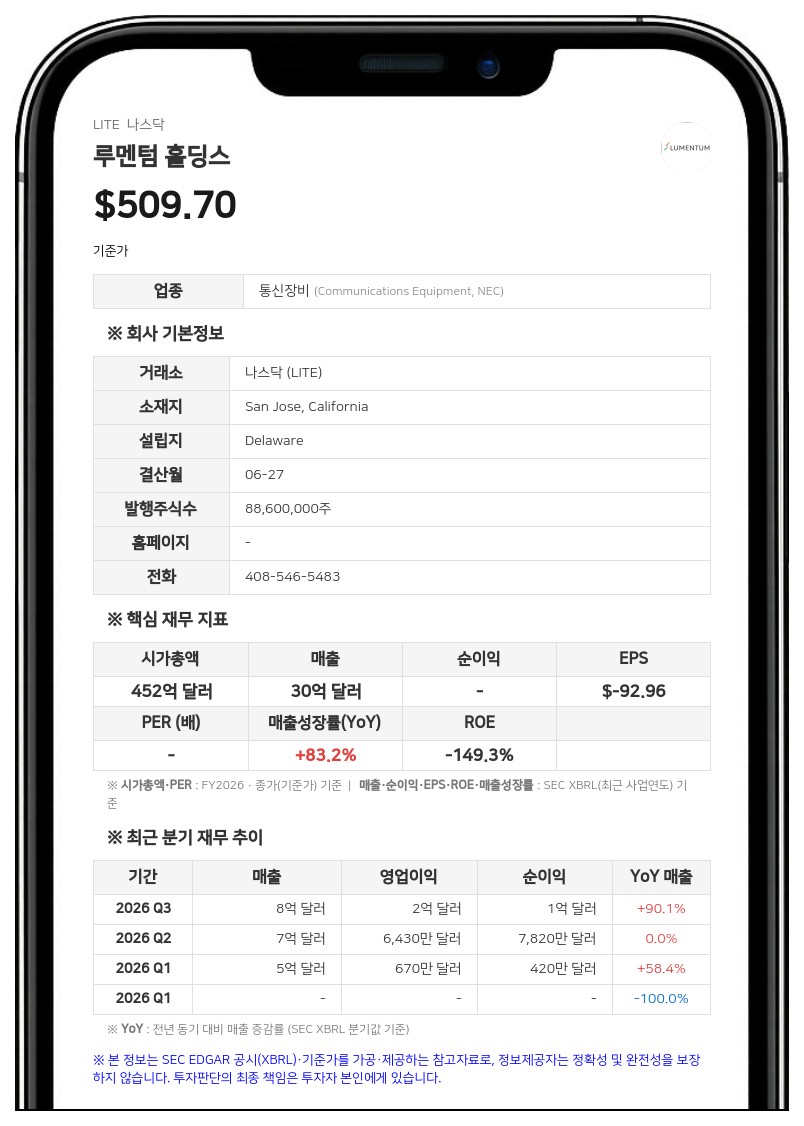
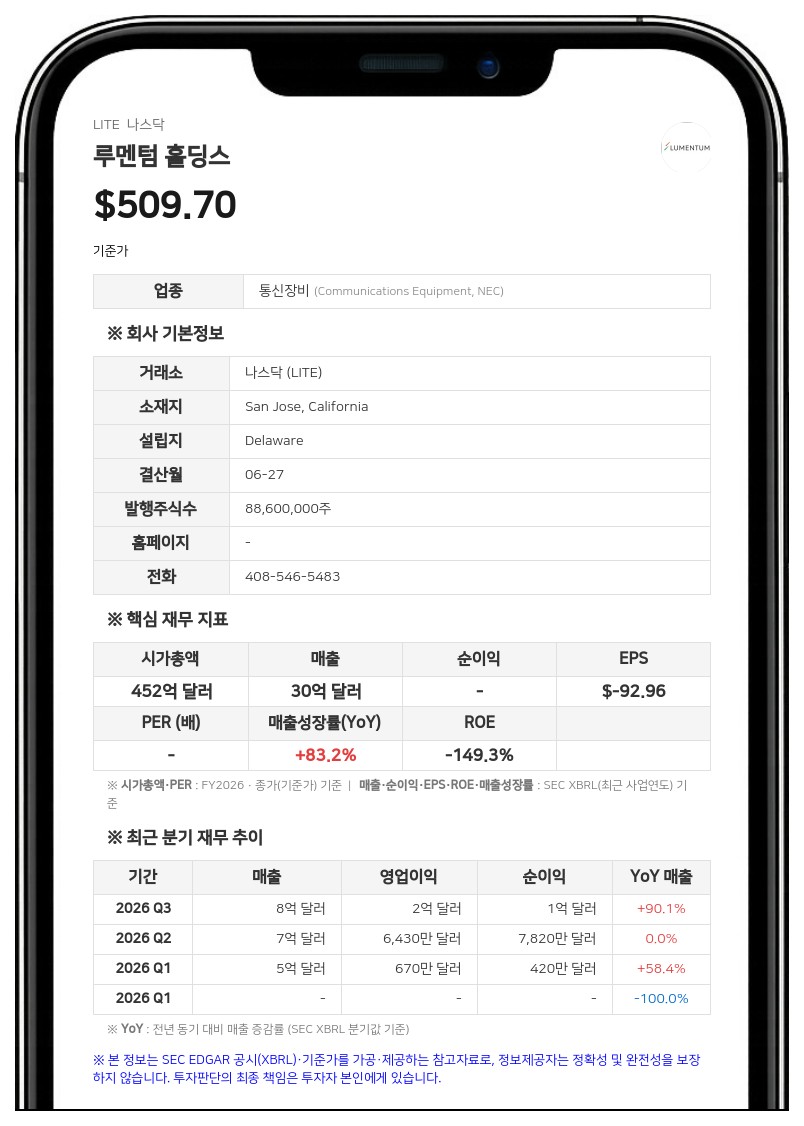
진행자 켈리 에번스는 루멘텀 주가가 이번 주에만 40% 가까이 떨어져 S&P 지수 종목 가운데 가장 부진한 종목 중 하나가 됐다고 소개했다. 선거를 계기로 불거진 데이터센터 건설 우려와 마벨 테크놀로지(Marvell Technology, Inc.)의 전액 주식 인수 제안이 맞물렸다는 설명이다.
허스턴 CEO는 마벨과의 합병에 여전히 매우 만족하고 합병법인의 장기 전망도 우수하다고 보지만, 발표 시점이 나빴다고 인정했다. 최근 기억 속 가장 심각한 AI 관련주 매도세가 벌어지고 있다는 것이다. 그는 자사가 보고 있는 수요 현황과 시장이 보여주는 모습 사이에 큰 괴리가 있다며 "수요는 이보다 강할 수 없다"고 말했다.
시장 반응을 보고 마벨이 적절한 인수자인지 다시 생각하게 됐느냐는 질문에는 반응이 달갑지 않다면서도 마벨을 높이 평가한다고 답했다. 마벨이 지금보다 더 성장할 여지가 크다고 본 것이 전액 주식 방식을 택한 이유 중 하나이며, 실사 과정에서 마벨의 장부와 설계 수주(design wins)를 살펴본 결과 인상적이었다고 설명했다. 이사회는 전액 주식 방식 외에는 고려한 적이 없다고 덧붙였다.
규제 승인에 대해서는 험난한 과정이 되겠지만 통과를 낙관한다고 했다. 본인이 과거 매우 까다로운 규제 환경에서 회사를 매각해 승인을 받아낸 경험이 있고, 맷 머피 마벨 CEO도 예상 일정보다 훨씬 앞서 거래를 마무리해 온 실적이 있다는 것이다. 다만 규제 승인이 거래 종결까지 가장 큰 과제가 될 것이라고 봤다.
데이터센터 건설보다 광학 전환에 무게
데이터센터 투자 둔화 우려에 대해 허스턴 CEO는 루멘텀 사업이 전기식에서 광학으로의 전환에 크게 기반하고 있으며, 이 전환이 2027~2029년 루멘텀과 상당 부분 마벨의 성장을 떠받칠 동력이라고 말했다. 지금까지는 데이터센터 구축에 크게 의존해 왔지만 앞으로는 다른 기업들보다 의존도가 낮을 것이라며, 광학 전환은 기존 데이터센터에서도 이뤄질 수 있다고 설명했다. 회사는 소셜미디어 게시물에서도 앞으로 수년간 기존 데이터센터가 주된 기회가 될 것이라고 밝혔다.그는 시장 내 위치를 고려하면 문제가 생길 경우 수주잔고(backlog) 둔화로 나타날 텐데 그런 현상은 보이지 않는다고 말했다. 또 잃은 주주가치 일부를 되찾을 방안을 놓고 시나리오를 검토하고 있으며, 최대한 빨리 회복하는 것이 목표라고 밝혔다. 최근 발표한 실적에서 매출총이익률과 영업이익률이 모두 크게 개선됐지만 합병 소식에 묻혔다고 했고, 약 한 달 뒤 실적을 발표할 마벨도 좋은 수치를 내놓을 것으로 기대한다고 말했다.
한국예탁결제원 세이브로 집계를 보면 11월 3일 기준 국내 투자자의 루멘텀 보관금액은 5억 144만 달러로 보관금액 상위 49위다. 11월 6일 결제 기준으로는 매수 69만 달러, 매도 2249만 달러로 순매도 2180만 달러를 기록해 매도 상위 7위에 올랐다.
루멘텀 홀딩스는 미국 캘리포니아주 산호세에 본사를 두고 광학 및 포토닉스 제품을 개발·제조하는 기술 기업이다.
#루멘텀홀딩스 #LITE #마벨테크놀로지 #인수합병 #광학기술
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com