






















매출 1243만 달러로 96.6% 증가했으나 영업손실 2705만 달러로 확대…순손실 축소는 평가이익 영향
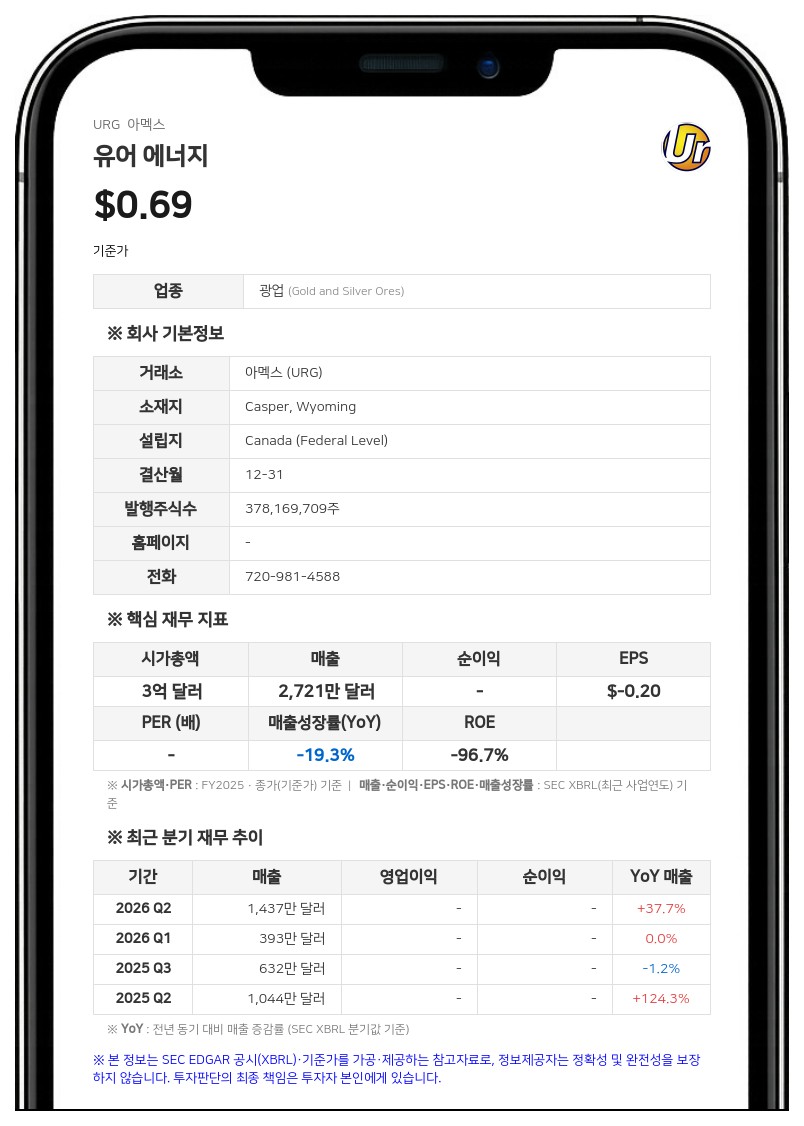
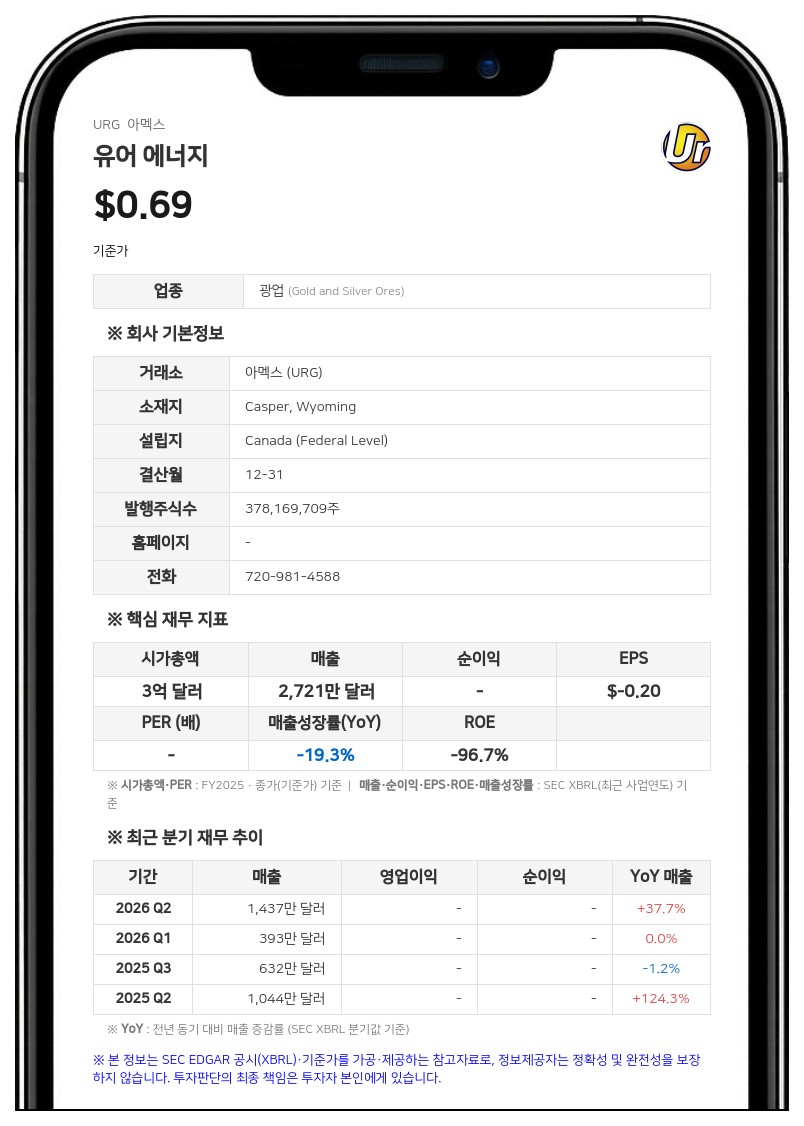
3분기 매출은 1243만 3000달러로 전년 동기(632만 3000달러) 대비 96.6% 늘었다. 이 기간 우라늄(U3O8) 19만 파운드를 파운드당 평균 64.95달러에 팔아 1234만 달러의 우라늄 판매 매출을 올렸다. 전년 동기에는 11만 파운드를 파운드당 57.48달러에 팔았다. 회사는 판매량과 단가 상승이 판매계약 조건에 따른 것이라고 설명했다. 나머지 9만 3000달러는 폐기물 처리 수수료 매출이다.
매출원가는 1377만 9000달러로, 3분기 매출총손실은 134만 6000달러를 기록해 전년 동기(74만 달러)보다 커졌다. 3분기 판매 물량 19만 파운드 중 18만 파운드는 자체 생산분이 아닌 외부 매입분이었고, 매입분의 파운드당 원가 70.87달러가 판매가 65.27달러를 웃돌았다. 회사는 매출총손실이 커진 주된 이유로 순실현가능가치(NRV) 조정 47만 1000달러를 들었다.
3분기 운영비용은 2570만 7000달러로 전년 동기(1907만 1000달러)보다 늘었다. 개발비가 2156만 9000달러로 전년 동기(1437만 9000달러) 대비 719만 달러 증가했으며, 증가분 대부분은 셜리 베이슨 개발 활동에서 나왔다. 셜리 베이슨은 아직 상업 생산 전이어서 웰필드·공장·현장 관리 비용을 모두 개발비로 처리한다. 탐사·평가비는 115만 3000달러, 일반관리비는 243만 5000달러, 자산폐기의무 가산비용은 55만 달러였다.
이에 따라 3분기 영업손실은 2705만 3000달러로 전년 동기(1981만 1000달러)보다 확대됐다. 그런데도 순손실이 줄어든 것은 평가이익 1088만 3000달러가 반영된 영향이다. 전년 동기에는 785만 4000달러의 평가손실을 냈다. 평가손익에는 2025년 12월 발행한 2031년 만기 4.75% 전환선순위채 관련 캡드콜·전환옵션 파생상품의 가치 변동 등이 포함되며, 회사는 주가 하락을 평가이익의 주된 이유로 들었다.
반면 이 전환사채 발행으로 3분기 이자비용은 231만 1000달러로 전년 동기(36만 4000달러)보다 크게 늘었다. 3분기 주당순손실은 0.04달러로 전년 동기(0.07달러)보다 줄었다.
9개월 누적 매출은 3073만 7000달러로 전년 동기(1675만 8000달러) 대비 83.4% 늘었다. 46만 파운드를 파운드당 평균 66.56달러에 팔았고, 매출총이익은 179만 2000달러로 전년 동기 매출총손실(139만 8000달러)에서 이익으로 돌아섰다. 다만 9개월 누적 영업손실은 6582만 2000달러(전년 동기 5140만 9000달러), 순손실은 6320만 1000달러(전년 동기 5931만 7000달러)로 모두 커졌다. 주당순손실은 0.16달러로 전년 동기와 같았다.
생산 차질과 올해 인도 목표 하향
3분기 우라늄 포집량은 15만 4667파운드로 2분기보다 47% 늘었지만, 드럼 충전량은 10만 4586파운드, 전환 시설 출하량은 7만 5087파운드로 줄었다. 회사는 로스트 크릭 생산이 예상에 못 미쳤다며 일부 구간의 생산 품위 저하, 지층 미세 입자 유입, 모래 여과 시스템 역세척 폐수의 처리 용량 제약, 용리·이온교환 설비의 비계획 정비를 원인으로 들었다. 품위 개선을 위해 5번 채굴단위(MU5)에서 2027년 1분기 생산을 시작할 것으로 기대했다.셜리 베이슨은 3분기 1만 4697파운드를 포집하고 9379파운드를 로스트 크릭으로 이송했다. 회사는 셜리 베이슨의 생산 확대와 로스트 크릭 이송 체계 최적화가 예상보다 더디게 진행됐으며, 우라늄 운송용 특수 트레일러의 납품이 크게 지연된 점도 영향을 줬다고 설명했다. 10월에는 특수 트레일러 1대를 인도받았다.
회사는 올해 우라늄 인도량을 70만 파운드로 제시했다. 이전 전망보다 30만 파운드 적은 물량으로, 파운드당 평균 67달러에 판매 매출 4690만 달러를 예상했다. 1~3분기에 46만 파운드를 인도했고 4분기에 24만 파운드를 인도할 계획이다. 3분기에는 2030~2032년 매년 20만 파운드를 인도하는 판매계약도 새로 맺었다.
회사는 3분기 중 올해 인도분 15만 파운드를 2027년으로, 15만 파운드를 2029년으로 미뤘고, 25만 파운드 규모 재고 차입의 상환 만기도 2026년 11월에서 2027년 11월로 연장했다. 10월에는 4분기 인도분 30만 파운드를 2029년으로 추가 이연하고 환급 가능한 현금 담보 900만 달러를 예치했다. 회사는 올해 생산이 예상보다 적어 재고와 신규 생산으로 인도 약정을 맞추고 현물 가격 매입을 피하려는 조치라고 설명했다.
현금 감소와 설비 투자 계획
9월 30일 기준 현금 및 현금성자산은 5016만 5000달러로 2025년 12월 31일(1억 2386만 3000달러)보다 줄었고, 10월 31일 기준으로는 4020만 달러였다. 사용 제한 현금 및 현금성자산은 1299만 4000달러다. 9월 30일 기준 총자산은 2억 4522만 달러, 총부채는 1억 9231만 5000달러다.셜리 베이슨의 2026~2027년 건설비 추정치는 3750만 달러로, 1~3분기에 2910만 달러를 썼다. 로스트 크릭에서는 모래 여과 시스템을 포함해 3300만~3500만 달러 규모의 폐수 처리 시설을 짓고 있으며 2027년 상반기 가동을 목표로 한다. 회사는 투자 재원을 보유 현금과 영업현금흐름으로 충당하되, 필요하면 시장가 주식 발행 약정에 따른 증권 발행이나 추가 차입으로 자금을 조달할 수 있다고 밝혔다.
유어 에너지는 미국 와이오밍주에서 로스트 크릭(Lost Creek)과 셜리 베이슨(Shirley Basin) 두 곳의 현장 용출(ISR) 방식 우라늄 광산을 운영하는 기업이다. 본사는 와이오밍주 캐스퍼에 있다.
#유어에너지 #URG #우라늄 #분기실적 #10-Q
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com


