






















FDA, 중간분석 통한 효능 조기 종료 설계 수용…6월 말 현금성 자산 약 1억 320만 달러
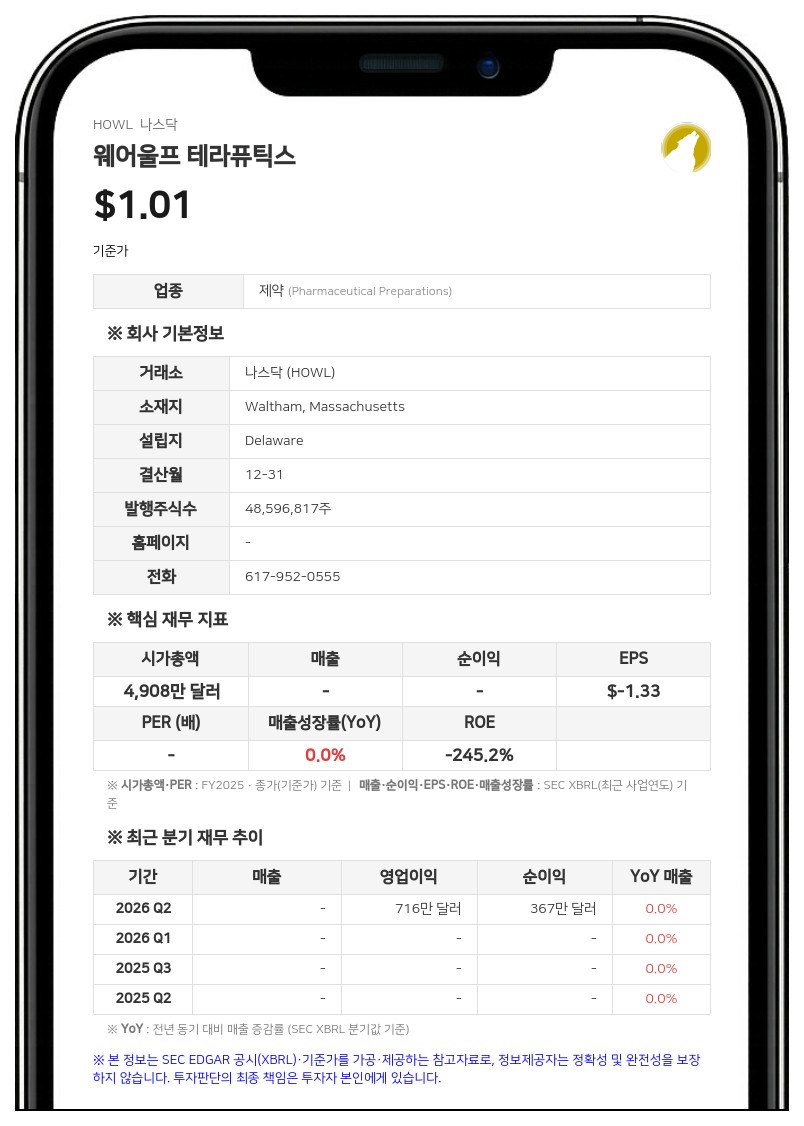
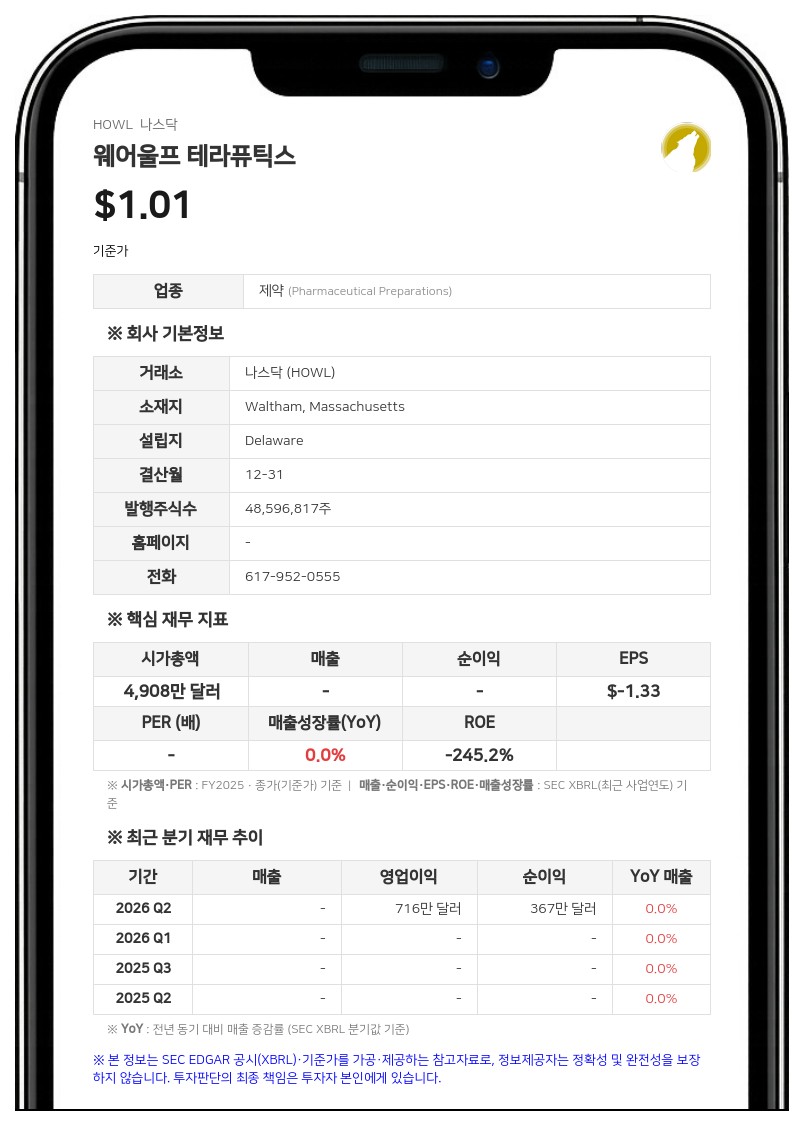
두 회사는 지난 8월 합병과 1억 5000만 달러 규모 동시 사모투자(PIPE) 계획을 발표했다. 거래는 웨어울프의 100% 자회사가 암브로스와 합병하는 역삼각합병(reverse triangular merger) 방식으로, 암브로스는 웨어울프의 완전 자회사로 존속한다. 합병 후 통합 회사의 사명은 암브로스 테라퓨틱스(Ambros Therapeutics, Inc.)로 바뀌고 나스닥 티커는 'AMBX'가 된다.
자료에 따르면 종결 시점 통합 회사의 추정(프로포마) 가치는 약 6억 9750만 달러다. 암묵적 기업가치는 동시 PIPE 전 기준 암브로스 5억 달러, 웨어울프 4750만 달러로 제시됐다. 웨어울프 가치는 종결 시점 가정 순현금 3000만 달러와 나스닥 상장 가치 1750만 달러로 구성되며, 웨어울프의 기존 파이프라인은 조건부가치권(CVR)으로 처리한다.
PIPE는 RA 캐피털 매니지먼트와 야누스 헨더슨 인베스터스가 공동 주도한다. 종결 시 지분율은 암브로스 주주 약 72.0%, 웨어울프 주주 약 6.4%, PIPE 투자자 약 21.6%로 예상됐다. 회사는 합병과 동시 PIPE가 2026년 4분기에 종결될 것으로 예상했다.
CRPS-RISE 중간분석과 2028년 톱라인
암브로스는 네리드로네이트의 미국 승인을 위해 핵심 임상 3상 'CRPS-RISE'를 진행하며 환자를 모집하고 있다. 2025년 4월 단일 3상으로 승인을 추진하는 방안에 대해 FDA와 의견을 모았고, 올해 6월 첫 환자에게 투약했다. 회사는 FDA 피드백에 비춰 성공적인 3상 1건으로 품목허가신청(NDA)을 뒷받침하기에 충분할 수 있다고 설명했다.올해 10월에는 CRPS-RISE에 중간분석을 넣는 데 FDA와 의견을 모았다. 자료는 FDA가 그룹순차설계에 따른 중간분석 도입을 수용 가능하다고 밝혔으며, 사전 정의된 통계 기준을 충족하면 효능을 근거로 시험을 조기 종료할 수 있다고 제시했다. 회사는 2028년 톱라인 데이터 발표와 이후 NDA 제출을 주요 일정으로 꼽았다. 다만 중간분석이 기준을 넘지 못하면 계획된 최종 분석까지 시험을 이어가야 할 수 있다는 점을 위험 요인으로 적었다.
시험은 증상 발생 6개월 이내이고 3상 골스캔(TPBS) 양성인 온성기(warm) 아형 CRPS-1 환자를 네리드로네이트군과 위약군에 1대 1로 각 약 135명씩 배정해 1·4·7·10일차에 정맥 투여한다. 1차 평가변수는 12주차 통증 강도(11점 NRS)의 기준선 대비 변화다.
이탈리아 승인 약물과 아비오젠 라이선스 조건
네리드로네이트는 아비오젠 파마(Abiogen Pharma)가 '네릭시아(NERIXIA)'라는 상품명으로 개발한 비스포스포네이트 계열 약물로, 이탈리아에서 골형성부전증, 파제트병, CRPS-1 치료제로 승인돼 있다. 아비오젠은 이탈리아에서 CRPS-1 환자 대상 3상 2건(NERIAS·NAIMES)을 성공시켰다. FDA는 이 약물에 혁신치료제, 패스트트랙, 희귀의약품 지정을 부여했다.앞서 그뤼넨탈(Grünenthal)은 2013년 권리를 도입해 글로벌 3상 2건을 진행했으나 중간 무익성 분석에 따라 조기 중단하고 권리를 아비오젠에 돌려줬다. 최종 분석에서 1건은 유의한 결과(p=0.0111), 1건은 유의하지 않은 결과(p=0.2522)가 나왔다. 그뤼넨탈 시험은 CRPS 1·2형을 모두 등록하고 TPBS 양성을 요구하지 않았으며 환자 대부분이 온성기를 지난 상태였다. 반면 암브로스 시험은 아비오젠 시험처럼 TPBS 양성인 초기·온성기 CRPS-1 환자만 등록한다.
암브로스는 2024년 12월 아비오젠과 라이선스 계약을 맺어 미국·캐나다·멕시코에서 네리드로네이트를 개발·상업화할 수 있는 독점 권리(재라이선스 가능)를 확보했다. 암브로스는 아비오젠에 매출원가에 낮은 두 자릿수 비율의 마진을 붙인 공급가와 연간 순매출에 대한 한 자릿수 중반대 로열티를 지급하며, 마일스톤은 없다. 아비오젠은 상업용 제품 생산을 맡고, 합병 종결 후 암브로스 지분 5% 이상을 보유한다.
회사는 2026년 3월 네리드로네이트 용도 특허의 허여 통지를 받아 독점 기간이 2045년까지 늘어날 수 있다고 밝혔고, 7년의 희귀의약품 독점권도 제시했다. 자료는 미국에서 매년 약 6만 5000명이 CRPS-1을 새로 진단받는다며, 연간 대상 환자를 3만 명 이상으로 추산했다.
현금성 자산과 조달 자금 사용 계획
암브로스의 6월 30일 기준 현금·현금성자산·단기투자자산은 약 1억 320만 달러다. 감사를 받지 않은 경영진 작성 수치다. 암브로스는 2024년 말에서 2025년 초 사이 1250만 달러의 시드 투자를, 2025년 12월 1억 2500만 달러의 시리즈 A 투자를 유치했다.회사는 PIPE 조달금을 CRPS-RISE 완료, NDA 제출까지의 규제 활동, 일부 상업화 준비 활동, 운전자본 등에 쓸 계획이며, NDA 제출까지 필요한 자금이 확보될 것으로 예상했다. 또 주주 승인을 얻지 못하거나 다른 종결 조건을 충족하지 못하면 거래가 성사되지 않을 수 있다고 밝혔다. 암브로스는 리굴루스 테라퓨틱스(Regulus Therapeutics) CEO 출신인 제이 헤이건(Jay Hagan) 사장 겸 최고경영자(CEO)가 이끌고 있다.
#웨어울프테라퓨틱스 #HOWL #합병 #암브로스테라퓨틱스 #네리드로네이트
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com


